Wczorajsze reakcje na komunikat Federalnego Komitetu Otwartego Rynku i konferencję Janet Yellen przypominają zachowanie rynków z maja zeszłego roku. Wówczas sugestia ze strony Bena Bernanke o możliwym początku końca trzeciej rundy luzowania ilościowego wywołała mocne ruchy i falę obaw o zasadność zwyżek na rynkach akcji. Dziś sytuacja wygląda podobnie, więc może czas wylać nieco oliwy na to wzburzone morze pierwszych reakcji.
Zacznijmy od banalnej konstatacji, iż trudno o lepszy dowód na optymizm Fed niż rosnący konsensus, iż zbliża się czas zmiany w polityce monetarnej. Jeśli koniec QE3 można było tłumaczyć innymi niż stan gospodarki czynnikami, to już zacieśnienie w polityce monetarnej przy relatywnie niskiej inflacji wydaje się być sygnałem wiary w trwałość ożywienia i antycypacją przyszłej koniunktury, która wymaga standardowych narzędzi – czytaj innych niż zerowy poziom stóp procentowych.
Jednak reakcje giełd wskazują, iż gracze przyjęli sygnał ze strony Fed w kategoriach zagrożenia dla trendu wzrostowego. Pomijając klasyczną reakcje „shoot first, ask questions later” trudno nie odnieść wrażenia, iż w spadkach jest jakieś niezrozumienie relacji pomiędzy przeszłymi zachowaniami rynków w kontekście koniunktury giełdowej. Naprawdę początek cyklu podwyżek stóp procentowych sygnalizuje, iż giełdy mogą mieć przed sobą okres lepszej kondycji spółek a punkt, w którym trend zostanie odwrócony leży w dalekiej przyszłości. Rzućmy okiem na wykres poniżej.
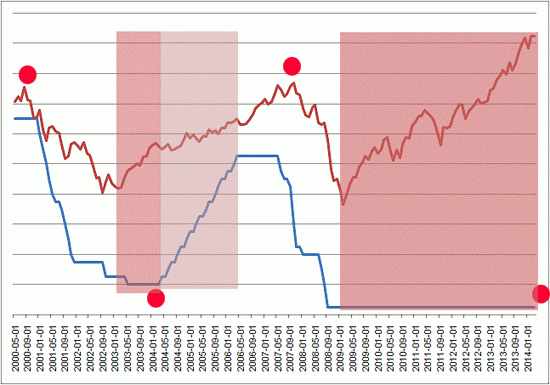
Dwie linie to zgrubnie rysowane poziomy stóp procentowych i miesięczne zamknięcia S&P500. Na wykresie nie chodzi oddanie relacji pomiędzy ceną kredytu a wzrostami indeksu a o odnotowanie, jak układają się punkty zwrotne w polityce Fed i zachowanie rynków akcji. Widać, iż chwilę po szczycie z 2000 roku Fed zaczął szybko redukować stopy procentowe i zakończył cykl w momencie, w którym akcje już wykreśliły dno bessy. Na fazę stabilizacji w polityce monetarnej przypada okres mocnej zwyżki, która trwa do okresu nadchodzącej zmiany w cenie kredytu a później ceny akcji i cena kredytu maszerują razem na północ a przynajmniej maszerowały w ostatnim czasie.
Kolejnym punktem jest faza, z której Fed kończy zacieśnianie w polityce monetarnej i cena kredytu stabilizuje się na wysokim poziomie. Jednak rynki akcji są już na tyle rozgrzane, iż ignorują sygnał, ze strony Fed. To jest ten moment, w którym „music is playing – we’re still dancing”. Później następuje szybki zwrot i cena kredytu zaczyna spadać razem z cenami akcji a cykl domyka się zmierzając do powtórzenia. No właśnie, czy do powtórzenia. Osobiście skłaniam się do tezy, iż można oczekiwać powtórzenia schematu raz jeszcze. Tym razem jednak faza stabilizacji ceny kredytu na niskim poziomie jest znacznie dłuższa (cienie pola), więc i faza podwyżek stóp procentowych, jaka czeka nas w przyszłości, będzie dłuższa. Pytanie, które należy zadać: jak długi będzie teraz rynek byka?