Inwestycyjna intuicja sugeruje, że sprzedaż dużego pakietu akcji przez znaczącego akcjonariusza nie jest pozytywnym sygnałem rynkowym.
Właśnie takim wydarzeniem są transakcje ABB – przyspieszona budowa księgi popytu. W ABB akcjonariusze sprzedają duże pakiety akcji inwestorom – głównie instytucjonalnym – którzy zapisują się na akcje po wybranej cenie i w ekspresowym tempie wypełniają księgę popytu.
Gdy oferty zakupu akcji spełniają oczekiwania sprzedających, ABB dochodzi do skutku. Z reguły transakcje ABB zawierane są po cenach oferujących dyskonto wobec rynkowego kursu.
ABB jako żółte światło
W sierpniowym raporcie strategicznym analitycy DM BOŚ zajęli się transakcjami ABB w ujęciu całościowym – zwrócili uwagę na nagromadzenie takich transakcji na GPW w ostatnich kilkunastu miesiącach. Zjawisko uznali za żółte, a nie czerwone światło.
Zauważyli, że dane historyczne nie potwierdzają opinii, że nagromadzenie ABB zapowiada krach, ale stopy zwrotu WIG po okresach „żniw ABB” są zwykle niższe niż „przed żniwami”.
Ja postanowiłem sprawdzić, co konkretnie dzieje się z kursem akcji spółek, na których przeprowadzane są transakcje ABB, przed upublicznieniem informacji o ABB i po tym wydarzeniu.
Punktem wyjścia jest zestawienie 41 transakcji z ostatnich dwóch lat z raportu DM BOŚ. Z zestawienia wykluczyłem transakcje z rynku NewConnect oraz transakcje pakietowe, o których rynek dowiedział się po fakcie. Zostały 33 transakcje.
Inwestycyjna intuicja, którą chciałem zweryfikować, sugerowała, że:
- cena akcji rośnie przed ABB, bo sprzedający korzystają z dobrych nastrojów na rynku
- kurs spada po ogłoszeniu transakcji ze względu na dyskonto w ABB
- cena akcji powoli odrabia straty i zamyka lukę po ogłoszeniu ABB, bo dane pochodzą z okresu hossy
Co dzieje się z kursem przed i po ABB?
Wykres poniżej pokazuje średni przebieg kursu na miesiąc przed ogłoszeniem ABB i miesiąc po ogłoszeniu ABB – gruba linia. Cienkie, ledwo widoczne linie reprezentują każdą z 33 transakcji. Załamanie kursu przy linii 0 to luka ABB, czyli reakcja kursu na ogłoszenie ceny transakcji w ABB.
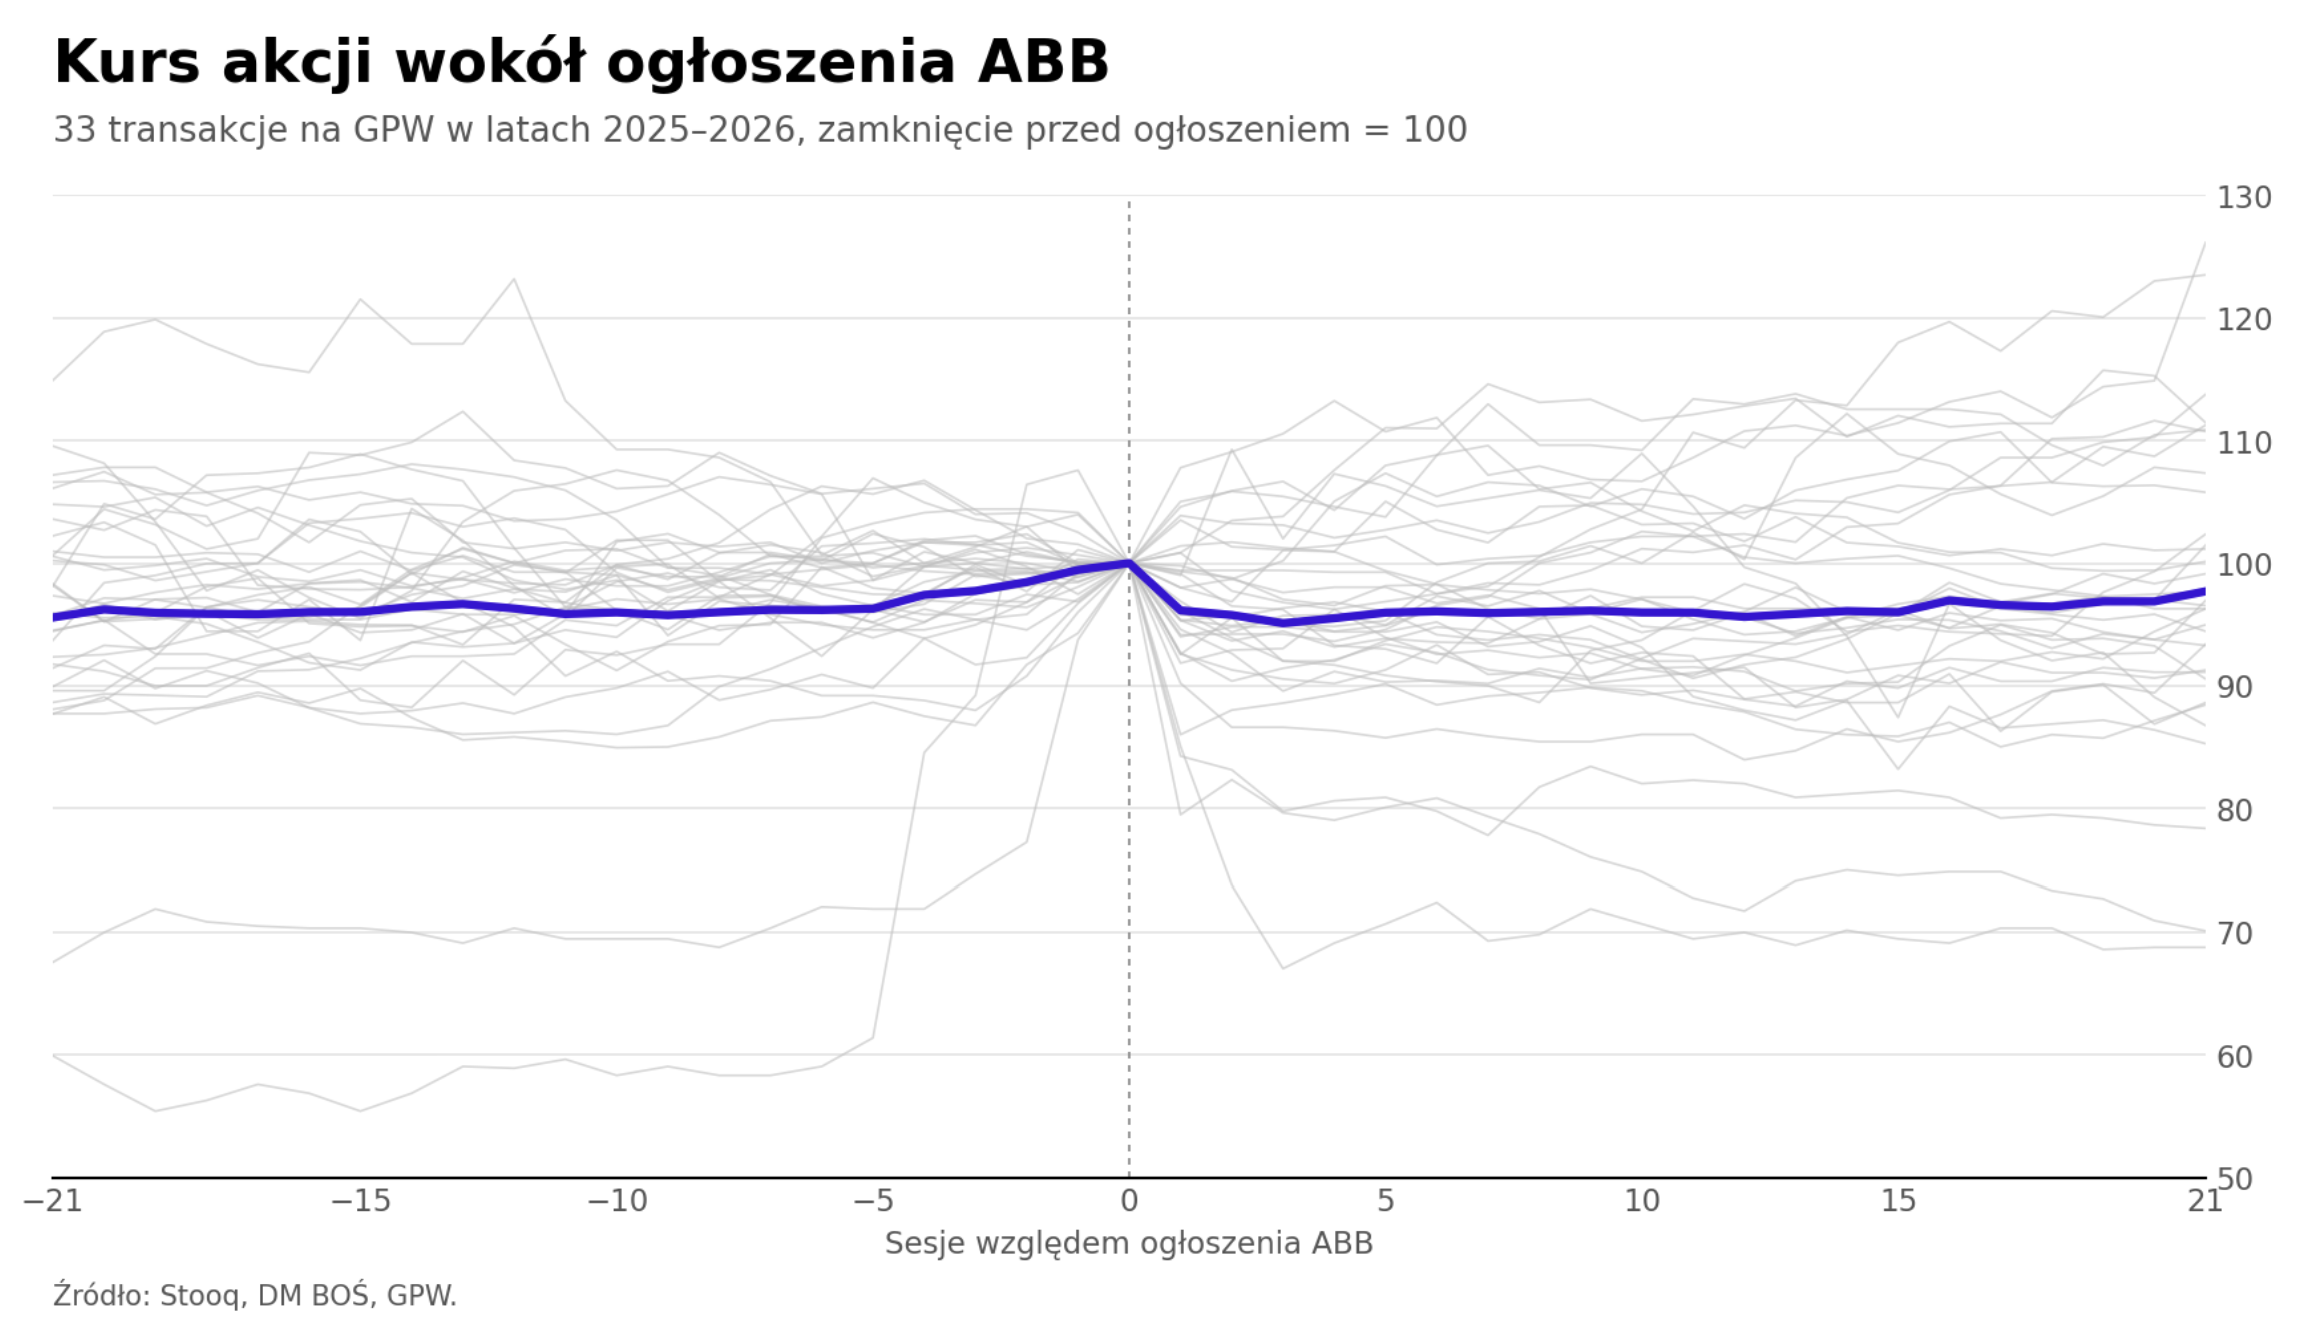
Wykres potwierdza inwestycyjną intuicję. Na miesiąc przed transakcją ABB mediana stopy zwrotu wynosi 4,2% i jest o 3 punkty procentowe wyższa niż wynik szerokiego rynku.
Mediana luki ABB, czyli zmiana kursu od zamknięcia przed ogłoszeniem ABB do otwarcia po ogłoszeniu ABB, wynosi -4%.
Zwracam uwagę, że luka ABB to nie to samo co dyskonto ABB. Kurs z reguły otwierał się powyżej ceny ABB.
Mediana dyskonta ABB wynosiła około 8%. Najwyższe dyskonto wynosiło 37% (Mex Polska).
Miesiąc po otwarciu po ABB medianowy kurs rośnie około 2,6% i jest o 1,7 punktu procentowego wyższy od wyniku szerokiego rynku.
Tak więc po miesiącu luka ABB nie zostaje, medianowo, zamknięta w całości.
Trzy przypadki warte uwagi
Trzy świeże transakcje zasługują na krótkie omówienie.
W połowie czerwca pakiet 12,9% akcji Allegro, warty 4,4 mld zł, sprzedała Permira. ABB odbyła się przy niewielkim dyskoncie: 3,5%. Kurs otworzył się z luką wzrostową. Po tygodniu kurs był już 15% powyżej ceny z ABB, a po miesiącu ponad 30%.
„Rynek ucieszył się” z zniknięcia nawisu podaży i sprzedaży ostatniego dużego, funduszowego pakietu akcji. Transakcja miała miejsce w trendzie wzrostowym – w 3 miesiące przed transakcją kurs zyskał ponad 30%. W tle: fundamentalna poprawa biznesu spółki – zarówno wyników, jak i perspektyw.
Także w połowie czerwca pakiet 16,1% akcji Synektik, warty około 410 mln zł, sprzedał Książek Holding. ABB odbyła się z około 6% dyskontem. Kurs otworzył się około 4% luką spadkową, ale już miesiąc po transakcji był około 30% wyżej.
W tym przypadku pierwsza reakcja była negatywna, ale okazała się krótkotrwała. Inwestorzy dobrze przyjęli wyjście dużego prywatnego inwestora, którego pakiet „wisiał nad rynkiem”. ABB miała miejsce w długoterminowym trendzie wzrostowym i dotyczyła akcji spółki z silnym, rosnącym biznesem.
Dla kontrastu warto też spojrzeć na świeżą dużą sprzedaż pakietu przez insidera, która formalnie nie była ABB.
W sierpniu pakiet 7,2% akcji Synektik, warty około 215 mln zł, sprzedał prezes i założyciel spółki – Cezary Kozanecki. Pozostał największym akcjonariuszem spółki z pakietem 16,8% i zadeklarował, że nie planuje kolejnych sprzedaży. Rynek dowiedział się o tej transakcji po fakcie, po ujawnieniu transakcji pakietowych.
Akcje sprzedawano z minimalnym dyskontem 1,6%. „Rynek chłodno odebrał” tę transakcję. Kurs spółki spadł w następnych kilkunastu dniach nawet 8% poniżej ceny sprzedaży akcji przez prezesa, ale później zaczął odrabiać straty i na zamknięciu 22 września był już minimalnie powyżej tego poziomu.
Analiza ponad 30 transakcji ABB z okresu hossy pokazuje, że ABB nie musi być końcem inwestycyjnej atrakcyjności spółki. Ważniejsze od samego ABB jest to, kto sprzedaje, w jakim celu, w jakim momencie w kontekście rozwoju biznesu spółki oraz czy rynek oczekuje tej transakcji, czy jest nią zaskoczony.
Krótko mówiąc, każdą ABB należy analizować indywidualnie.
Zastrzeżenie: autor może posiadać akcje omawianych spółek.

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.