
W Dolinie Krzemowej popularne jest powiedzenie: „Przyszłość już tu jest. Tylko nie jest równo rozłożona”. To samo można powiedzieć o hossie na GPW w 2026 roku. Owszem, jest, ale nie jest równo rozłożona.
Wzmocniony dywidendami WIG20 zyskał w 2026 roku niemal 40%, a mWIG40TR wzrósł o około 35%.
W tym samym czasie sWIG80TR minimalnie przegrywa walkę o pozostanie „powyżej zera”, a medianowa spółka z GPW wzrosła zaledwie o 2,7%.
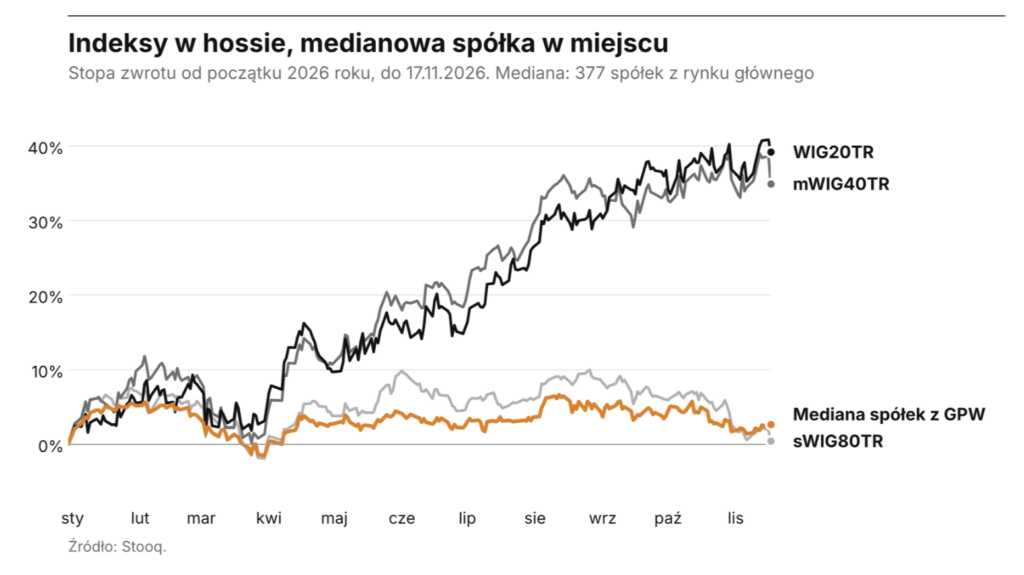
Lektura przygotowanego przez analityków DM BOŚ raportu Equity Strategy 2027 pozwala sformułować trzy hipotezy wyjaśniające dywergencję w stopach zwrotu dużych i małych spółek z GPW w 2026 roku.
Zagranica
Pierwsza przesłanka wynika z przekonania, że w 2026 roku GPW stała się w oczach zagranicznych inwestorów alternatywą dla dominującej na rynku narracji AI. GPW nie oferuje ekspozycji na ten motyw rynkowy i w 2026 roku może stanowić to o jej atrakcyjności.
Część inwestorów nie chce mieć bowiem wszystkich jajek w koszyku narracji AI. Polskie banki, spółki paliwowe i surowcowe mogą być traktowane jako interesująca alternatywa dla koreańskich czy tajwańskich „półprzewodników”.
Jaki ma to związek z przewagą WIG20 nad sWIG80?
Zagraniczni inwestorzy kupują to, co płynność pozwala im kupować. Na GPW muszą się ograniczać do WIG20 i płynnej części mWIG40. Wszystko inne nie ma wystarczającej płynności, by znaleźć się na radarze zarządzających z Londynu i Nowego Jorku.
Potwierdzeniem tej tezy jest analiza stóp zwrotu spółek z GPW uszeregowanych pod względem obrotów. Mediana stóp zwrotu top 20 spółek z GPW z największym obrotem wynosi w 2026 roku okazałe 42%.
Mediana stóp zwrotu w grupie następnych 40 spółek o wysokich obrotach to już tylko 5,5%. Mediana stóp zwrotu pozostałych spółek z GPW to 0,8%.
Fundamenty
Drugi potencjalny powód przewagi WIG20 nad sWIG80 w 2026 roku ma charakter fundamentalny. Analitycy DM BOŚ podają, że oczekiwany wzrost zysków spółek z WIG20 wzrósł w pierwszych 10 miesiącach 2026 roku z około 15% do 42%.
Analitycy oczekiwali na początku roku, że spółki z WIG20 poprawią zyski o 15%. Pod koniec października oczekiwali zwyżki zysków o około 40%.
W przypadku sWIG80 miało miejsce odwrotne zjawisko. Na początku roku analitycy spodziewali się ponad dwukrotnego wzrostu zysków małych spółek. Pod koniec października prognozy analityków zakładały już tylko około 20% wzrostu zysków.
Część z tych zmian mogła wynikać ze zdarzeń nadzwyczajnych w konkretnych spółkach i zmian w składach indeksu. Nie zmienia to faktu, że oczekiwania co do poprawy zysków małych spółek tąpnęły w dół w 2026 roku.
Tak więc na koniec września 2026 roku analitycy spodziewają się, że zyski dużych spółek z GPW urosną w 2026 roku dwukrotnie szybciej niż zyski małych spółek (około 40% vs około 20%). Co więcej, przez cały 2026 rok dynamika rewizji prognoz zysków na 2026 rok była korzystna dla dużych spółek i niekorzystna dla małych spółek. To oczywiste, którą kombinację preferują inwestorzy.
Wycena
Po trzecie, mimo gigantycznej, sięgającej 40 punktów procentowych, różnicy w zachowaniu dużych i małych spółek z GPW ich wyceny są zbliżone.
Pod względem C/Z i EV/EBITDA niewielką przewagę ma WIG20 – 10,85 vs 11,53 dla wskaźnika forward P/E.
W przypadku wskaźnika C/WK i stopy dywidendy to małe spółki notowane są z dyskontem względem blue chipów.
Okazja?
Tak duża relatywna słabość małych spółek względem spółek z WIG20 może sugerować, że mamy do czynienia z okazją inwestycyjną. Tym bardziej, że jest to drugi kolejny rok relatywnej słabości małych spółek. Inną przesłanką do takiego myślenia jest fakt, że analitycy spodziewają się większej poprawy zysków „maluchów” niż blue chipów w 2027 roku.
Z inwestycyjnego punktu widzenia dużo ważniejsze mogą się jednak okazać czynniki fundamentalne i płynność. Jeśli „maluchy” dowiozą prognozowany wzrost zysków, a na GPW odważniej wkroczy krajowy kapitał, na przykład z OKI albo dodatkowych zapisów do PPK, to małe spółki w większym stopniu wezmą udział w hossie.
Jeśli ciągle będzie.
