Analitycy DM BOŚ w raporcie strategicznym z 20 sierpnia 2026 roku zwrócili uwagę na nagromadzenie transakcji ABB na warszawskiej giełdzie.
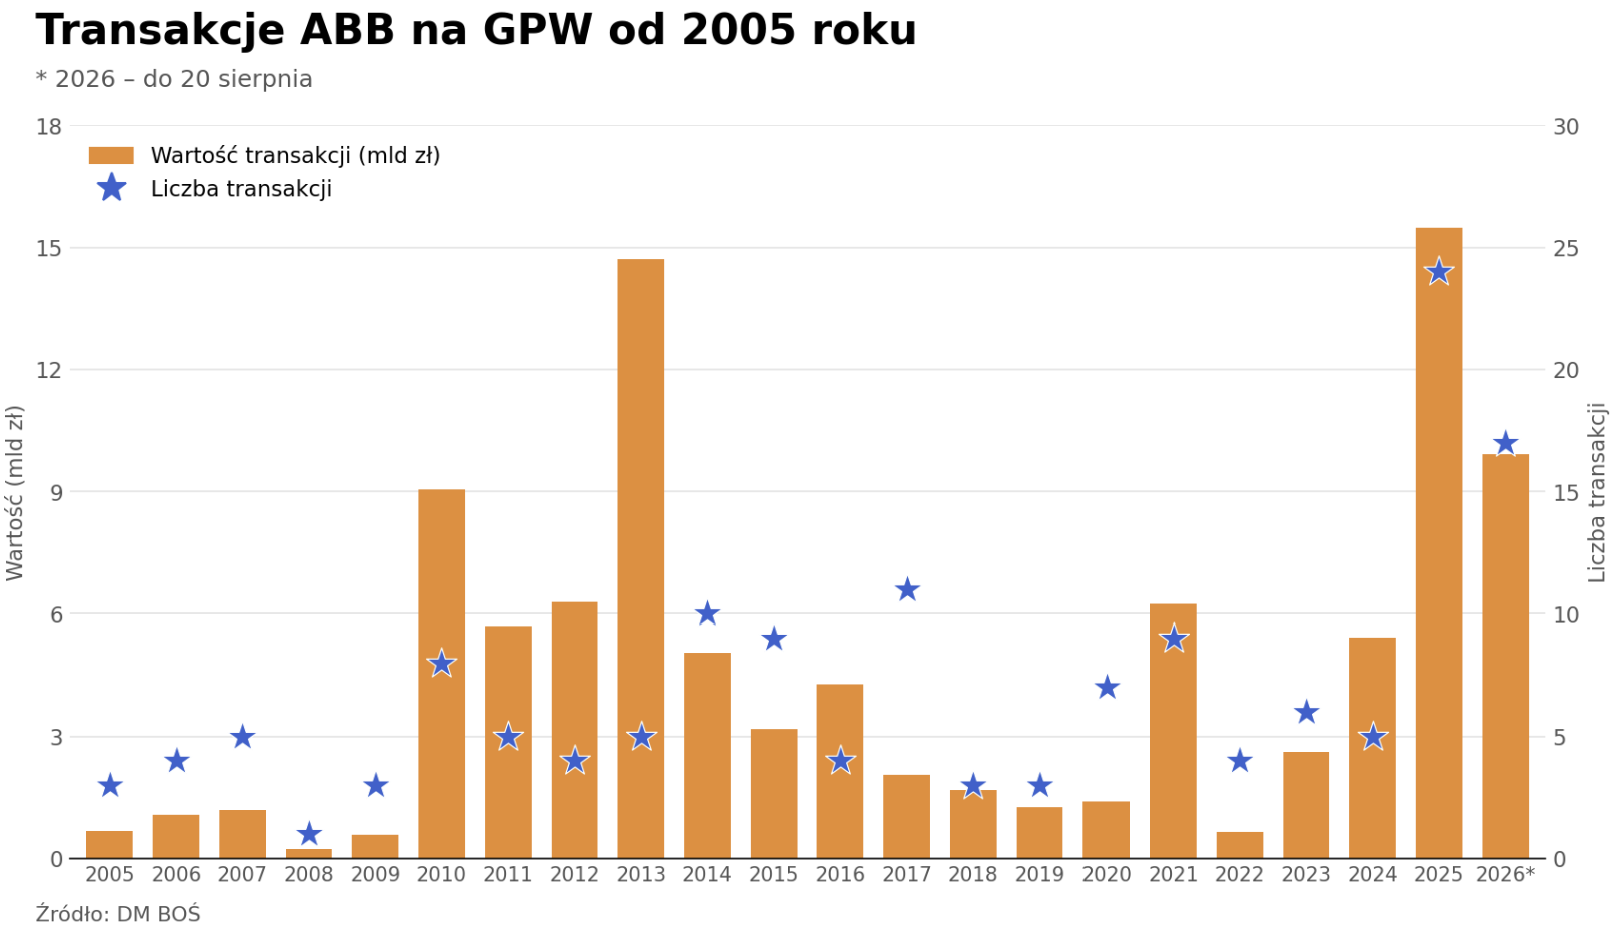
Podali, że od początku 2026 roku do połowy sierpnia 2026 roku na GPW było 17 transakcji ABB o łącznej wartości 9,9 mld zł. Wartość transakcji była o 55% większa niż rok wcześniej.
W ostatnich 12 miesiącach miało miejsce 27 transakcji o łącznej wartości 19 mld zł. To ponad dwa razy więcej transakcji niż najwyższy poziom sprzed 2025 roku.
W ostatnich tygodniach pojawiły się kolejne duże ABB – na XTB i Allegro.
Czy to sygnał, że „lepiej poinformowani” uciekają z rynku?
Kto naprawdę sprzedaje?
Transakcja ABB – accelerated bookbuilding, czyli przyspieszona budowa księgi popytu – to sposób, w jaki duzi akcjonariusze sprzedają spore pakiety akcji. Kupującymi są z reguły inwestorzy instytucjonalni.
Transakcja ABB może trwać od kilku godzin do kilku dni – zależy od siły popytu – i z reguły kończy się transakcją oferującą dyskonto wobec ceny rynkowej. Nie zawsze kończy się sukcesem.
2026 rok „zapowiada się” rekordowo w kontekście liczby i łącznej wartości transakcji ABB na GPW. Analitycy zaznaczają jednak, że dwie transakcje na Allegro odpowiadają aż za 61% łącznej wartości.
Zauważyli też, że fundusze private equity i inwestorzy finansowi odpowiadają za prawie 80% łącznej wartości transakcji. Udział założycieli i insiderów w „całym torcie” to tylko 7,2%.
Inwestorzy nie otrzymali więc 17 niezależnych sygnałów, że insiderzy uważają, że „jest drogo” lub „coś jest nie tak”. Pod względem wartości zdecydowana większość sprzedających to fundusze, które kiedyś muszą sprzedać.
Transakcje ABB na GPW w 2026 roku nie były jednak symboliczne. Duzi akcjonariusze nie „przycinali” swoich pozycji. Z 17 transakcji ABB w 16 sprzedawano pakiet powyżej 5%, a w 10 pakiet powyżej 10% akcji. Transakcje ABB zmieniały strukturę akcjonariatu.
Drogo, płynnie, wygodnie do sprzedaży
Autorzy raportu podkreślają też, że atrakcyjne dla sprzedających wyceny to tylko połowa tego, co potrzebne do nagromadzenia transakcji ABB. Druga połowa to płynność – zdolność rynku do zaabsorbowania podaży akcji.
Wskaźnik wyceny – cena do wartości księgowej – wzrósł z 1,65 do 2,05 od początku 2026 roku. Czerwiec był jednocześnie rekordowym miesiącem pod względem obrotów na GPW, z obrotami na poziomie 63,5 mld zł. To o 37% więcej niż rok wcześniej. Wakacyjny lipiec wykręcił drugi najlepszy wynik w historii.
Historia warszawskiej giełdy wskazuje, że klastry ABB pojawiają się po okresach wzrostu. Po „wystrzelaniu się sprzedających” stopy zwrotu WIG są zwykle niższe niż przed nagromadzeniem ABB.
Dane historyczne nie potwierdzają jednak opinii, że nagromadzenie ABB zapowiada krach. Zależność jest słaba.
ABB jest dużo, gdy rynek nie jest tani – a najlepiej, gdy jest drogi – i gdy jest płynny. Rynek może taki pozostać przez dłuższy czas.
Można zaproponować optymistyczną interpretację nagromadzenia ABB w ostatnich kilkunastu miesiącach. Rynek w Warszawie dojrzewa, bez problemu jest w stanie przyjąć podaż akcji, a spółki zyskują więcej akcji w wolnym obrocie, a więc stają się bardziej płynne.
Jaka jest słabość tej wersji? Opisuje stan rynku w dojrzałej hossie.
Analitycy konkludują, że mamy do czynienia z żółtym światłem, a nie czerwonym. Ich zdaniem to powód do umiarkowanego ograniczenia ryzyka, ale nie ucieczki z GPW.
Kiedy żółte zmieni się w czerwone?
Kiedy żółte światło zmieniłoby się w czerwone? Analitycy podają kilka niepokojących sygnałów. Między innymi:
- nowa fala transakcji ABB po wakacyjnej przerwie – szczególnie transakcje, w których sprzedającymi są założyciele, insiderzy lub akcjonariusze kontrolujący spółkę;
- wyraźny wzrost wycen w Warszawie i „odjechanie” wyceny WIG dużo powyżej dwukrotności wartości księgowej przy braku prognoz wyższych zysków;
- spadek obrotów na giełdzie oznaczający wyraźny spadek zdolności rynku do „wchłaniania” kolejnych ABB;
- wyraźnie gorsze od rynku zachowanie spółek, na których miało miejsce ABB przeprowadzone przez założycieli.
Co ciekawe, pierwszy sygnał już mrugnął: 2 września wehikuł kontrolowany przez założyciela XTB, Jakuba Zabłockiego, sprzedał w ABB 8% akcji spółki za ok. 1,5 mld zł, a od transakcji kurs XTB zachowuje się wyraźnie słabiej niż rynek.
Autorzy raportu podsumowali, że ruch przy wyjściu z rynkowej sali jest większy niż zwykle, ale dzwonek oznajmiający koniec hossy jeszcze nie zabrzmiał.
Częścią raportu analityków DM BOŚ jest zestawienie 41 transakcji ABB z ostatnich dwóch lat. To świetny materiał, by po raz kolejny przetestować inwestycyjną intuicję i sprawdzić, co się dzieje z kursem akcji przed ABB, a co dzieje się po ABB.

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.