
Cztery miesiące temu wykorzystałem wahania kursu Telekomunikacji Polskiej by pokazać jak wyglądają grube ogony na rynku akcyjnym. Siedemnastego października 2012 roku po opublikowaniu przez TPS informacji o obniżeniu prognoz na 2012 oraz obniżeniu poziomu planowanej dywidendy kurs akcji TPS spadł na otwarcie notowań o 12,97%.
Jeśli weźmie się pod uwagę odchylenie standardowe zmian kursu TPS na otwarcie od początku notowań spółki na warszawskiej giełdzie (1,21%) do 17.10.2012 to otwarcie z 17 października można uznać za wydarzenie typu 11 sigma.
Dzisiaj, po opublikowaniu przez TPS słabych wyników za IV kwartał, zapowiedziach istotnego spadku przychodów w 2013 i ścięciu planowanej dywidendy o połowę, kurs spółki zanurkował na otwarcie notowań o 30,3%. To jest wydarzenie typu 23 sigma – dzisiejsza zmiana na otwarcie jest 23 razy większa niż historyczne odchylenie standardowe zmian na otwarcie kursu Telekomunikacji Polskiej.
Gdyby rozkład zmian na otwarcie TPS był rozkładem normalnym takie wydarzenie „nie miałoby prawa” wystąpić.
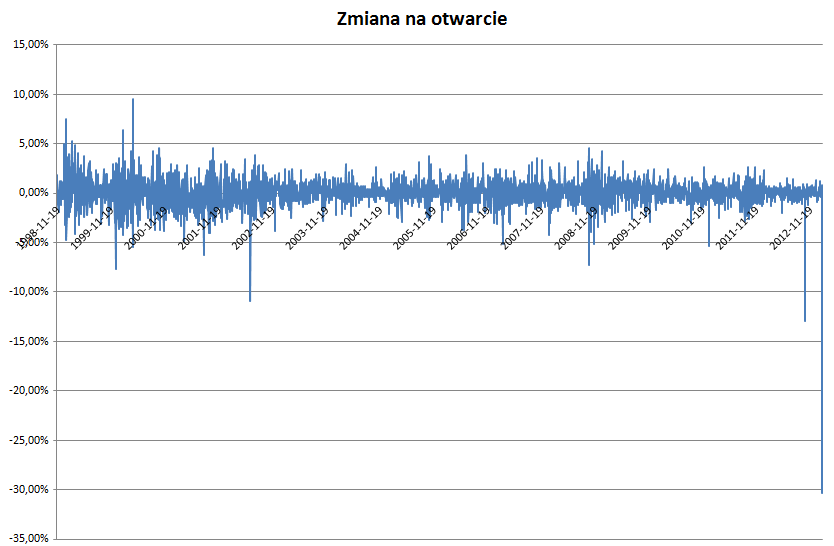
W okresie 3569 sesji giełdowych TPS, na otwarcie notowań wydarzenia typu 3 sigma (i więcej) wystąpiły 33 razy, 5 sigma wystąpiły 7 razy a 7,2 sigma 4 razy. W świecie z normalnym rozkładem wydarzenia typu 7,2 sigma powinny wystąpić raz w okresie istnienia wszechświata.
Warto przy tym pamiętać, że TPS jest typowym blue chipem i do niedawna uznawana była za jedną z najbardziej stabilnych, zarówno pod względem wahań kursu jak i wyników finansowych, spółek na warszawskiej giełdzie.
Moim zdaniem, przykład TPS pokazuje, że rynku akcyjnym jest dużo więcej zmienności niż wynika to z oczekiwań, szacunków inwestorów.
W kontekście strategii inwestycyjnych, w tym momencie TPS niemal idealnie ilustruje niebezpieczeństwo związane z pułapką wartości (value trap) czyli sytuacją, w której inwestorzy nadmiernie koncentrują się na aktualnych wskaźnikach wyceny fundamentalnej i ignorują widoczne oznaki trwałej deterioracji najważniejszych linii biznesowych. W tym przypadku, pozorna atrakcyjność wynikająca z powierzchownej analizy fundamentalnej przysłania negatywne perspektywy dla biznesu spółki.



