
Od wielu miesięcy trwa zacięta dyskusja o tym czy sektor technologiczny amerykańskiego rynku akcyjnego jest w fazie bańki spekulacyjnej. Część inwestorów może stwierdzić, że ta dyskusja trwa już niemal dekadę i była równie zacięta w czasach FANG i FAANG co teraz w czasie wspaniałej siódemki.
Część inwestorów może stwierdzić, że wspomniana dyskusja ma fundamentalne znaczenie dla pozycjonowania na rynku. Udział wspaniałej siódemki w kapitalizacji amerykańskiego rynku i udział amerykańskiego rynku w globalnych indeksach akcyjnych (wyraźnie przekraczający 60%) wspiera przekonanie, że globalne rynki akcyjne podążą za wspaniałą siódemką.
Nie zamierzam zajmować stanowiska w tej dyskusji ale w tym tekście zwrócę uwagę na dwa wnioski, które można wyciągnąć z analizy historycznych baniek spekulacyjnych: bańki Nifty Fifty i bańki technologicznej z końca lat 90’.
Jon Sindreu w Wall Street Journal napisał o akademickiej dyskusji toczącej się wokół Nifty Fifty czyli grupy około 50 spółek, które w latach 60’ i na początku lat 70’ uchodziły za oczywistą i bezpieczną inwestycję. Inwestorzy byli przekonani, że jakość biznesów tych spółek gwarantuje, że są atrakcyjną inwestycją i jest ważniejsza niż wysokie wyceny.
Przez długi czas Nifty Fifty uchodziły za rynkową przestrogę przed ignorowaniem wysokich wycen bo bessa z lat 70’ i słaba postawa w następnych dekadach pokazały, że Nifty Fifty wcale nie były „inwestycyjnym samograjem”.
Jeremy Siegel w artykule badawczym z 1998 roku pokazał, że przekonanie o tym, że Nifty Fifty okazały się fatalną inwestycją nie ma mocnego oparcia w faktach. Z jego analizy wynikało, że portfel Nifty Fifty tylko minimalne przegrał z szerokim rynkiem i to tylko jeśli liczymy jego wyniki od rynkowego szczytu z 1972 roku.
Cztery lata później Jeff Fesenmaier i Gary Smith zakwestionowali wnioski Siegela. Argumentowali, że Siegel zaliczył do Nifty Fifty spółki, które były sensownie wyceniane. Stworzyli więc grupę spółek, którą nazwali „świetna dwudziestka czwórka”, która w dużym uproszczeniu składała się z części wspólnej dwóch grup spółek: Nifty Fifty z badania Siegela i grupy 50 najwyżej wycenianych topowych spółek z początku lat 70’.
Warto przyjrzeć się wynikom analizy Fesenmaiera i Smitha. Wyselekcjonowana przez nich grupa wyraźnie przegrała z S&P 1500. Tysiąc dolarów zainwestowane w równoważony portfel „świetnej 24” w grudniu 1972 roku urosłoby do 95 tysięcy do czasów współczesnych. Tysiąc dolarów zainwestowane w indeks S&P 1500 urosłoby do 185 tysięcy.
„Świetna 24” wyraźnie przegrałaby więc z szerokim rynkiem ale inwestycja w tę grupę spółek nie byłaby katastrofą. Co więcej jak pokazuje wykres poniżej grupa najniżej czyli najbardziej atrakcyjnie, wycenianych spółek z portfela „świetnej 24” zdołałaby wygrać z szerokim rynkiem.
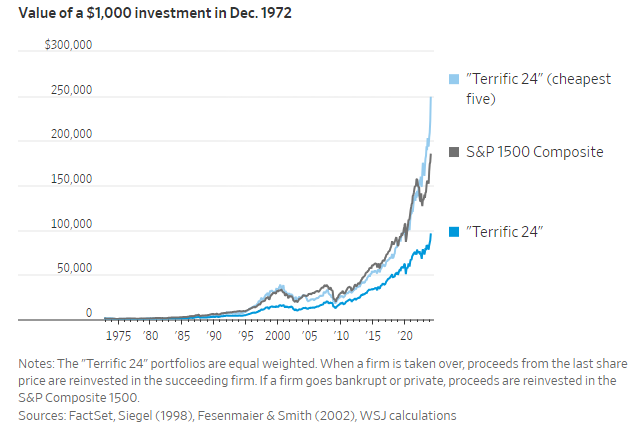
Innymi słowy, inwestycja w wysoko wyceniane topowe spółki z mocnym biznesem, historycznie przegrywa z szerokim rynkiem ale nie okazuję się kompletną porażką. Nawet jeśli rozpoczyna się ją na rynkowym szczycie.
Fundamentem drugiego wniosku jest wykres z raportu analitycznego Deutsche Banku. Wykres pokazuje zachowanie segmentów usług telekomunikacyjnych w S&P 500 i Stoxx Europe 600. Skumulowane stopy zwrotu z tych indeksów zestawione są ze wskaźnikiem globalnej penetracji telefonów komórkowych.
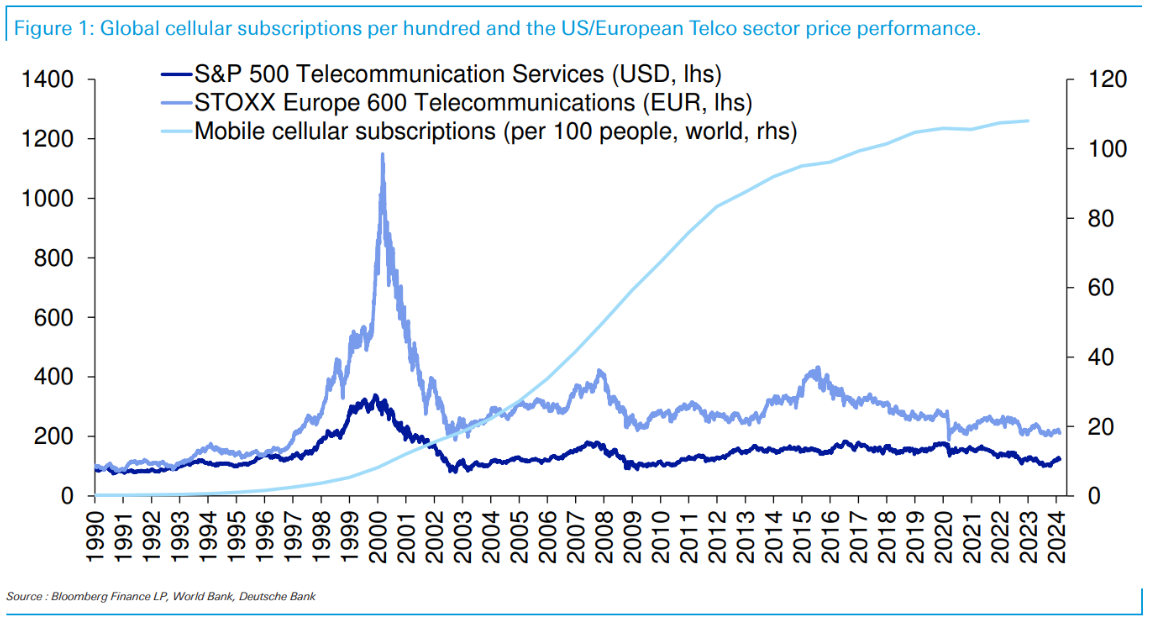
Wskaźnik globalnej penetracji telefonów komórkowych ilustruje tezę inwestycyjną stojącą za spektakularnych wzrostem amerykańskich i europejskich spółek z sektora usług telekomunikacyjnych. Wskaźnik pokazuje, że teza okazał się poprawna. Telefony komórkowe okazały się przyszłością.
Jednak kursy indeksów usług telekomunikacyjnych znajdują się drastycznie poniżej poziomów z przełomu wieków.
Powyższy wykres pokazuje się, że poprawność inwestycyjnej tezy nie gwarantuje atrakcyjnych stóp zwrotu z inwestycji, która wynikała z tej tezy. Można wskazać dwa fundamentalne powody takiej sytuacji:
- inwestorzy błędnie zidentyfikowali beneficjentów realizacji tezy inwestycyjnej
- inwestorzy zignorowali fakt, że wyceny spółek z nawiązką zdyskontowały najbardziej optymistyczny z potencjalnych scenariuszy
Jest to wniosek, który inwestorzy z entuzjazmem inwestujący w motyw rewolucji AI powinni wziąć pod uwagę.
