
Wyobraźmy sobie nastolatka w epoce przed pandemią COVID-19. Dziesięcioletnia siostra nastolatka miała iść z mamą na rewię Księżniczki na lodzie. Mama zapłaciła 800 zł za dwa bilety. Ale mama musi zostać dłużej w pracy, tata jest na delegacji więc mama wręcza bilet nastolatkowi i mówi, że zapłaci mu 200 zł jak weźmie młodszą siostrę na rewię. Czy to wystarczający powód by pisać, że ceny biletów na rewie Księżniczki na lodzie osiągnęły ujemne wartości? Moim zdaniem nie.
Przykład jest daleki od ideału ale jego celem jest pokazanie, że pewien specyficzny fragment rynku może dobrze oddawać sytuację na całym rynku a może ją mocno wykrzywiać. Jak wygląda sytuacja z majowym kontraktem na ropę WTI, którego wartość osiągnęła w poniedziałek silnie ujemne wartości?
Nie ma wątpliwości, że na notowania kontraktu wpłynęła ogólna sytuacja na rynku ropy naftowej. Cena ropy jest pod olbrzymią presją związaną z największym w historii negatywnym szokiem popytowym. Jednocześnie skala spadku cen na tym konkretnym instrumencie finansowym wynikała w dużym stopniu ze specyficznych warunków rozliczenia tego kontraktu i nie oddawała dobrze sytuacji na globalnym rynku ropy naftowej.
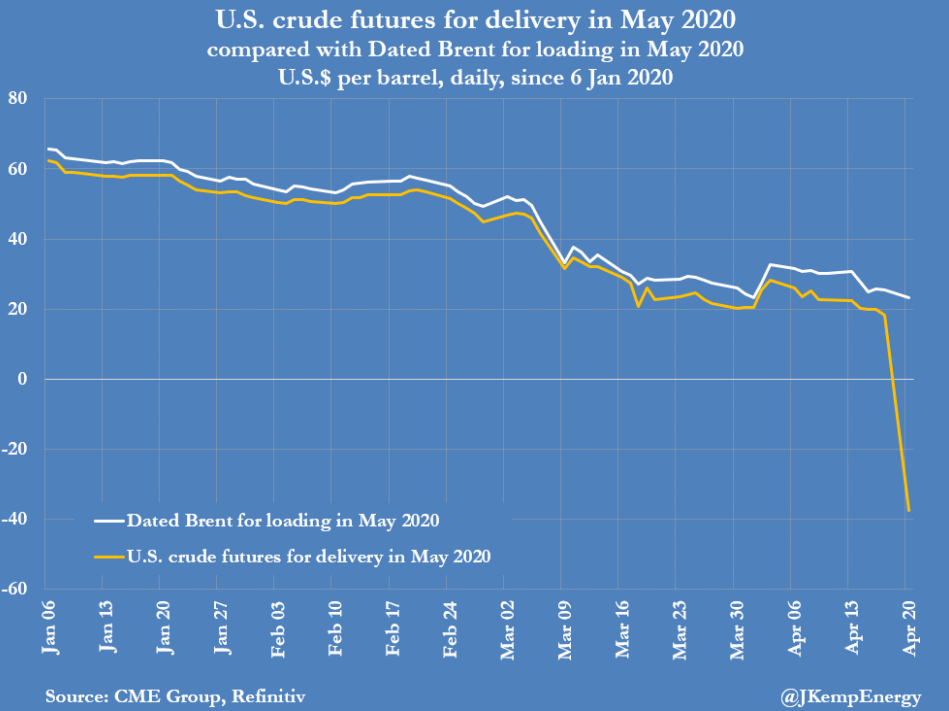
Tę idę dobrze ilustruje porównanie zachowania kontraktów na ropę WTI i ropę Brent (przy czym kontrakty na Brent mają opcje gotówkowego rozliczenia). W zachowaniu tych drugich walorów widać potężną presję na rynku ropy naftowej ale ich cena nie zbliżyła się do poziomu zerowego. Wyraźnie to widać na wykresie, który wczoraj udostępnił John Kemp:
Podkreślałem na blogu, że w analizie rynku ropy naftowej kluczowe jest zrozumienie, że jest to rynek działający przy bardzo wąskich widełkach równowagi z bardzo niską elastycznością podaży i popytu w krótkim terminie. Oznacza to, że wszystkie szoki na rynku naftowym kończyły się gwałtowną reakcją ceny. Do tej pory mieliśmy okazję obserwować w krótkim terminie głównie negatywne szoki podażowe. Z reguły wtedy gdy z powodów politycznych wypadał z rynku jeden lub kilku producentów (np. Libia w okresie wojny domowej). Takie sytuacje kończyły się gwałtowną zwyżką ceny bo konsumenci nie przestawali z dnia na dzień jeździć i latać.
W 2020 roku konsumenci zrobili bezprecedensowego psikusa producentom ropy naftowej i z dnia na dzień przestali jeździć i latać. Powstał gigantyczny negatywny szok popytowy. W kilka tygodni wyparowało od kilkunastu do trzydziestu procent popytu. Popyt na rynku roby podaje się w konwencji strumienia w milionach baryłek dziennie i na początku 2020 wynosiła około 100 mb/d. Negatywny szok popytowy obserwowaliśmy się także w czasie recesji towarzyszącej globalnemu kryzysowi finansowemu. Rozegrał się on dużo wolniej ale także wtedy podaż bardzo powoli zareagowała na spadek popytu i ceny ropy zanurkowały z około 150 dolarów do 30 dolarów.
Myślę, że zrozumienie dlaczego podaż z opóźnieniem reaguje na wzrost popytu na ropę jest intuicyjnie proste. Proces inwestycyjny na rynku ropy trwa lata, a czasem dekady. Gdy w pierwszej dekadzie XXI wieku gwałtownie wzrosło zapotrzebowanie na ropę w gospodarkach wschodzących rynek naftowy potrzebował kilka lat by uruchomić dodatkową produkcję. Mniej intuicyjne jest zrozumienie dlaczego nie można szybko zmniejszyć podaży. Wyróżniłbym trzy rodzaje powodów: polityczne, ekonomiczne i technologiczne. Powody polityczne wiążą się z fiskalną rolą dochodów z ropy naftowej w wielu państwach – dochody z ropy „domykają” budżety więc państwa mają wiele powodów by nie ograniczać produkcji nawet przy spadku cen. Inny polityczny powód to postawa Arabii Saudyjskiej, która w opinii wielu analityków próbuje zniszczyć łupkowy przemysł naftowy w USA (owoc postępu technologicznego i pozytywnego szoku popytowej z pierwszej dekady XXI wieku). Ten segment uzyskał kontrolę nad rynkiem ropy naftowej kosztem Arabii Saudyjskiej. Królestwo chce wyeliminować tę konkurencję i powrócić do roli „swing producenta”.
Równie ważne są powody ekonomiczne i technologiczne. Wynikają z tego, że ograniczenie produkcji, zamknięcie szybów naftowych, wiąże się ze sporymi kosztami ekonomicznymi. Zamknięcie szybu może być nieodwracalne, może uczynić niedostępnymi część znajdujących się w złożu zasobów, wiąże się z dużymi wydatkami (także na ponowne uruchomienie). Z tego powodu wielu producentów, może mieć ekonomiczny interes w produkcji ropy nawet jeśli sprzedają ją za kilka dolarów za baryłkę lub oddają za darmo, jeśli spodziewają się, że za kilka miesięcy sytuacja się poprawi i ceny wrócą na wyższe poziomy. Ta sytuacja ma miejsce w USA i Kanadzie.
Reszta historii jest już prosta. Jeśli z całkowitego popytu na poziomie 100 milionów baryłek dziennie wypadło od 15 do 30 mb/d a podaż zareagowała jedynie na część tego obsunięcia to każdego dnia wydobywa się z ziemi nadwyżkowe kilkanaście milionów baryłek. Muszą trafić do magazynów. Przestrzeń magazynowa jest ograniczona i przez kilkanaście tygodni takiej nadwyżki zdolności magazynowe mogą się zmniejszyć do zera. To wyjaśnia potężną przecenę na rynku ropy. Część analityków sugeruje, że jeśli nie będzie skoku popytu ani ostrego cięcia podaży to globalne zdolności magazynowe skończą się na przełomie maja i czerwca. To będzie oznaczać wkroczenie rynku ropy naftowej w zupełnie nową erę.
Rynek ropy jest jednym z rynków, który ma problem z adekwatnym benchmarkiem. Ceny ropy WTI i Brent to najważniejsze benchmarki na rynku ropy choć produkcja tych dwóch typów ropy stanowi zaledwie kilka procent całkowitej produkcji. Mimo to większość formuł cenowych odwołuje się albo do ceny WTI albo Brent (z reguły razem z ceną lokalnej ropy naftowej, np. Bonny Light dla ropy nigeryjskiej czy Arab Light dla ropy z Zatoki Perskiej). Brent jest dużo bardziej popularny i dominuje wschodnią półkulę. WTI odgrywa kluczowe znaczenie w Ameryce Północnej.
Jedną z cech rynku ropy naftowej jest także istnienie wąskich gardeł. W produkcji, transporcie i przetwórstwie. To zrozumiałe bo infrastruktura jest bardzo droga i utrzymywanie ewentualnych wolnych mocy byłoby bardzo kosztowne. Wąskie gardła widać np. przy okazji huraganów gdy wyeliminowanie kilku rafinerii czy terminali przeładunkowych destabilizuje sytuację na całym rynku w Północnej Ameryce. Było je widać kilka lat temu gdy w USA zanurkowały ceny gazu ziemnego bo razem ze wzrostem produkcji ropy łupkowej wzrosła produkcja tego surowca a nie było infrastruktury do jego eksportu. Wąskie gardła sprawiają, że transport dużych ilości ropy z regionów gdzie jest chwilowa, duża nadpodaż do miejsc gdzie nadpodaż jest mniejsza, gdzie są jeszcze wolne magazyny jest często nierealny z logistycznego punktu widzenia.
Wszystkie wymienione wyżej czynniki pracowały razem by w poniedziałek dziennikarze lifestylowi mogli na Twitterze pisać dowcipy o tym, że ktoś będzie im dopłacać za tankowanie. Notowane na NYMEX kontrakty na ropę WTI są rozliczane fizycznie przez dostawę i odbiór ropy naftowej w terminalu w Cushing, w Oklahomie. Wygasające we wtorek majowe kontrakty wiążą się z majową dostawą i odbiorem ropy naftowej. Jeden kontrakt to tysiąc baryłek (a baryłka to około 160 litrów ). Problem polega na tym, że terminal w Cushing nie ma już najprawdopodobniej wolnej mocy magazynowej (ta teoretycznie wolna jest już zarezerwowana). Podmioty bez dostępu do przestrzeni magazynowej w Cushing nie chciały więc zostać z długą pozycją bo nie chciały odbierać fizycznej ropy w maju w Oklahomie. To wyjaśnia determinację sprzedających w poniedziałek.
Wąskie gardła terminalu w Cushing i związane z tym anomalie w notowaniach kontraktów na ropę WTI znane są od wielu lat i dawały o sobie znać za każdym razem gdy na amerykańskim rynku były nadwyżki ropy. W poniedziałek kontrakty na WTI po raz pierwszy w historii zanotowały wartości negatywne. Cena rozliczenia za poniedziałek wyniosła -37,63 USD (to ważona wolumenem cena z dwóch ostatnich minut handlu). Można tę sytuację wyjaśnić tym, że zdesperowani posiadacze długich pozycji chcieli z nich wyjść przed wygaśnięciem kontraktu a na rynku nie było uczestników, którzy z reguły kupowali wtedy kontrakty bo chcieli odebrać fizyczną ropę. Nie było ich (np. rafinerii) bo przez izolację społeczną runął popyt na produkty naftowe, przede wszystkim paliwa. Zrozumienie dlaczego cena spadła w okolice zera jest intuicyjne. Natomiast zejście na silnie negatywne poziomy można wyjaśnić wymuszoną likwidacją pozycji (fire sale).
Poniedziałkowy handel majowy kontrakt na WTI rozpoczął z około 100 000 otwartych pozycji (każda po 1000 baryłek co daje 100 milionów baryłek – to więcej niż całość przestrzeni magazynowej w Cushing) a w trakcie desperackiej wyprzedaży zamknięto około 90% tych pozycji. Co ciekawe, we wtorek, a więc w ostatni dzień notowań kurs majowego kontraktu wyraźnie odbił przy dużo niższym wolumenie. Jednocześnie, dramatycznie zanurkowała cena czerwcowego kontraktu – tak jakby inwestorzy nagle uświadomili sobie, że przez miesiąc nie wzrośnie w Cushing zdolność magazynowa.
Tak więc charakter i skala spadku z poniedziałku pozostanie pewną zagadką. Sprowadza się ona do pytania: dlaczego paniczne zamykanie długich pozycji miało miejsce akurat w poniedziałek? Wiadomo natomiast, że długich pozycji na majowym kontrakcie nie miał już wtedy US Oil ETF, na którym skupiło się bardzo dużo uwagi. Warto też zauważyć, że w poniedziałek uwaga inwestorów przeniosła się już na czerwcowy kontrakt WTI co widać zarówno po wolumenie obrotów jak i liczbie otwartych pozycji i to czerwcowy kontrakt był w tym dniu najważniejszym wskaźnikiem ceny ropy WTI.
Silnie negatywne ceny majowego kontraktu na WTI są więc rynkową anomalią, czymś w rodzaju usterki. Choć należy zauważyć, że była to usterka gigantycznych rozmiarów bo obrót w poniedziałek przekroczył 6 mld dolarów. Natomiast ta usterka bezpośrednio wynika z olbrzymiej presji na rynku ropy naftowej, która jeśli nic istotnego się nie zmieni może sprowadzić ceny ropy na dużo niższe poziomy.
Cushing jest położonym w środku kontynentu terminalem w regionie naftowym z dużą nadwyżką produkcji i słabym połączeniem z resztą świata. Nie ma ekonomicznych możliwości „ściągnięcia” tej nadwyżki (choćby tysiące szwagrów przyjechało swoimi lagunami z beczkami na przyczepkach). Rynek ropy wydaje się globalny ale to wiele lokalnych rynków często połączonych wąskimi gardłami. Terminale dla ropy Brent mają na przykład dużo lepsze połączenie z resztą świata. Można więc traktować Cushing jako swego rodzaju ostrzeżenie dla całego rynku naftowego.



