
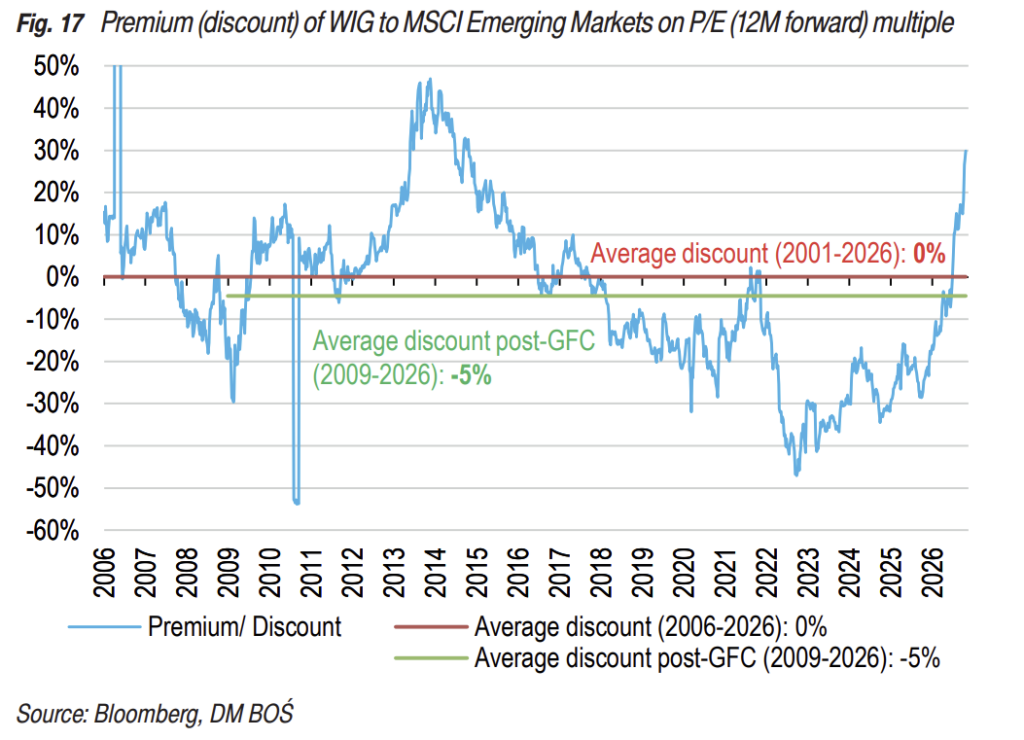
Od globalnego kryzysu finansowego polskie akcje notowane były z dyskontem wobec innych rynków wschodzących.
Przeciętne dyskonto dla wskaźnika cena/wartość księgowa (C/WK) wynosiło 23%. Pod względem wskaźnika cena/zysk dla prognozowanych zysków w najbliższych 12 miesiącach (forward P/E) WIG był tańszy od indeksu MSCI Emerging Markets przeciętnie o 5%.
Wielu inwestorów może więc zdziwić, a może nawet zaszokować, że obecnie polskie akcje notowane są z 30% premią do rynków wschodzących pod względem wskaźnika C/Z dla prognozowanych zysków.
Pokazuje to dzisiejszy wykres dnia, który pochodzi z raportu Equity Strategy 2027, który stworzyli analitycy DM BOŚ.
Polskie akcje nie są drogie. WIG notowany jest przy wskaźniku forward P/E na poziomie 11,26. Ten sam wskaźnik dla indeksu MSCI Poland wynosi 11,09.
Nie są to „obiektywnie” wysokie wskaźniki. Polskie akcje nie są też historycznie drogie.
O polskich akcjach na pewno można jednak powiedzieć, że przestały być okazyjnie tanie. Pod koniec 2022 roku, na początku trwającej hossy, wskaźnik forward P/E dla WIG znajdował się poniżej 6. WIG jest więc teraz niemal dwa razy droższy niż na początku hossy cztery lata temu.
Dużo tańsze niż jeszcze kilka lat temu stały się za to rynki wschodzące. Indeks MSCI Emerging Markets notowany jest przy wskaźniku forward P/E na poziomie 8,67, choć jeszcze w 2025 roku wskaźnik ten sięgał poziomu 14. Na progu trwającej hossy forward P/E dla rynków wschodzących wynosił około 10.
Myślę, że większość czytelników zna rozwiązanie zagadki niskiego forward P/E dla indeksu MSCI Emerging Markets. Aż 42% składu indeksu to spółki z branży technologii informatycznych, w tym spółki z narracji AI dostarczające kluczowe podzespoły dla centrów danych.
Spółki z sektora półprzewodników „potrafią być” notowane przy skrajnie niskich wskaźnikach forward P/E. Na przykład SK Hynix i Samsung – z łącznym udziałem w indeksie powyżej 13% – notowane są przy wskaźniku forward P/E poniżej 3.
Większość czytelników zna też rozwiązanie zagadki niskiego forward P/E dla części spółek z segmentu półprzewodników. To brak przekonania rynku, że aktualne i prognozowane na następne 12 miesięcy zyski okażą się trwałe w średnim i długim terminie.
Tak więc 30-procentowa premia w wycenie polskich akcji względem rynków wschodzących nie musi oznaczać, że są nieatrakcyjnie drogie. Może oznaczać, że rynek zaczął „nagradzać” polskie akcje za to, co kiedyś uznawał za ich poważną przywarę: za „nudną” narrację stabilnego wzrostu relatywnie przewidywalnych zysków.
