Podsumowania 2016 roku i prognozy na 2017 rok nie mogą obyć się bez odniesienia do zwrotu na rynku ropy. Odczuwam jednak jakiś czytelny brak wrażliwości komentatorów na wpływ ropy na rynki. Dlatego dziś spojrzenie na gwiazdy 2016 roku z pytaniem o ryzyka na kolejne 12 miesięcy.
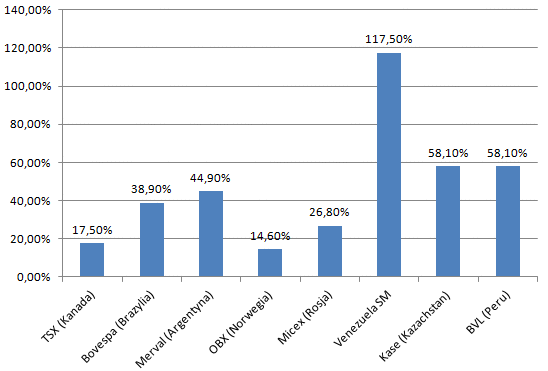
Nie ma wątpliwości, iż mocny wzrost cen ropy był jednym z fundamentów dobrego zachowania części giełd w zakończonym roku. Odbicie cen surowca przełożyło się również na lepsze perspektywy inflacji i faktycznie kształtuje dziś oczekiwania na rok 2017. Optymizm surowcowy – dotyczy również rynku miedzi – był jednym z fundamentów odreagowania części walut i mocno pomagał giełdom w Ameryce Południowej, Rosji i np. zupełnie pomijanemu w polskich analizach, a dość symbolicznemu z pewnego punktu widzenia rynkowi w Kazachstanie. Poniższy wykres pokazuje procentowe zmiany indeksów, dla których cenę ropy można uznać za ważne lub wręcz kluczowe z pytaniem, czy w kolejnych 12 miesiącach zasadnym jest oczekiwanie równie dobrej postawy, czy raczej powrotu do średniej i negatywnego wpływu cen surowców na akcje, inflację i giełdy?