
Andrew Ross Sorkin na blogu Dealbook zwrócił uwagę na intrygujące badania zachowania rynku opcji na akcje w okresie bezpośrednio poprzedzającym informacje o fuzjach i przejęciach (M&A). Z badań wynika, że nawet 1/4 fuzji i przejęć może towarzyszyć aktywność na rynku opcji odpowiadająca zachowaniu inwestorów dysponujących informacjami o przyszłych transakcjach M&A.
Patrick Augustin, Menachem Brenner, Marti Subrahmanyam (ABS) stworzyli bazę 1859 transakcji (fuzji i przejęć) z lat 1996-2012, dla których posiadali dane o notowaniach akcji i opcji na akcje. Następnie sprawdzili w jak wielu przypadkach zachowanie rynku opcji na 30 dni przed ogłoszeniem transakcji odpowiada zachowaniu będącemu wynikiem działań inwestorów posiadających informacje o przyszłych transakcjach M&A.
Inspiracją do przeprowadzenia tych badań były komentowane w mediach przypadki insider tradingu, w tym zakończone sukcesem dochodzenie amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) w sprawie wykorzystania na rynku opcji informacji poufnych dotyczących przejęcia spółki Heinz przez Berkshire Hathaway i 3G Capital.
Badacze stwierdzili, że nawet 1/4 transakcji M&A z ich bazy poprzedzona jest pozytywnym nadzwyczajnym obrotem na opcjach na akcje przejmowanej spółki. Co więcej, wspomniany nadzwyczajny obrót jest najmocniej widoczny na opcjach kupna poza pieniędzmi (OTM call) – z więc na instrumentach najbardziej atrakcyjnych z punktu widzenia inwestora posiadającego poufne informacje o transakcji M&A (przeciętna 1-dniowa premia za przejęcie to 31% w bazie ABS).
Poniższy zestaw wykresów pokazuje przeciętny dzienny (a) i skumulowany nadzwyczajny obrót (b) na wszystkich opcjach, opcjach kupna (call) i opcjach sprzedaży (put):
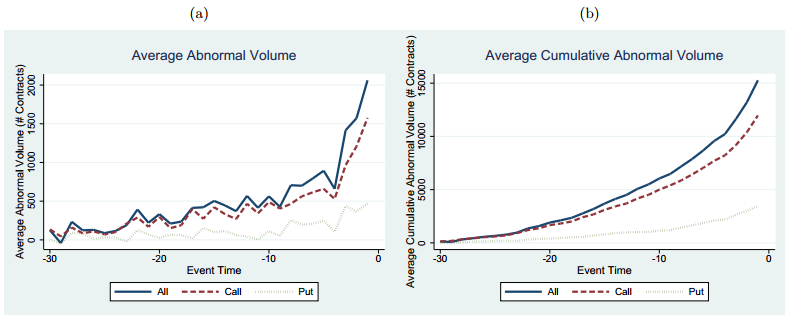
Gdy badacze skoncentrowali swoją uwagę na idealnych dla posiadającego informacje poufne opcjach – nisko wycenianych, wygasających krótko po ogłoszeniu transakcji M&A, z niezerowym obrotem to wyniki analizy były jeszcze bardziej wyraźne. Badacze zaobserwowali też inne oznaki działania dysponujących poufnymi informacjami inwestorów w okresach poprzedzających transakcje M&A – zwiększenie się implikowanej zmienności i zwiększenie się różnicy pomiędzy ofertami kupna i sprzedaży opcji.
Autorzy badań porównali wyniki swojej analizy z aktywnością regulatora amerykańskiego rynku finansowego – SEC. Okazało się, że publicznie dostępna baza SEC zawiera 88 spraw sądowych dotyczących insider tradingu na rynku opcji przed transakcjami M&A z lat 1996-2012. Jeśli zestawimy tę liczbę z rezultatami analizy ABS to okaże się, że zdecydowana większość nielegalnej aktywności na rynku opcji przed transakcjami M&A pozostaje poza zasięgiem amerykańskiego regulatora. Także ilościowa analiza wspomnianych wyżej działań SEC sugeruje podobny wniosek – SEC koncentruje swoją uwagę na dużych transakcjach M&A, transakcjach oferujących dużą premię za przejęcie (z więc stwarzających okazję do osiągnięcia bardzo wysokich nadzwyczajnych stóp zwrotu przez osoby korzystające z informacji poufnych) oraz na transakcjach, w których spółka przejmująca ma siedzibę poza USA. Co ciekawe, tego typu strategia wydaje się sensowna dla regulatora dysponującego ograniczonymi zasobami i muszącego w równym stopniu co o „uczciwość” rynku dbać o swój publiczny (medialny i polityczny) wizerunek. ABS zauważyli, że przeciętnie SEC potrzebuje około dwóch lat na przeprowadzenie dochodzenia w sprawie insider tradingu i skierowanie sprawy do sądu.
Jeśli wnioski, które ABS wyciągnęli ze swojej analizy są słuszne to potwierdza ona to czego wszyscy się spodziewali – rynek w niewielkim stopniu przypomina wyrównane pole gry. Powyższy wniosek wskazuje, że inwestorom nie posiadającym informacyjnej przewagi wygrywanie na takim rynku może przychodzić z trudem.



