
Wyobraźmy sobie, że amerykański rynek akcji jest w trakcie spektakularnego boomu, w którym rośnie ponad 50% w trzy lata. Na przykład związanego z ekscytującą rewolucją technologiczną.
Co jest bardziej prawdopodobne: że po pięciu latach rynek odda całość wzrostów – spadnie o około 33% – czy że po raz kolejny wzrośnie o 50%?
To fascynujące pytanie wymaga, by inwestorzy skonfrontowali ze sobą dwie intuicyjne rynkowe reguły: zasadę kontynuacji trendu i zasadę powrotu do średniej. Powiedzenie „trend jest Twoim przyjacielem” z maksymą „nic nie rośnie wiecznie”.
W udostępnionej przez CFA Institute Research Foundation monografii Exponential Wealth: Centuries of Stock and Bond Returns pod redakcją Rogera G. Ibbotsona można znaleźć odpowiedź na zadane wyżej pytanie.
Co mówią 232 lata historii?
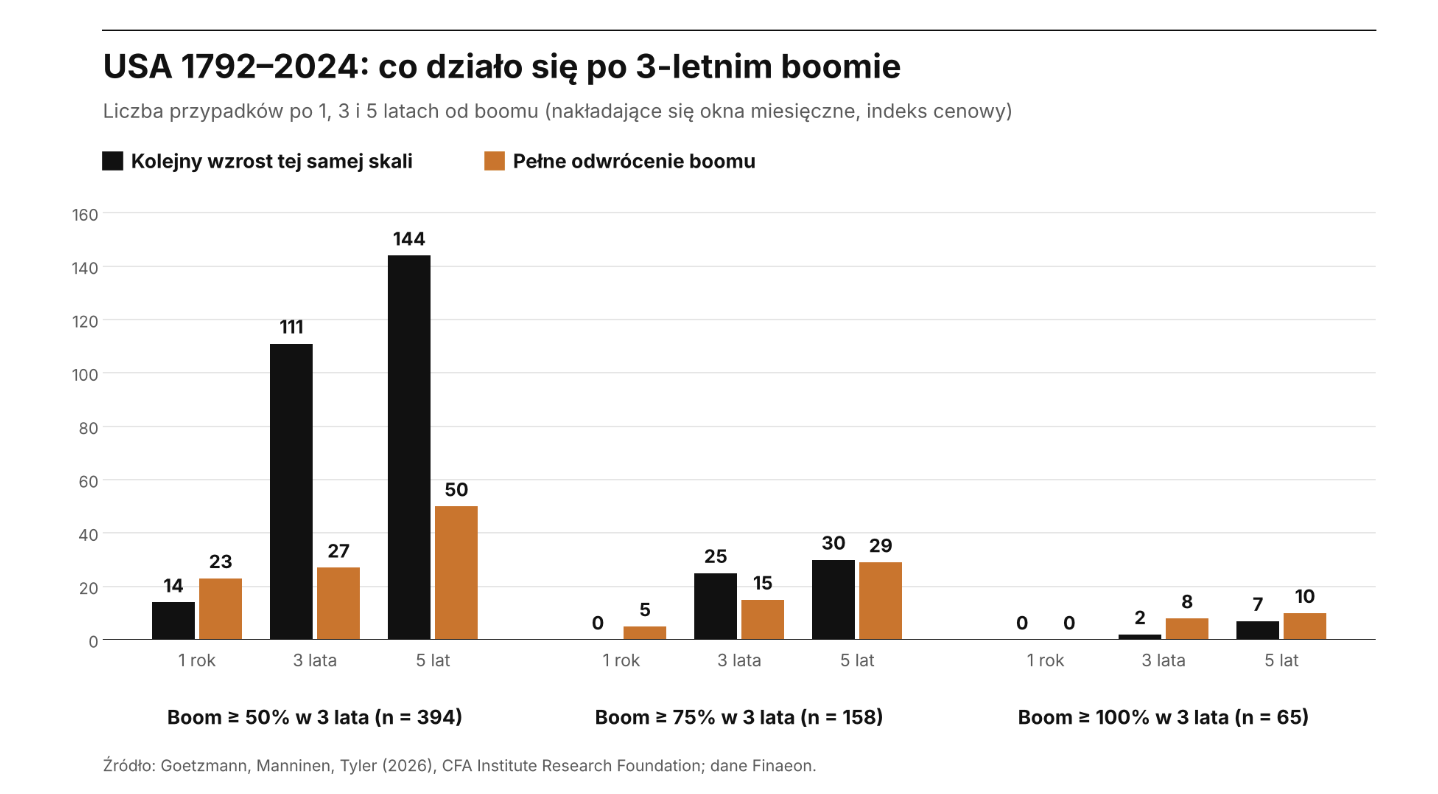
W historii amerykańskiego rynku akcji od 1792 do 2024 roku miały miejsce 394 epizody, zidentyfikowane jako nakładające się okna miesięczne, w których rynek wzrósł ponad 50% w trzy lata. W 144 przypadkach pięć lat po zakończeniu boomu rynek znajdował się co najmniej 50% wyżej. W 50 przypadkach pięć lat później rynek spadł o co najmniej 33%, czyli zanotował spadek odpowiadający odwróceniu 50-procentowego boomu.
Autorzy, Goetzmann, Manninen i Tyler, zbadali kilka wariantów trzyletnich i rocznych boomów oraz kilka różnych horyzontów czasowych po boomach. Argumentują, że dane z amerykańskiego rynku akcji z ostatnich 232 lat nie potwierdzają intuicji, że duży wzrost cen akcji zapowiada krach.
Wykres poniżej odtwarza analizę autorów dla różnych kombinacji trzyletnich boomów i trzech horyzontów czasowych.
Odtworzyłem analizę autorów na danych Shillera od 1900 roku i na danych Stooq od 1950 roku. Zrobiłem to z kilku powodów. Po pierwsze, choć 232 lata analizy wyglądają spektakularnie, to ze względu na słabą jakość danych i gigantyczne różnice pomiędzy rynkiem w 1800 roku a rynkiem w 2000 roku mają, moim zdaniem, ograniczoną wartość.
Po drugie, chciałem sprawdzić, co się działo pomiędzy dwoma ekstremami wyodrębnionymi przez autorów. Po trzecie, chciałem skonfrontować uzyskane wyniki ze specyfiką amerykańskiego rynku akcji, który – jak wszyscy doskonale wiemy – w długim terminie rośnie nominalnie 6–8% rocznie bez uwzględniania dywidend.
Co się okazało?
Po wykluczeniu rynkowej prehistorii wnioski nie są już tak jednoznaczne.
Zacznijmy od wspomnianego na wstępie zestawienia – trzyletniego boomu o skali co najmniej 50% wzrostu i pięcioletniego okresu po tym boomie.
Co pokazuje nowsza historia?
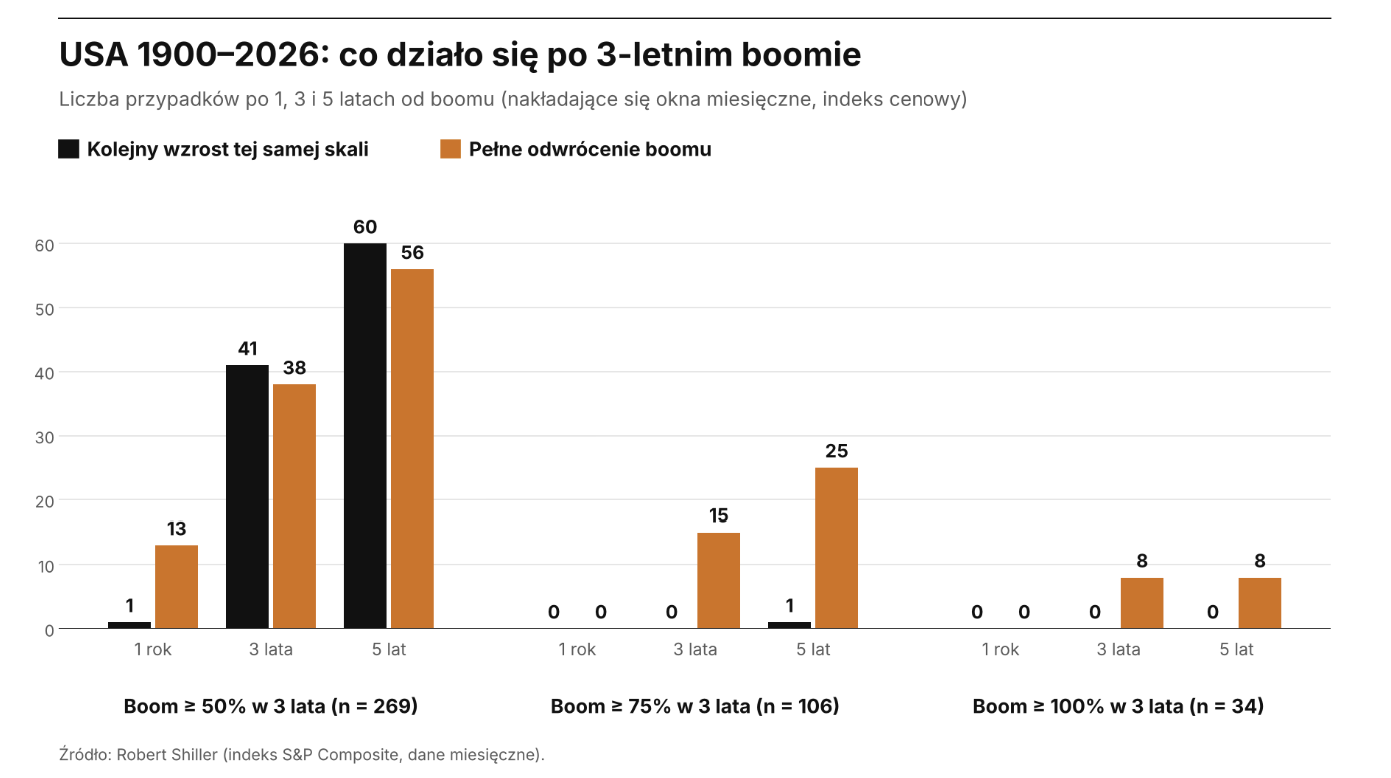
W okresie od 1900 roku wystąpiło 246 przypadków ze znanym wynikiem. Z tego zbioru kolejny wzrost o 50% zanotowano w 60 przypadkach, a spadek o co najmniej 33% w 56 przypadkach. W 130 epizodach nie wydarzyło się nic specjalnego.
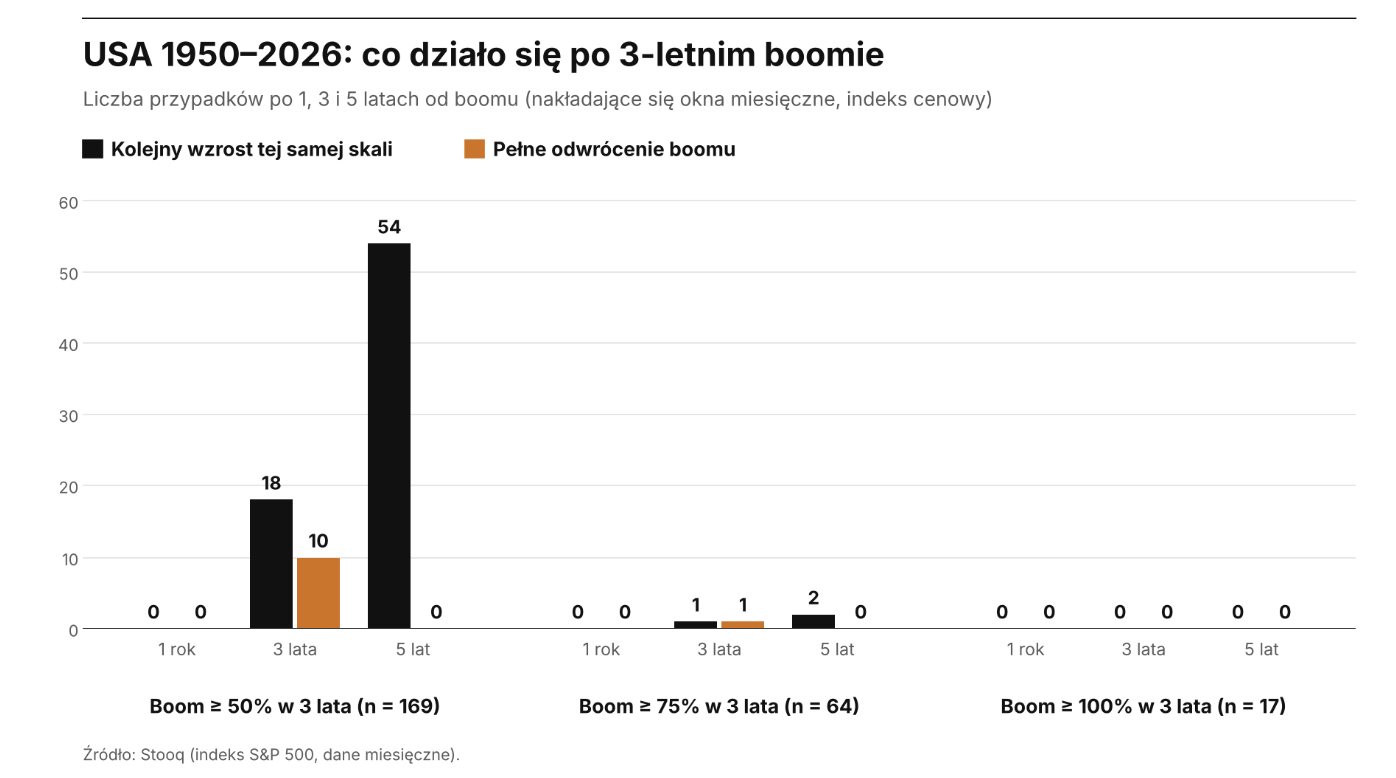
Spektakularnie wyglądają natomiast dane z okresu po 1950 roku: 146 epizodów ze znanym wynikiem, 54 epizody z kolejnym wzrostem i zero epizodów z wymazaniem wzrostu z boomu.
Skąd tak duża różnica pomiędzy danymi z okresu po 1900 roku i po 1950 roku? Krótszy horyzont danych nie obejmował dwóch hoss i bolesnych bess, które po nich nastąpiły w latach 20. i 30.
Tak wyglądają kompletne wyniki dla danych Shillera od 1900 roku dla trzyletniego boomu na rynku akcji.
Jakie wnioski możemy z nich wyciągnąć?
W każdej z dziewięciu kombinacji najczęściej nie dzieje się nic skrajnego. Nieekstremalne okresy „po” występują w każdej kombinacji w ponad połowie epizodów. Trzyletnie boomy nie zapowiadają ani kontynuacji boomu, ani krachu.
Kontynuacja boomu o tej samej skali występuje praktycznie tylko w przypadku umiarkowanego – 50-procentowego – boomu. W wariantach 75% i 100% praktycznie nie występuje.
Odwrócenia boomu to przede wszystkim dwa epizody hoss zakończonych w 1929 i 1937 roku. W przypadku pięcioletniego okresu po 50-procentowym boomie wszystkie 56 epizodów odwrócenia boomu wystąpiło po hossach z lat 1926–1930 i 1936–1937.
Lata 30. dla analizy amerykańskiego rynku akcji są jak wielka hossa na GPW na początku lat 90. Potrafią „ustawić” wiele analiz danych historycznych.
Przejdźmy zatem do okresu po 1950 roku. Wykres poniżej pokazuje komplet wyników dla trzyletnich boomów.
Co wynika z powyższych danych?
W danych nie znajdziemy ani jednego epizodu pełnego odwrócenia boomu pięć lat „po”. Długoterminowy trend wzrostowy „wszystko załatwił”.
Podobnie jak w poprzednim badaniu, po epizodach boomu najczęściej nie działo się nic ekstremalnego. W każdej kombinacji nieskrajny wynik występuje w przynajmniej 63% przypadków.
Bardzo rzadko występują spektakularne kontynuacje spektakularnych boomów. Po „umiarkowanym” wzroście o 50% w trzy lata powtórka wystąpiła w około jednej trzeciej przypadków. W przypadku 75- i 100-procentowych boomów powtórki praktycznie nie występowały.
Boom nie musi kończyć się krachem
Zaprezentowałem powyżej przytłaczający zestaw danych na trzech wykresach. Czy można na jego podstawie sformułować prosty, użyteczny wniosek?
W odniesieniu do amerykańskiego rynku akcji w ostatnich 230, 125 i 75 latach nieuprawnione jest przekonanie, że silne wzrosty muszą się skończyć silnymi spadkami. Może się to wydarzyć, ale silne spadki występują zdecydowanie rzadziej niż sytuacje, w których nie dzieje się „nic ekstremalnego”.
Silne spadki nie występują częściej niż silne wzrosty. Od 1900 roku przeważały tylko po dwóch hossach, zakończonych w 1929 i 1937 roku.
W następnym tekście opowiem między innymi o tym, jak długoterminowy trend wzrostowy na rynku akcji w USA „podkręca” wyniki rynku po okresach boomu.
