Od dwóch lat GPW jest zdominowana przez blue chipy, które decydują o stopach zwrotu WIG.
Przewaga rocznych stóp zwrotu indeksu WIG20 nad indeksem sWIG80 sięga już niemal 50 punktów procentowych i znajduje się na historycznie ekstremalnie wysokich poziomach.
Taka sytuacja sprawia, że wielu inwestorów zaczyna się zastanawiać, czy szerokość rynku nie wskazuje na niezdrowy charakter zwyżek.
Czym jest szerokość rynku?
Rynek może rosnąć na dwa sposoby. Może rosnąć zdecydowana większość spółek albo może rosnąć niewielka liczba dużych spółek. Indeks będzie pokazywał te same stopy zwrotu, ale „pod spodem” będą dwie zupełnie różne historie.
W konwencjonalnym ujęciu szeroki rynek to zdrowy rynek, a wzrost kreowany przez garstkę spółek uważa się za podatny na spadki.
Konwencjonalne podejście zostało mocno nadszarpnięte przez pojawienie się technologicznych „mega capów” i zdobycie przez nie hegemonii. Ich dominacja nie była tylko zjawiskiem rynkowym, lecz miała także biznesowe i gospodarcze fundamenty.
Amerykański rynek szedł w górę przez miesiące przy niewielkiej szerokości. Sygnał „wąski rynek zapowiada korektę” przestał działać.
Wielu inwestorów zaakceptowało argument, że szerokość rynku opisuje tylko strukturę wzrostów, a nie jest narzędziem do wyznaczania momentu odwrócenia trendu.
Polskie blue chipy to zupełnie inna grupa spółek niż amerykański Big Tech. Koncept szerokości rynku jest ten sam. Wzrost jest albo szeroki, albo kreowany przez kilka, kilkanaście dużych spółek.
Postanowiłem sprawdzić, jak na koniec września wygląda szerokość rynku na GPW. Analizowałem okres po 2020 roku, bo baza danych Stooq, której używam, jest podatna na błąd przeżywalności. Użyłem filtra obrotu, by wyeliminować niepłynne peryferia rynku. Sprawdziłem trzy wskaźniki.
Jak szeroka jest GPW?
Pierwszym z nich jest odsetek spółek powyżej 200-sesyjnej średniej. Co pokazuje ten wskaźnik? Spółka powyżej 200-sesyjnej średniej to spółka w trendzie wzrostowym według popularnego rynkowego podejścia.
Miara bezpośrednio odpowiada więc na pytanie, jaki odsetek spółek uczestniczy w trendzie.
Na koniec września ten wskaźnik wyniósł 55,4%. Mediana w okresach, gdy WIG był blisko historycznego szczytu, to 63,3%.
Wskaźnik jest więc poniżej normy, ale nie są to dramatycznie niskie poziomy.
W zaawansowanej bessie ten wskaźnik może spaść do kilku procent. W silnej, szerokiej hossie może przekroczyć 80%.
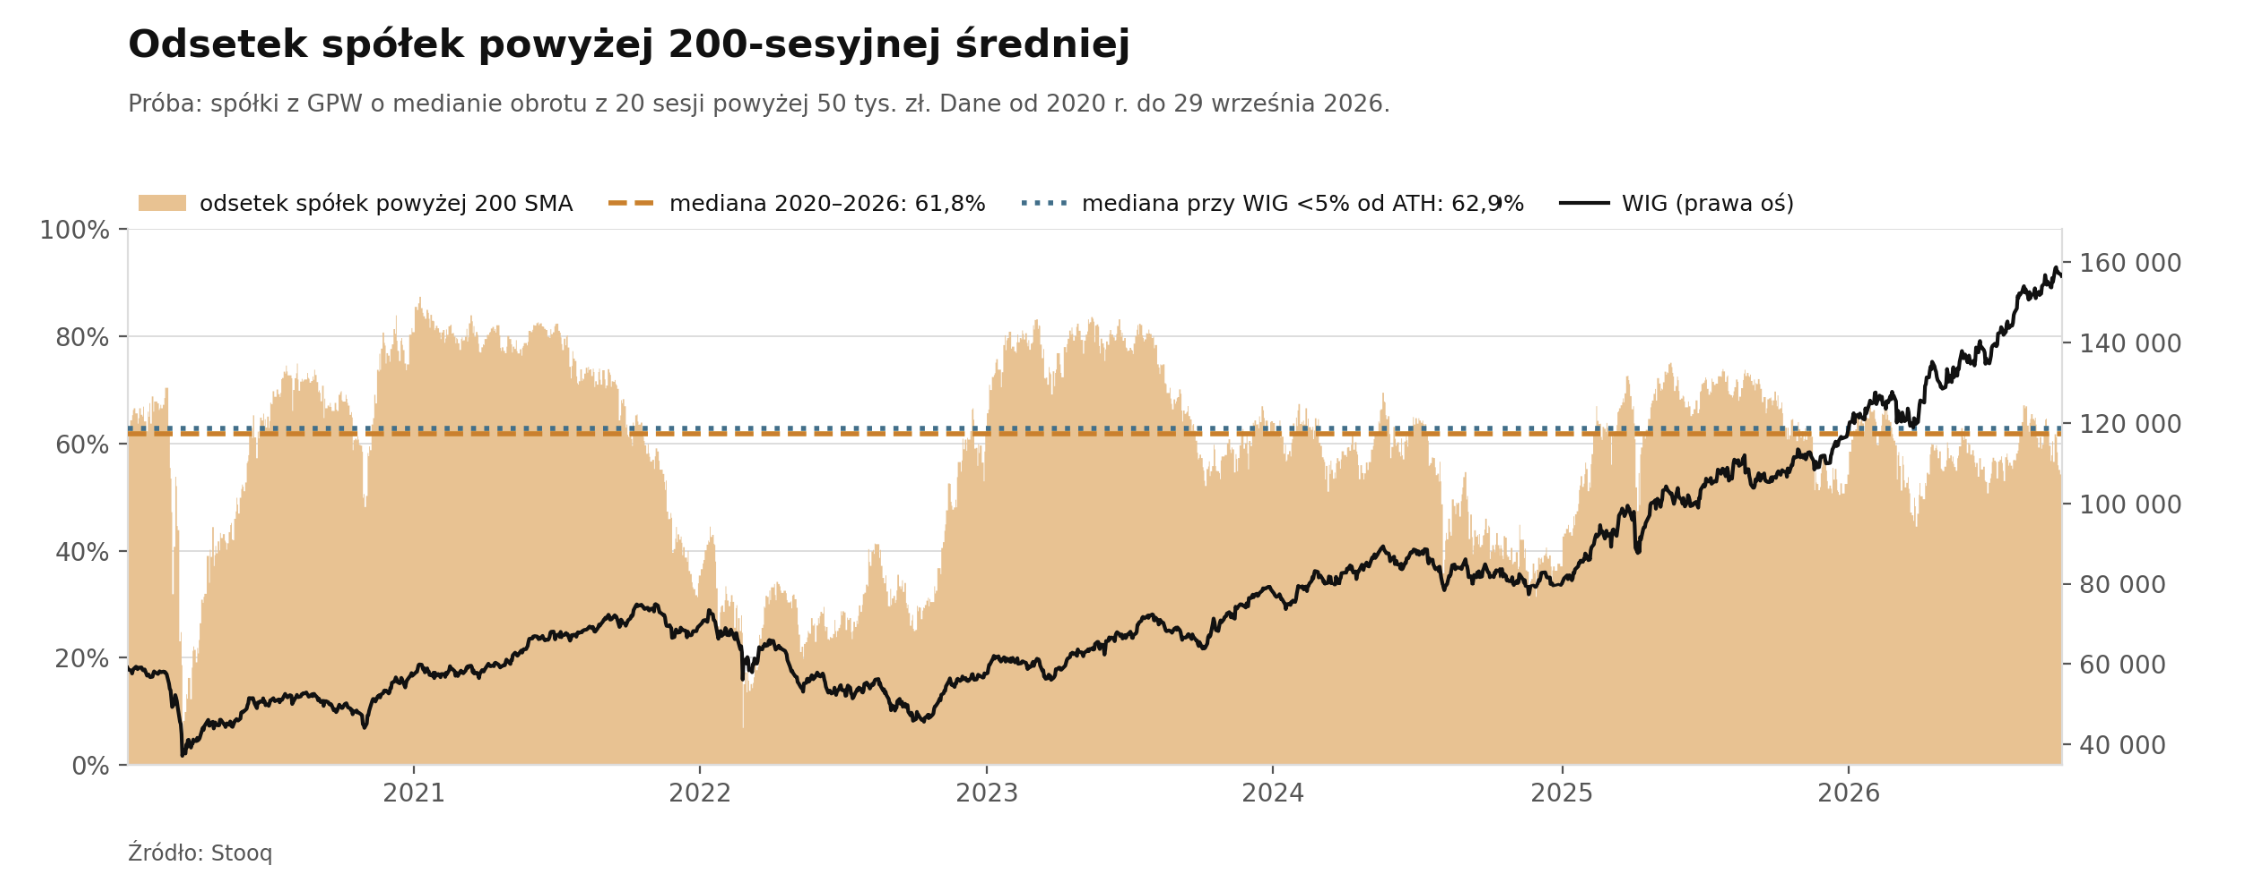
Część inwestorów dostrzeże na powyższym wykresie dywergencję w ostatnim roku. WIG poprawia historyczne szczyty, a wskaźnik spółek powyżej 200-sesyjnej średniej spada. W ostatnim roku WIG urósł z około 104 tys. do 157 tys., a odsetek spółek powyżej 200 SMA spadł z 71% do 55%.
Inwestorzy sami muszą ocenić, czy to obraz struktury rynku, czy sygnał ostrzegawczy.
Drugi wskaźnik to zestawienie stopy zwrotu WIG z medianą stóp zwrotu wszystkich analizowanych spółek. Na koniec września roczna stopa zwrotu WIG zbliża się do 50%, a medianowa spółka zyskała zaledwie około 10%.
Luka sięga więc 40 punktów procentowych. Mediana luki, gdy WIG był blisko szczytu, to 12 punktów procentowych.
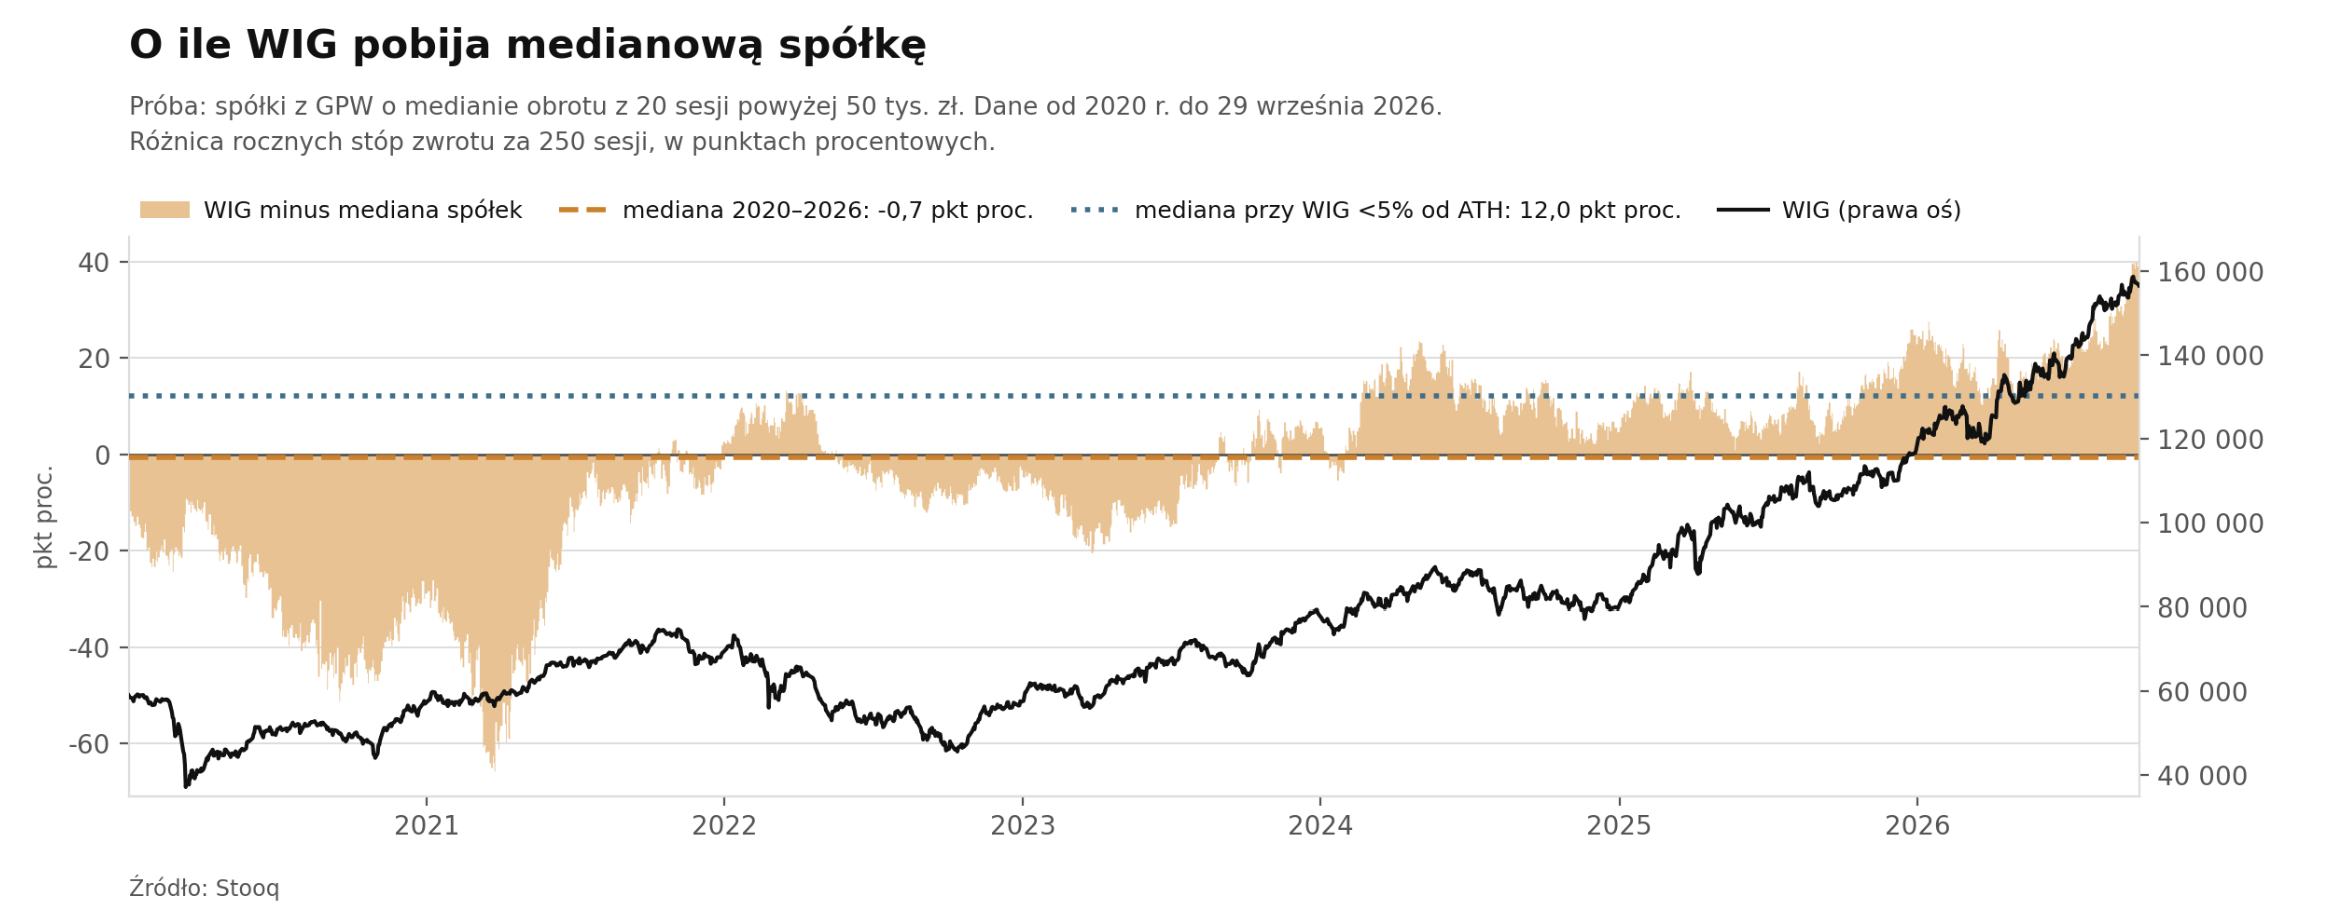
Obecny odczyt to maksimum całej próby. Luka nigdy nie była większa w okresie po 2020 roku. Zaledwie ¼ spółek wygrywa z WIG pod względem rocznej stopy zwrotu.
WIG wygrywa z medianową spółką od początku 2024 roku, ale dopiero w ostatnich miesiącach przewaga stała się ekstremalnie wysoka.
Trzeci wskaźnik to odsetek spółek blisko historycznego szczytu: nie dalej niż 10% od ATH.
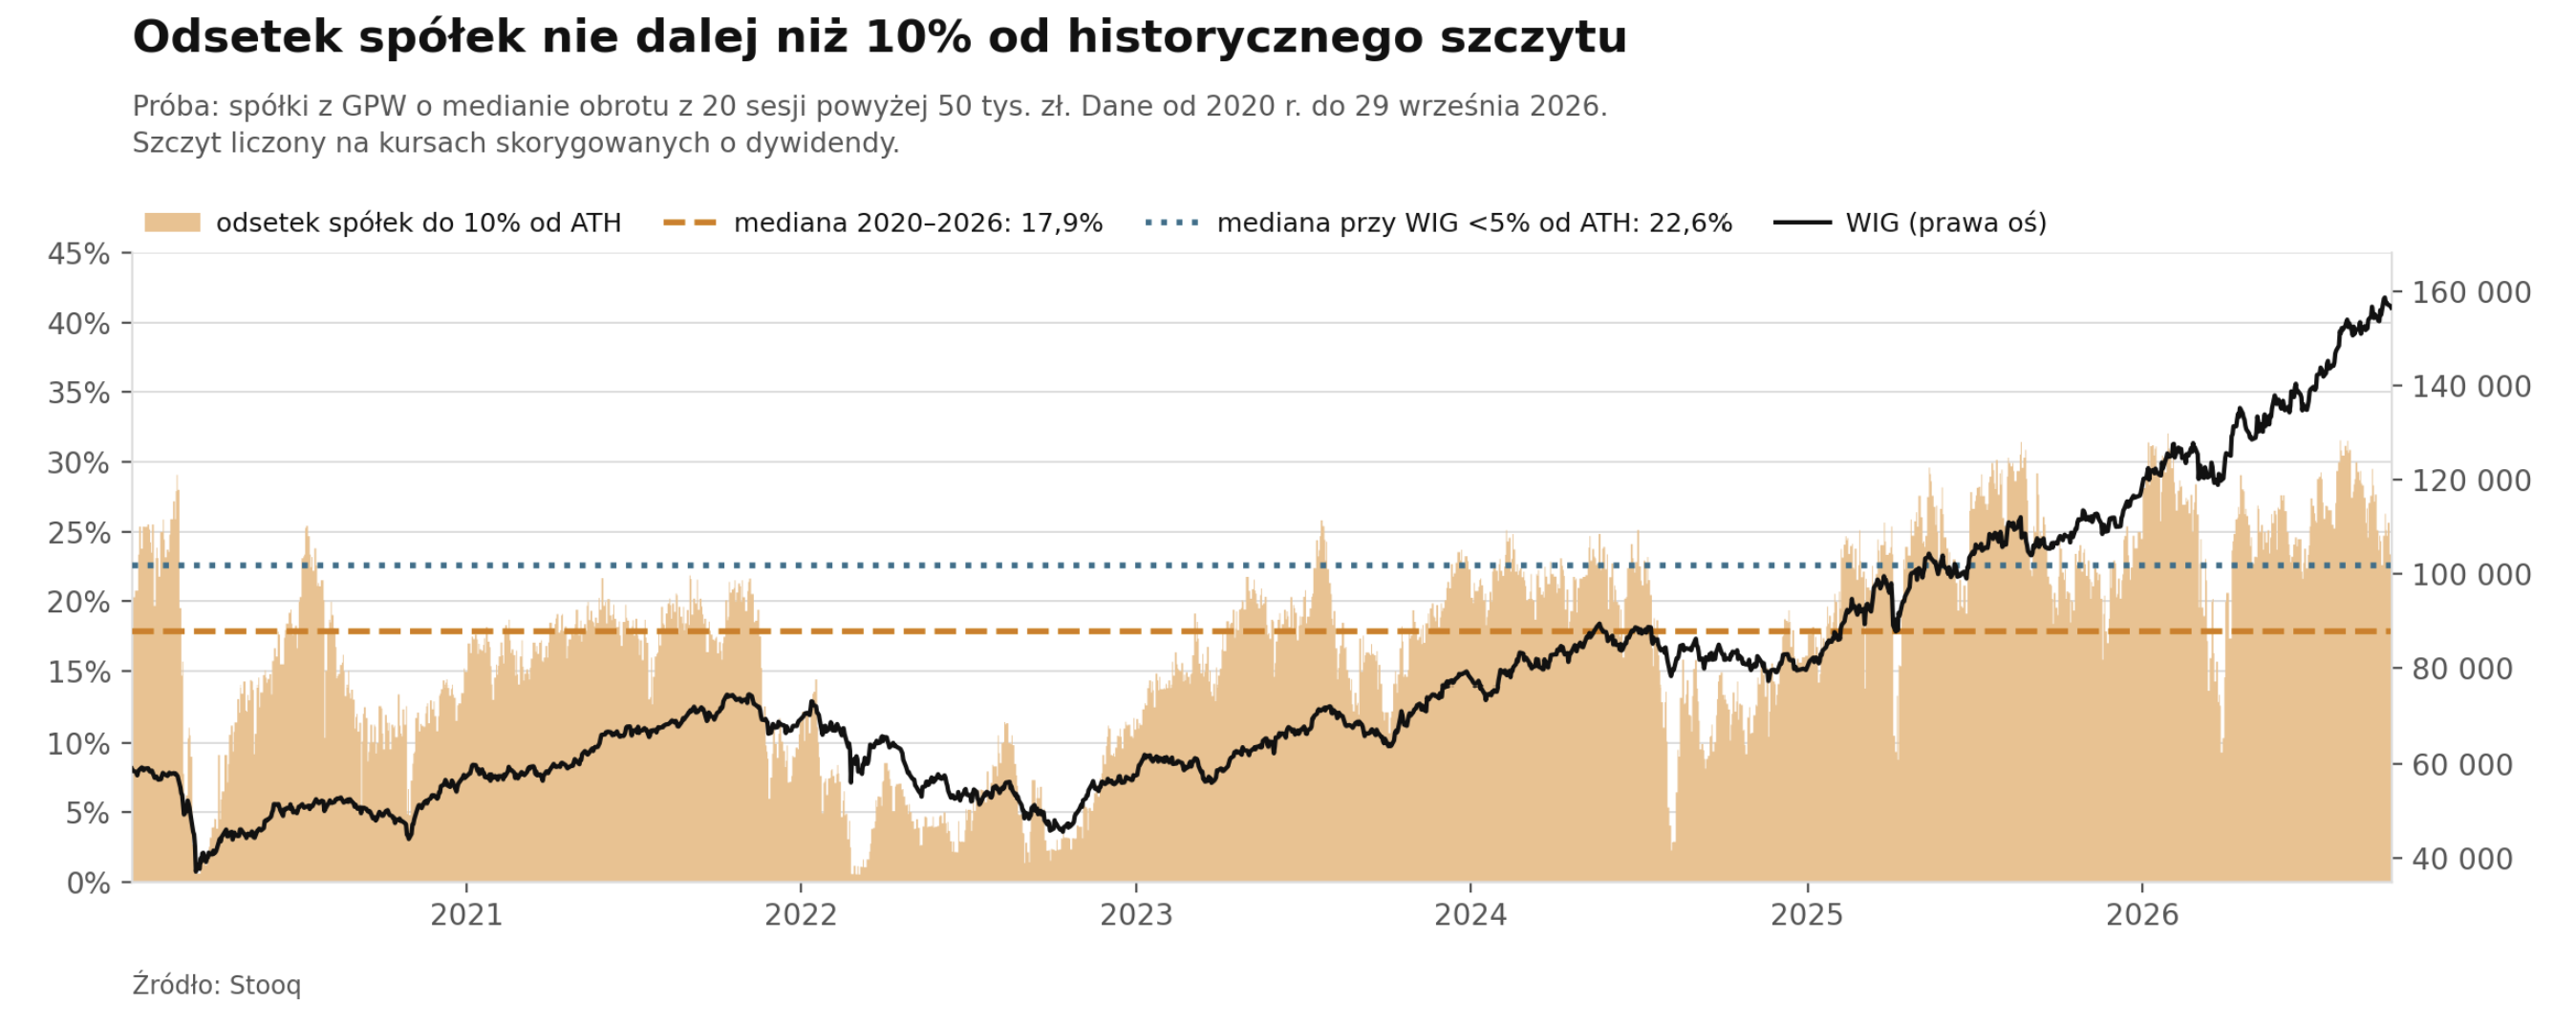
To jedyna miara powyżej normy. Wartość wskaźnika na koniec września to 24,2%, przy medianie, gdy WIG był blisko szczytu, na poziomie 22,5%.
Ta miara pokazuje, że rynek nie jest w stanie, w którym garstka liderów ustanawia nowe szczyty, a inne spółki się osuwają. Blisko szczytów znajduje się historycznie wysoki odsetek spółek.
Co pokazują dane?
Powyższa analiza potwierdza to, co już wiedzieliśmy: GPW jest zdominowana przez świetną postawę dużych spółek.
Dane nie pokazują jednak historycznie słabej szerokości rynku.
Gdyby szerokość rynku była historycznie słaba, dwa z trzech badanych wskaźników nie byłyby blisko swoich median. GPW jest mocno skoncentrowana pod względem stóp zwrotu, ale relatywnie duża liczba spółek uczestniczy w trendzie wzrostowym i znajduje się blisko szczytów.

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.