
Od piątkowego zamknięcia przed wybuchem wojny z Iranem ropa WTI zdrożała o 34,3%. Według Bespoke to największy tygodniowy skok cen ropy przynajmniej od 1985 roku.
Pokazuje to wykres dnia:
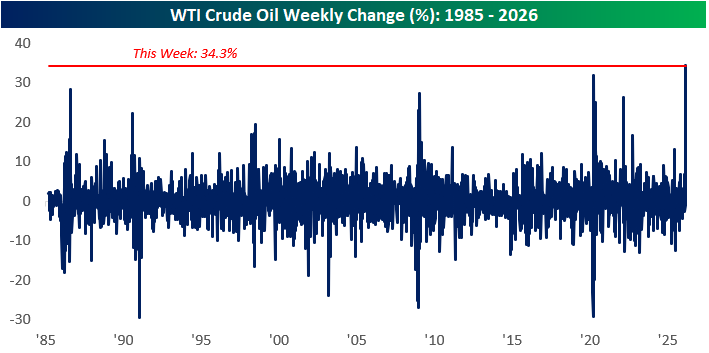
Od początku 2026 roku cena ropy WTI wzrosła niemal o 60%.
W tych okolicznościach mówienie o kolejnym szoku naftowym jest uzasadnione. Z zastrzeżeniem, że taki szok wystąpi tylko, jeśli ekstremalne problemy z podażą ropy, gazu LNG i produktów ropopochodnych, np. oleju napędowego i paliwa lotniczego, utrzymają się przez dłuższy czas. Jak długi?
Analitycy najczęściej mówią w tym kontekście o kilku miesiącach, ale ostrzegają, że nawet krótkotrwały wystrzał cen będzie mieć makroekonomiczne konsekwencje.
Podażowe szoki naftowe mają charakter stagflacyjny. Wysokie ceny energii podbijają inflację i obniżają konsumpcję, bo wyższe wydatki na paliwo i energię „zaduszają” inne wydatki. To jest fatalna „kombinacja makroekonomiczna” dla rynków akcji.
Model makroekonomiczny Bloomberg Economics pokazał, że wzrost cen ropy naftowej o 30 USD (czyli poziom, który obecnie obserwujemy) zwiększyłby inflację w strefie euro o 0,9 punktu procentowego i obniżyłby wzrost gospodarczy o 0,6 punktu procentowego.
Aktualne prognozy Europejskiego Banku Centralnego zakładają 1,2% wzrostu PKB i 1,9% inflacji w 2026 roku.
Warto w tym kontekście zauważyć, że ewentualne dłuższe zamknięcie Cieśniny Ormuz będzie mieć konsekwencje nie tylko w postaci wyższych cen energii, ale także w postaci fizycznego braku ropy naftowej, gazu LNG i produktów ropopochodnych na niektórych rynkach, w Europie i w Azji.
W tak niepewnym otoczeniu ekonomicznym w piątek opublikowano raport z amerykańskiego rynku pracy, który pokazał wzrost bezrobocia do 4,4% (prognoza 4,3%) i spadek netto miejsc pracy w sektorze pozarolniczym o 92 tysiące etatów (prognoza +55 tysięcy).
Warto więc zauważyć, że S&P 500 znajduje się 3,7% poniżej historycznego szczytu.
W Europie, dużo bardziej narażonej na szok naftowy niż USA, które są energetycznie samowystarczalne, indeks STOXX 600 znajduje się 5,5% poniżej historycznego szczytu. Tyle samo od historycznego szczytu dzieli indeks WIG.
Moim zdaniem sensownym wytłumaczeniem powyższej sytuacji jest wiara inwestorów w TACO, czyli w to, że Trump po raz kolejny stchórzy. W to, że Donald Trump, widząc makroekonomiczne konsekwencje „bałaganu na Bliskim Wschodzie”, co w przypadku USA oznaczać będzie przede wszystkim wyższe ceny benzyny, znajdzie sposób, by zakończyć gorącą część konfliktu. Ogłosić zwycięstwo i przywróci stabilność produkcji, przetwórstwa i transportu ropy naftowej w Zatoce Perskiej.
Być może prawdziwym progiem bólu dla Trumpa jest 15% wzrost cen benzyny w USA, a nie 3,7% korekta na S&P 500. Mam wrażenie, że w ten sposób rozumują inwestorzy po raz kolejny w tej hossie kupujący obsunięcie.
Co się stanie, jak się pomylą – zapyta część czytelników. Moim zdaniem dla inwestorów równie niewygodnym pytaniem jest – co się stanie, jeśli po raz kolejny będą mieć rację. To pierwsze pytanie powinni rozważyć inwestorzy z wysoką ekspozycją na rynek akcji. To drugie powinni zadać sobie inwestorzy, którzy wyraźnie „skrócili się” w mijającym tygodniu.
