
Taktyka prezydenta USA nie polega na tym, by cłami ograniczyć import i w ten sposób zmniejszyć deficyt handlowy Ameryki. Jemu chodzi o to, by za pomocą groźby wojny handlowej zmusić szefów zagranicznych banków do poniesienia wartości ich walut w stosunku do dolara. Tak twierdzi profesor ekonomii i były minister finansów Grecji Yanis Varufakis. A ewentualne dalsze osłabienie dolara może zaniepokoić tych z polskich inwestorów, którzy trzymają w portfelu akcje z USA.
W opublikowanym 12 listopada 2024 r. artykule „Can Donald Trump’s tariffs fix America?” („Czy cła Donalda Trumpa mogą naprawić Amerykę”) Varufakis tłumaczy on skąd się wziął deficyty handlowy Ameryki. I dlaczego jego istnienie jest kluczowe dla wysokich wycen spółek z amerykańskich parkietów. Otóż przez pierwsze dwie dekady po wojnie Stany Zjednoczone miały nadwyżkę handlową. Amerykanie wysyłali dolary do Europy i Japonii, zarówno w formie pożyczek jak i pomocy. A ponieważ europejski i japoński przemysł leżały w ruinach to Europejczycy i Japończycy za te pieniądze kupowali wytwory amerykańskich firm. W ramach tzw. systemu z Bretton Woods kursy walutowe były sztywne.
Sytuacja zmieniła się na początku lat 70. Niemieckie i japońskie fabryki prześcignęły amerykańskie pod względem produktywności. To sprawiło, że amerykańska nadwyżka w handlu zagranicznym zmieniła się w deficyt. Dodatkowo miliardy dolarów wydawane przez Pentagon na wojnę w Wietnamie doprowadziły do tego, że w europejskich i japońskich bankach zgromadziło się mnóstwo dolarów. Przez chwilę Europejczycy i Japończycy wykorzystywali stałe kursy, by zamieniać dolary na swoją walutę albo złoto. Ale w sierpniu 1971 r. prezydent USA Richard Nixon zmienił zasady gry. Doprowadził do likwidacji sztywnych kursów waluty i stałej ceny złota w dolarach.
W efekcie wartość niemieckiej marki i jena poszybowała w górę. A zagraniczne banki centralne nie wiedziały co zrobić ze stosami dolarów, które zgromadzili z handlu z Ameryką. W przypadku płynnego kursu walutowego zamiana dolarów na przykład na zachodnioniemiecką markę spowodowałaby wzrost kursu tej ostatniej, co podrożyłoby niemiecki eksport do USA i zmniejszyło jego konkurencyjność. A na to niemiecki rząd nie chciały się zgodzić. W efekcie Niemcy, Japończycy i inni przystąpili do zakupów amerykańskich aktywów.
Cześć poszła na zakup akcji spółek, choć raczej mniejszościowych pakietów i to też nie wszystkich. Bo rząd w Waszyngtonie nigdy nie pozwoliłby zagranicznym inwestorom przejąć kontroli nad kluczowymi dla Ameryki firmami. Zakupy te jednak poniosły wyceny giełdowych firm. Za resztę kupowano amerykańskie papiery dłużne finansując m.in. najpotężniejszą na świecie armię. Wreszcie spora część poszła na zakup amerykańskich nieruchomości windując ich ceny. I przyczyniając się do tego, że Donald Trump jest dziś miliarderem.
Po wejściu Chin na drogę kapitalistycznego rozwoju, także Chiny dołączyły do Niemiec, Japonii i innych krajów, które postanowiły napędzać swoje gospodarki nastawiając ja na eksport do USA. Varufakis pisze, że chiński oficjał określił mu to w rozmowie jako „Mroczny Pakt” (ang. Dark Deal) między amerykańskimi rentierami, firmami i rządem, a chińskimi kapitalistami. Problem pojawił się wówczas, gdy drogi dolar, w stosunku do walut Niemiec, Japonii i Chin sprawił, że także amerykańskie biznesy zaczęły przenosić produkcję poza kraj, głównie do Państwa Środka. Skutkiem była stagnacja płac klasy średniej w Ameryce. I niezadowolenie milionów wyborców, które przełożyło się na wybór Donalda Trumpa na prezydenta.
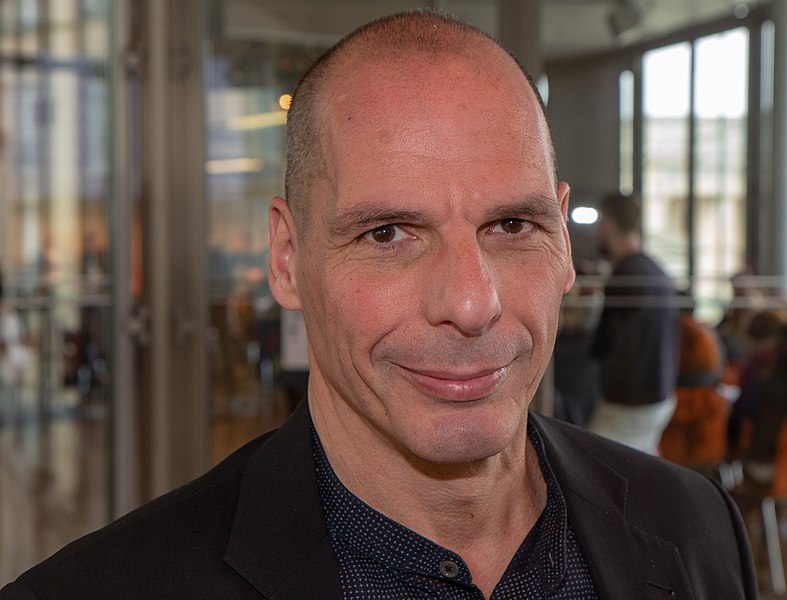
Zdjęcie 1. Były minister finansów Grecji Yanis Varufakis. Zdjęcie z 2019 r.
Autor: Olaf Kosinsky (kosinsky.eu) Licencja: CC BY-SA 3.0-de
Varufakis podaje w kolejnym tekście z 12 lutego 2025 r. „Donald Trump’s economic masterplan” („Ekonomiczny plan Donalda Trumpa”), że taktyka Trumpa nie polega na tym, by cłami zmniejszyć ograniczyć import i w ten sposób zmniejszyć deficyt handlowy Ameryki. Jemu chodzi o to, by za pomocą groźby wojny handlowej i zabrania amerykańskiego parasola ochronnego zmusić szefów zagranicznych banków, przede wszystkim Europejskiego Banku Centralnego i Chińskiego Banki Centralnego do działań w celu poniesienia wartości ich walut w stosunku do dolara. A to sprawi, że import towarów z tych krajów do Ameryki będzie droższy i deficyt handlowy Stanów Zjednoczonych zacznie się zmniejszać. Amerykanie zaczną kupować więcej krajowych towarów i popyt na pracę Amerykanów podniesie im pensje. Ale jeżeli Europejczycy i Chińczycy będą zarabiać mniej dolarów na handlu z Ameryką, to będą kupować mniej amerykańskich aktywów, a więc także mniej akcji amerykańskich giełdowych firm. Co przełoży się na ich niższe wyceny.
Ten plan wcale jednak nie musi się udać. Varufakis zwraca uwagę, że interes większości wyborców Donalda Trumpa, którzy żyją z pensji i interes większości jego sojuszników, którzy zarabiają na wysokich cenach aktywów jest sprzeczny. Realizując swój plan narazi się tym ostatnim. Narazi się także krajom, które napędzają swoje gospodarki, przede wszystkim Chinom. A te mogą na przykład spróbować stworzyć nowy system z Bretton Woods z Indiami, Rosją czy Brazylią, w którym to juan będzie pełnił role jaką pełnił dolar w Europie i Japonii po II wojnie światowej. Varufakis podsumowuje, że plan Trumpa jest rozsądny, ale ryzykowny. Ale nie podaje na ile szacuje prawdopodobieństwo tego, że się powiedzie.
6 marca 2025 r. pojawiła się kolejna przesłanka świadcząca o tym, że Trump jest zdeterminowany, by obniżyć wartość dolara. Otóż tego dnia Biały Dom wydał oświadczenie, że będzie wykorzystywał bitcoin do gromadzenia rezerwy strategicznej. Tzn. rząd nie będzie sprzedawał tych bitcoinów, które ma i tych które zdobędzie np. w wyniku konfiskaty dochodów pochodzących z przestępstwa. To sygnał, że Biały Dom nie zwiększy podaży bitcoina na rynku, co będzie czynnikiem sprzyjającym wzrostowi jego wartości. Dlaczego Donald Trump to zrobił? I tu znowu interesującą teorię przedstawił prof. Varufakis. W wypowiedzi dla kanału YouTube Times Radio stawia tezę, że prezydent USA zrobił to po to, by ci którzy będą się pozbywać słabnącego dolara, mieli co za niego kupić.
A co z tego wszystkiego wynika dla polskich inwestorów? Dla tych inwestujących w polskie akcje stosunkowe najmniej. Ale coraz większy odsetek miłośników parkietu inwestuje w ETF-y na globalny i amerykański rynek akcji. W tych pierwszych amerykański rynek stanowi ok. 60-70 proc. kapitalizacji, w drugich 100 proc. A więc od tego jak sprawnym strategiem i negocjatorem jest Donald Trump zależeć będzie ich stopa zwrotu w najbliższych latach.
Warto obserwować rozwój sytuacji za pośrednictwem komentarzy Yanisa Varufakisa. Zarówno tych pisanych, jak i w formie jego wypowiedzi na You Tube. Jako jeden z niewielu potrafi przekonująco przeanalizować do co się dzieje na świecie i pokazać drugie dno działań polityków, które istotnie wpływają na stopę zwrotu z naszych portfeli.
