Czytelnicy mojego kawałka świata na bossie mieli już okazję przyzwyczaić się, iż uwielbiam śledzić subiektywizmy sprzedawane, jako obiektywizmy. Ludowym odpowiednikiem tego lenistwa jest cytowane kiedyś na blogu przysłowie, iż człowiek z młotkiem w ręku wszędzie widzi gwoździe. Właśnie teraz zajmujący się giełdami dali kolejny dowód tego, iż wielu z nich biega po rynku z młotkami i zajmuje się szukaniem gwoździ pomijając wydarzenia najważniejsze.
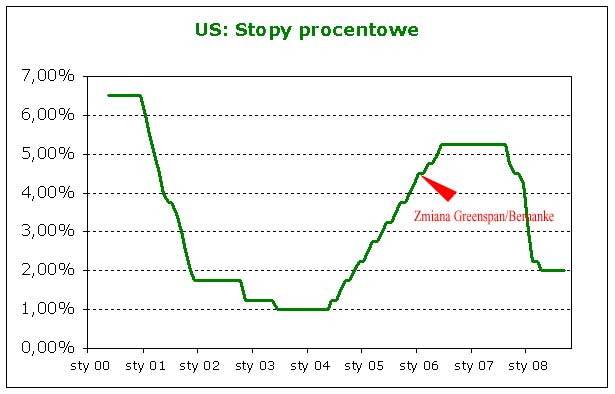
Wczorajsza decyzja o skoordynowanej obniżce stóp procentowych przez najważniejsze banki centralne spotkała się z krytyką części komentatorów i dziennikarzy, którzy sugerowali, iż obniżka miała miejsce w złym dla rynków momencie. Wielu pozwalała sobie na sugestie, iż obniżka o 13:00 to czas, w którym rynki już łapały oddech i spokojnie można było poczekać na – jak rozumiem – gorszą kondycję graczy i wówczas zacząć reanimację pacjentów. Doprawdy, trzeba cierpieć na zawodową dewiację, by domagać się obniżek stóp procentowych od banków centralnych na tle wykresów intraday.
W istocie w takim postrzeganiu obecnych wydarzeń pojawia się skrzywienie perspektywy. Kryzys na rynku jest dziś w zupełnie innym miejscu niż większość z nas sądzi. Spadki cen akcji, pikujące indeksy i dramatycznie niskie nastroje na giełdach to tylko część obrazu, który przebija się na pierwsze strony gazet. Prawdziwy kryzys ma miejsce w świecie, do którego dostęp mają nieliczni – na rynku długu krótkoterminowego. To tam pojawił się największy zakalec, który ma zwalczyć wczorajsza obniżka stóp procentowych. Giełdy nie mają z tym większego związku. Już sam fakt, iż o skoordynowanej obniżce stóp mówiło się od poniedziałku powinien dać komentatorom do myślenia, iż koło ratunkowe rzucane jest w inną niż giełdy stronę.
Argumenty? Uważniejsi obserwatorzy wydarzeń na rynku nie mogli nie zauważyć, iż największy pod względem ludności stan w USA – Kalifornia – zaczyna mieć problem z płynnością i nie może wspomagać się szybkimi pożyczkami, bo nie ma chętnych na ich udzielanie. Niewielu dostrzegło, iż Fed podjął decyzję bez precedensu i zamierza wejść na rynek bankowy udzielając kredytów bezpośrednio przedsiębiorcom pomijając banki. Te fakty pokazują wprost, iż wczorajsza obniżka stóp ma najmniejszy związek z sytuacją na giełdach a większy z rynkiem międzybankowym, bo obecny kryzys jest kryzysem zaufania a nie kryzysem giełdowym. Giełdy są tu tylko termometrem pokazującym stan zapalny a nie jego centrum.
Osobiście uważam, że zajmowanie się giełdą skrzywia ludzi. Sam jestem przez giełdę skrzywiony, bo kryzysy widzę mocniejsze i czasami wydaje mi się, że wiem więcej niż reszta ludzi w społeczeństwie. Kilka dynamicznych przecen, które nazywano krachami, po latach okazały się tylko oczyszczającymi gospodarkę kryzysami, których większość ludzi nawet nie dostrzegała. Dlatego warto czasami poszukać w wydarzeniach sedna a nie postrzegać je przez pryzmat wykresów obserwowanych na ekranie komputera. W USA naturalnie rozdziela się wydarzenia na WallStreet i na MainStreet podkreślając odmienność tych światów. Politycy słusznie wchodzą do gry dopiero wówczas, gdy kłopoty dotykają MainStreet. Obecny kryzys jest już kryzysem MainStreet – WallStreet jego główną fazę ma już za sobą – i wczorajsza obniżka ma leczyć inną niż przeceny na giełdach chorobę.
Oczywiście kryzysy na WallStreet przelewają się do gospodarki – obserwowany kryzys jest tego dokładnym przykładem – a rozwijana od lat kultura udziału obywateli w rynkach akcji nie pozwala politykom ignorować topniejących oszczędności w funduszach emerytalnych, ale akurat wczorajsza decyzja Rezerwy Federalnej, Europejskiego Banku Centralnego i pozostałych była podyktowana zupełnie innymi czynnikami. Z punktu widzenia cen akcji wczorajsza obniżka była w istocie kontrproduktywna, bo odkładała finałową przecenę, która oczyściłaby rynek ze strachu. Sprowadzenie wyceny do poziomów, na których postrzegane ryzyko porażki inwestorów byłoby mniejsze od postrzeganych szans zarobku jest jedynym lekarstwem na przecenę giełdową.