

Masz akcję, która wypłaca 4,5 zł dywidendy. Czy po wypłacie będziesz bogatszy o 4,5zł?
Nie. Bo spółka, której akcje masz, będzie po wypłacie biedniejsza dokładnie o te 4,5 zł, które Ty dostaniesz w dywidendzie. Pieniądze nie wzięły się znikąd. Wypłynęły z kasy firmy, której jesteś współwłaścicielem, i trafiły na Twój rachunek. Cena akcji spadnie o tyle samo.
To trochę jak wypłata z własnego bankomatu. Masz więcej w portfelu, mniej na koncie. Suma Twojego majątku się nie zmieniła. Przeniosłeś je tylko z jednego miejsca w drugie.
I wszystko to przy założeniu, że bankomat nie pobiera prowizji. A Ty inwestujesz na nieopodatkowanym koncie (IKE/IKZE). Na zwykłym rachunku maklerskim na tej operacji zyska jeszcze fiskus, który pobierze podatek od dywidendy.
Jaki sens ma zatem dywidenda i inwestowanie dywidendowe? Dlaczego jest tak popularne i wywołuje tyle emocji?
Zanim o tym porozmawiamy, sprawdźmy czym jest dywidenda, jak działa jej wypłata, co to jest odcięcie dywidendy. Prześledźmy drogę pieniędzy przepływających z jednej do drugiej kieszeni.
Czym jest dywidenda
Spółka akcyjna, która osiągnie zysk netto, czyli zysk już po zapłaceniu podatku, musi zdecydować, co z nim zrobić. Zarząd proponuje, a decyduje walne zgromadzenie akcjonariuszy.
Opcje są w zasadzie cztery i można je łączyć:
- Zostawić pieniądze w spółce.
Ta część jest zresztą obowiązkowa: Kodeks spółek handlowych każe odkładać co najmniej 8% zysku na kapitał zapasowy, dopóki ten nie osiągnie jednej trzeciej kapitału zakładowego.
- Pokryć straty z poprzednich lat.
- Wypłacić akcjonariuszom dywidendę.
- Skupić własne akcje, żeby je potem umorzyć. O tym napiszę w kolejnej części serii.
Gdyby przenieść ten dylemat do domowych finansów:
zostaje Wam 500 zł na koniec miesiąca i decydujecie, czy odłożyć je na przyszłość, czy rozdać rodzinie. Dywidenda to ta druga opcja. Pieniądze wychodzą z domowego budżetu i każdy robi ze swoją częścią, co chce.
Dla ciekawskich
Dywidenda nie musi pochodzić z zysku za ostatni rok. Może pochodzić także z zysków zatrzymanych w poprzednich latach oraz z kapitału zapasowego i rezerwowego. Tylko z tej ich części, która powstała z zysku i przekracza wspomniany próg jednej trzeciej kapitału zakładowego. Dlatego spółka może wypłacić dywidendę nawet w roku, w którym poniosła stratę. Nie może jej natomiast wypłacić z pieniędzy, które akcjonariusze wnieśli przy emisji akcji.
Stopa dywidendy – “odsetki” od Twoich akcji?
Stopa dywidendy (dividend yield) to dywidenda na akcję podzielona przez cenę akcji. Inwestorzy dywidendowi lubią mówić, że to “odsetki od akcji”. Tylko, że odsetki od lokaty nie pomniejszają kwoty lokaty. A dywidenda pomniejsza wartość akcji. Ale o tym za chwilę.
Przykład 1
Spółka płaci 4,50 zł na akcję, a akcja kosztuje 77 zł. Stopa dywidendy to 5,8% (4,5/77zł).
Niektórzy inwestorzy lubią podnosić sobie samopoczucie licząc stopę dywidendy, nie od aktualnego kursu akcji, tylko od kursu po którym kupili te akcje. Czyli “kupiłem 5 lat temu akcje po 10 zł. Teraz są warte 100 zł i wypłacają 10 zł dywidendy. To jaka jest moja stopa dywidendy? 100%”
To tak jakbyś otworzył lokatę 5 lat temu wpłacając 100 zł. Przez 5 lat te pieniądze urosły do 150 zł. A Ty oprocentowanie 5% czyli 7,5 zł odsetek przyrównujesz do pierwotnych 100 zł i chwalisz się znajomym, że masz lokatę za 7,5% Można i tak. Tylko po co?
Stopa dywidendy jest wykorzystywana do porównań pomiędzy spółkami. Inwestorzy chętnie interesują się spółkami z wysoką stopą dywidendy, albo, którym rośnie ta stopa. O pułapkach takiego podejścia opowiem w kolejnych częściach serii.
Wskaźnik wypłaty dywidendy – jak hojna jest Twoja spółka
Innym wskaźnikiem, który warto zrozumieć jest wskaźnik wypłaty dywidendy czyli jaką część zysku spółka przeznacza na dywidendę. Najczęściej używany w komunikacji Zarządu z akcjonariuszami i rynkiem.
Zarządowi łatwiej jest powiedzieć: “Zobowiązujemy się wypłacać 50% zysku netto w postaci dywidend.” niż “Wypłacimy 50 mln zł dywidend”.
Tym bardziej, że jak później pokażę, deklaracje dywidendowe są przez rynek traktowane bardzo poważnie. Niedotrzymanie takich prognoz rynek każe zazwyczaj spadkami cen akcji.
Cztery daty, które trzeba znać i rozróżniać
Zastanawialiście się, kiedy trzeba mieć akcje spółki, żeby dostać dywidendę? Skoro dywidenda pochodzi z zysku za 2025 rok to, czy trzeba być akcjonariuszem przez cały 2025 rok? A może na dzień 31.12.2025?
Dzień ustalenia prawa do dywidendy
Kluczowa jest data ustalenia praw do dywidendy. Spółka ogłasza: kto będzie właścicielem akcji tego dnia, dostanie dywidendę.
Przykład 2
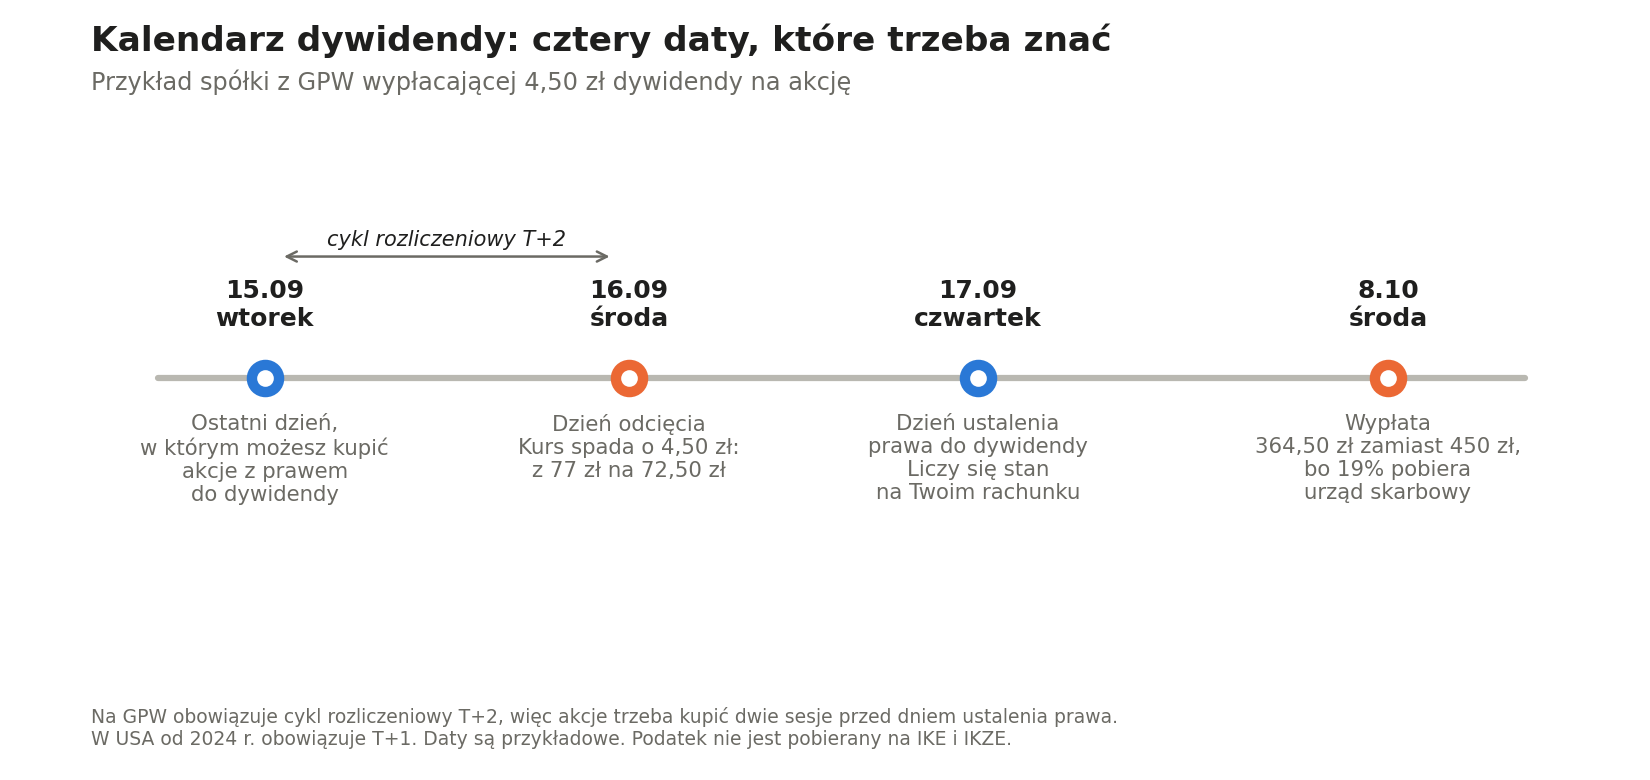
Spółka ogłosiła, że wypłaci 4,50 zł dywidendy na akcję, a jej kurs to 77 zł. Ogłosiła dzień ustalenia prawa do dywidendy za 2025 rok na 17 września 2026. Czy to oznacza, że trzeba kupić akcje 17.09? Nie. Dla akcji na warszawskiej giełdzie (GPW) 2 dni sesyjne wcześniej. A dla nowojorskiej sesję wcześniej.
Dlaczego?
Bo na GPW obowiązuje cykl rozliczeniowy T+2. Czyli kupujesz akcje dziś i widzisz je w swojej aplikacji, a nawet możesz sprzedać, ale prawowitym właścicielem będziesz dopiero za 2 dni sesyjne (dni rozliczeniowe w KDPW – zazwyczaj pokrywają się z dniami sesji na giełdzie).
Prawo do dywidendy 17.09? Ostatni dzień na kupno to sesja 15.09
W USA cykl rozliczeniowy to T+1 czyli ostatnia sesja na kupno to 16.09. Przed transakcją warto sprawdzić zasadę na danym rynku.
Dzień odcięcia
Zostańmy przy rynku polskim. Co stanie się 16.09?
Każdy kto kupuje akcje tego dnia, kupuje już spółkę bez pieniędzy przeznaczonych na dywidendę. Dlatego giełda obniża kurs odniesienia o wartość dywidendy: z 77 zł na 72,50 zł.
To potrafi zaskoczyć. Patrzysz na notowania i widzisz, że Twoja akcja kosztuje 73 zł czyli jest o 4 zł tańsza niż wczoraj. A w tabeli figuruje, jako wzrost o 50 groszy. Pomyłka? Nie.
77 zł – 4,5 zł = 72,5 zł czyli taki był kurs odniesienia.
Cena 73 zł oznacza, że wartość spółki na akcje wzrosła o 0,50 zł.
Dla ciekawskich
Skąd się wzięła nazwa odcięcie dywidendy? Nazwa pochodzi z czasów, gdy akcje były papierowe. Do każdej akcji dołączony był arkusz małych kuponów — trochę jak kartki na mięso. Po wypłacie dywidendy odpowiedni kupon odcinało się od akcji. Kupujący od razu widział, czy kupuje akcję z prawem do dywidendy, czy już bez niego. Bo wtedy była warta mniej. Papieru już nie ma, nazwa została.
Jaki sens ma odcięcie dywidendy?
Wyobraź sobie, że chcesz kupić samochód od sąsiada. Na dachu samochodu jest zamontowany bagażnik na rowery. Oferujesz sąsiadowi 20 tys. zł. Sąsiad się zgadza, ale rano przyjeżdża samochodem bez bagażnika. Zapłacisz mu nadal 20 tys. zł?
Tak samo jest ze spółką. 15.09 przed sesją na jej koncie były pieniądze na dywidendę. Po sesji te pieniądze nie są już spółki. Są przeznaczone do wypłaty dywidendy. Czy spółka ma tę samą wartość?
Gdzie są moje pieniądze?
No dobrze, ale 17 września wypatrujemy przelewu z dywidendy na naszym rachunku, a tu nic. Co się dzieje?
Dzień wypłaty: 8 października
Spółka ustaliła na 8.10 dzień wypłaty dywidendy. Dopiero teraz pieniądze wpływają na rachunek. Między odcięciem, a wypłatą mogą minąć tygodnie czy nawet miesiące. W tym czasie tych pieniędzy nie ma ani w akcjach, ani u Ciebie na rachunku. Zapamiętaj to, bo może mieć to znaczenie przy reinwestycji dywidendy.
Jak wygląda portfel inwestora w trakcie przyznawania dywidendy?
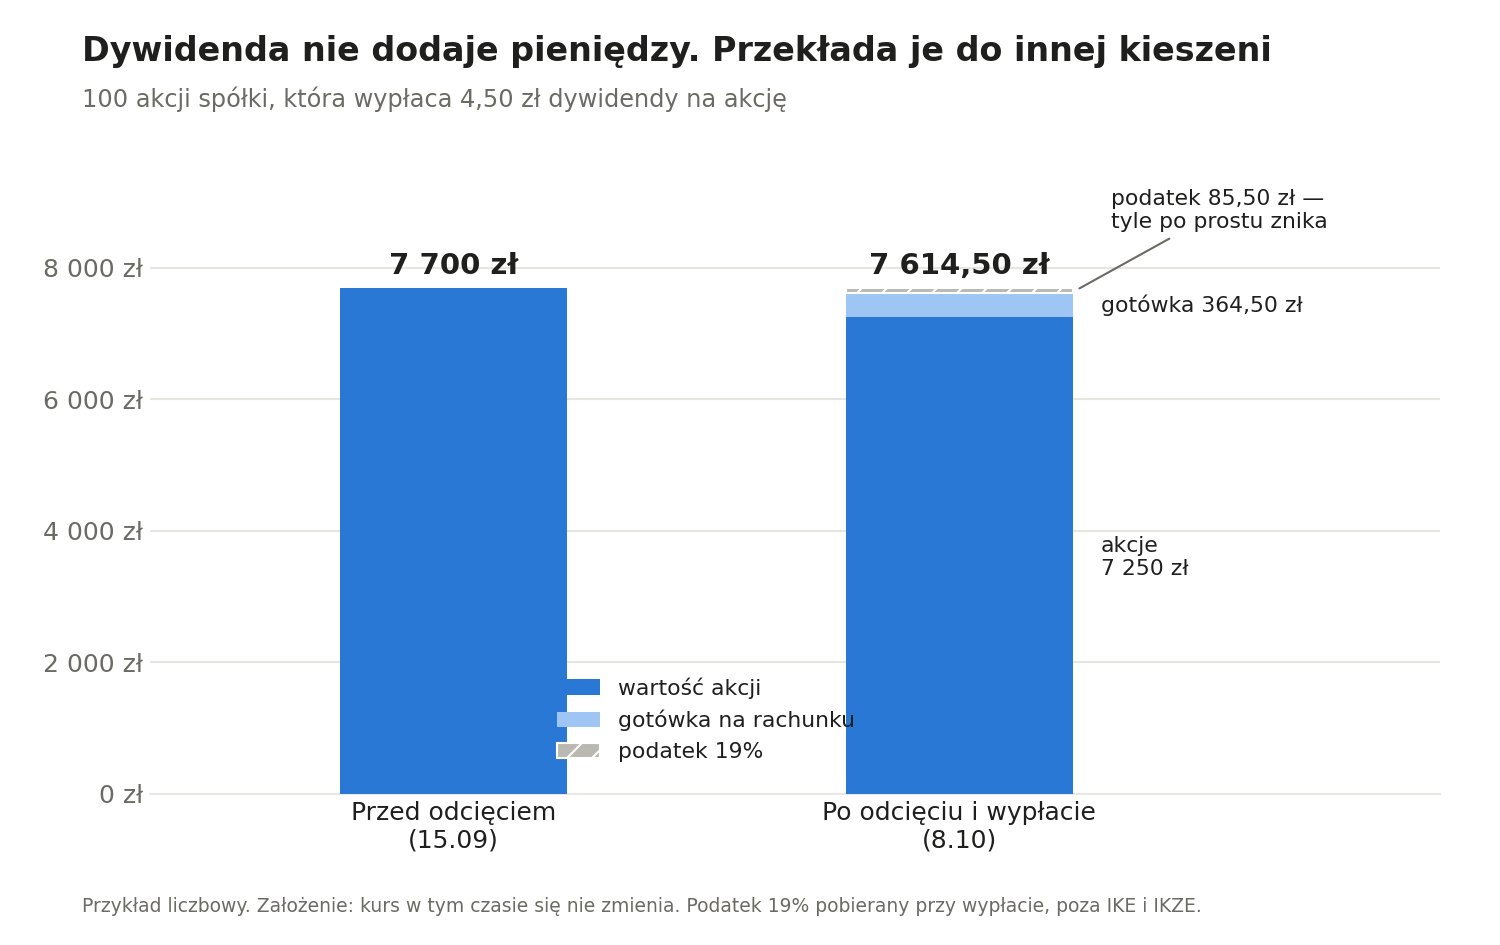
Policzmy na 100 akcjach.
15 września: 100 akcji po 77 zł = 7700 zł.
16 września: kurs po odcięciu 72,50 zł, więc akcje warte 7250 zł.
8 października: wpływa 450 zł dywidendy pomniejszone o 19% podatku, czyli 364,50 zł.
Przy założeniu, że ceny akcji nie zmieniły się 15.09 a 8.10 masz nadal 100 akcji, warte 7250 zł, plus 364,50 zł gotówki.
Razem 7614,50 zł.
Było 7700 zł. Jest 7614,50 zł. Zniknęło 85,50 zł. To niestety jest podatek.
Dlaczego ta sama złotówka zysku opodatkowana jest dwa razy?
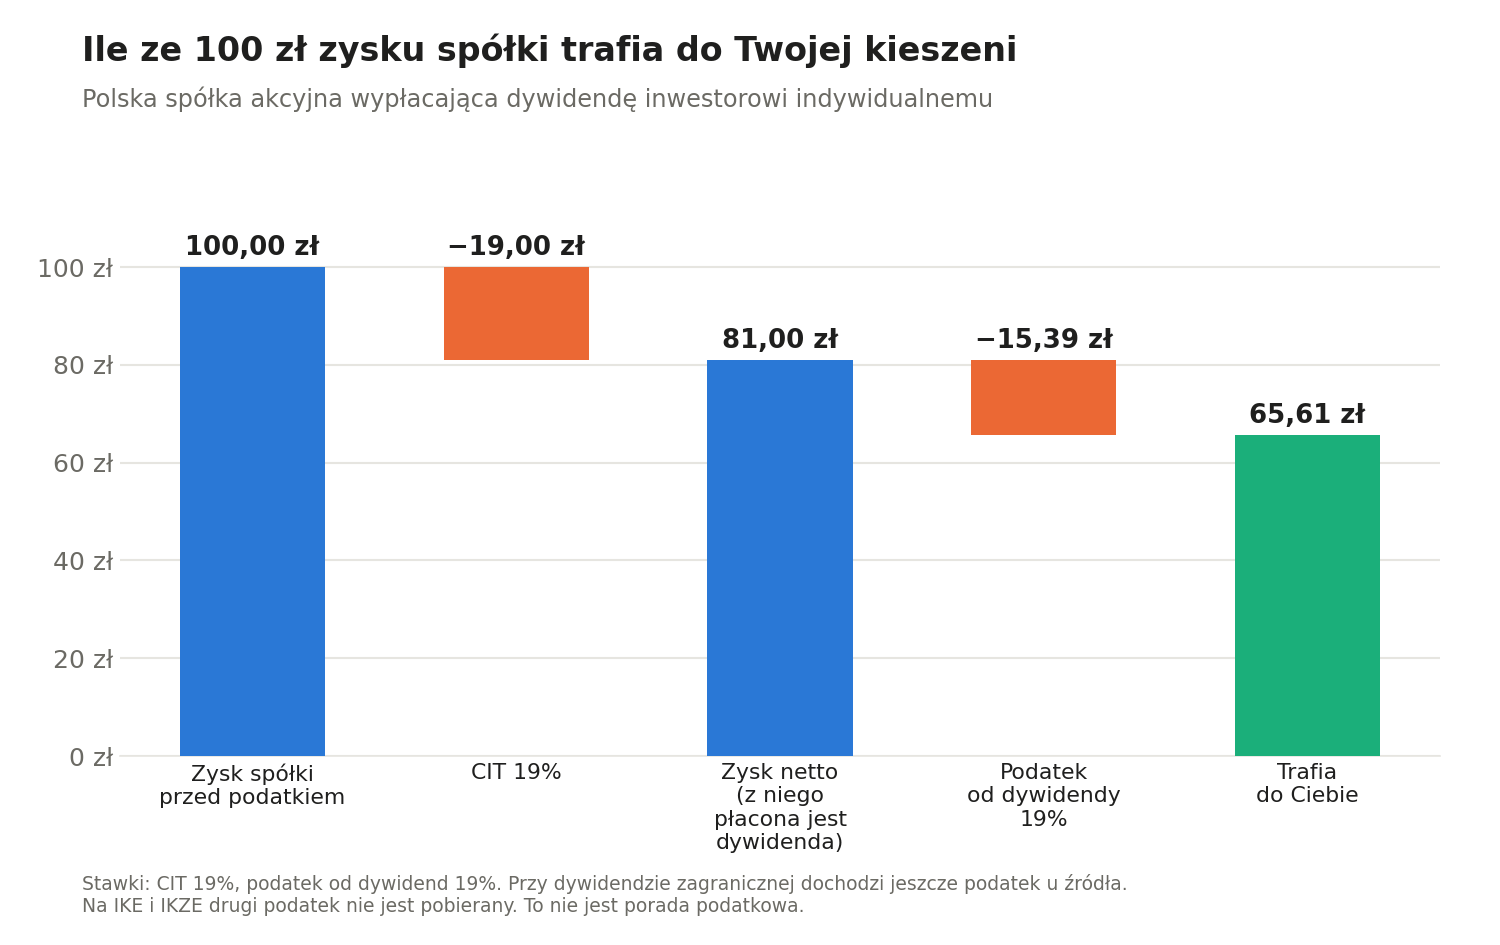
Spójrzmy teraz na przepływ pieniądza po stronie spółki. Załóżmy, że spółka zarabia 100 zł zysku brutto. Płaci 19% podatku dochodowego (CIT), więc zostaje jej 81 zł. Cały zysk postanawia przeznaczyć na dywidendę. Od tej kwoty pobierany jest kolejny 19-procentowy podatek, czyli 15,39 zł.
Do Twojej kieszeni trafia 65,61 zł ze 100 zł, które spółka zarobiła.
Jeśli akcje trzymasz na IKE lub IKZE, podatek od dywidend nie jest pobierany. Od 2027 roku dojdzie do tego nowe Osobiste Konto Inwestycyjne (OKI), na którym również ten podatek nie będzie pobrany. Ale może być naliczony podatek OKI.
Przy dywidendzie zagranicznej może dojść jeszcze jeden poziom – podatek u źródła, pobierany w kraju spółki. Do niego wrócę w kolejnej części tej serii.
Co warto zapamiętać?
- Dywidenda to wypłata części zysku spółki do kieszeni akcjonariuszy. Pieniądze nie pojawiają się znikąd – wychodzą z firmy, której jesteś współwłaścicielem.
- W dniu odcięcia kurs akcji jest obniżany o wartość dywidendy. Dywidenda to nie wartość dodana.
- Żeby dostać dywidendę na GPW, trzeba mieć akcje dwie sesje przed dniem ustalenia do niej prawa.
- Między odcięciem a wypłatą mogą minąć tygodnie. W tym czasie pieniędzy nie ma ani w akcjach, ani na rachunku.
- Ze 100 zł zysku zarobionego w spółce do Twojej kieszeni może trafić tylko ok. 65 zł. Resztę zabierają dwa podatki – CIT i od dywidend. Chyba, że inwestujesz na IKE/IKZE (a w 2027 roku na OKI). Wtedy ten drugi nie jest pobierany.
W kolejnej części opowiem, dlaczego sam nie lubię inwestować w spółki dywidendowe.
Tekst jest częścią serii „Inwestowanie dywidendowe w praktyce – za i przeciw„.
———————
Inwestujesz na własne ryzyko. Możesz zyskać albo stracić pieniądze. Ten tekst ma pomóc nauczyć się inwestować. To nie jest porada ani rekomendacja inwestycyjna.
Uwaga! Nie jestem doradcą podatkowym, a przepisy podatkowe się zmieniają. Szczegóły rozliczenia warto potwierdzić u doradcy albo w aktualnych interpretacjach.

Dodaj komentarz