

Nie mogłem sobie odmówić. Głównie dlatego, że strategie oparte wyłącznie o ceny instrumentu pasjonują mnie ekstremalnie. Ostatnie określenie nieprzypadkowo użyte nawiązuje do sportów, których ekwiwalentem są mi owe strategie (agresywnie lewarowane 🙂 ).
Dlaczego akurat czysto cenowe? Bo są na wskroś logiczne i łatwe do zrozumienia, to dodaje pewności siebie i w rezultacie odwagi do bardziej ofensywnej gry. Przeciwnie do większości pełnych wodotrysków wskaźników, które powołane do wygładzania zamiast tego wprowadzają opóźnienia, niestabilność i niepotrzebnie gmatwają proste sprawy. Typowym systemem cenowym jest wybicie ponad najwyższy/najniższy poziom z określonej ilości dni (wybicie z kanału)
Inspiracja tym razem przyszła z kwietniowego magazynu ?Futures & Options Trader” i artykułu Dominica Boyle ?Key reversal strategy. Building trading approach around one-bar price pattern”. Plusem podejścia autora jest użycie i dziennych i minutowych danych. Ponieważ niewiarę mam wpisaną w imię, trudno mi odmówić sobie małych symulacji, sprawdzających wiarygodność zaproponowanej metody (sam autor poskąpił statystyk).
Koncept do bólu prosty więc z tego powodu zwykle ignorowany. Schemat dla pozycji długich:
(1) Zidentyfikować „kluczowy” słupek którego minimum (Low) wypada niżej od minimum słupka poprzedzającego go a zamknięcie (Close) wyżej od maksimum (High) poprzedniego
(2a) Dla danych 10 minutowych – wejście na pozycję long na otwarciu kolejnego słupka po tym spełniającym warunki jak wyżej
(2b) Dla danych dziennych – wejście na pozycję long na zamknięciu słupka, spełniającego warunki jak wyżej
Symetrycznie dla pozycji krótkich. Przykład na danych dziennych na rysunku poniżej. Czerwony kolor został użyty dla oznaczenia słupka „kluczowego”. Jednak otwarcie pozycji jest zaznaczone dla kolejnej sesji, w dalszej cześci o tym dlaczego.
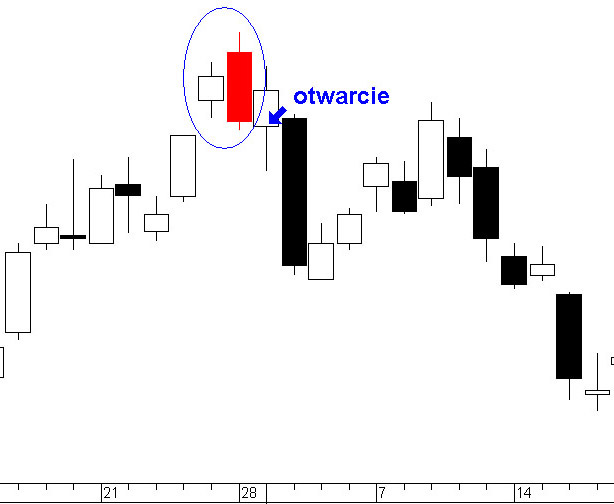
Biorąc pod uwagę minimum i maksimum słupka tak zidentyfikowanego, mamy do czynienia z klasycznym ?outside bar’ (słupek zewnętrzny) ale ze względu na jego specyficzne zamknięcie został tu nazwany ?Kluczowym Odwrotem”. Mechanizm jego powstania jest następujący:
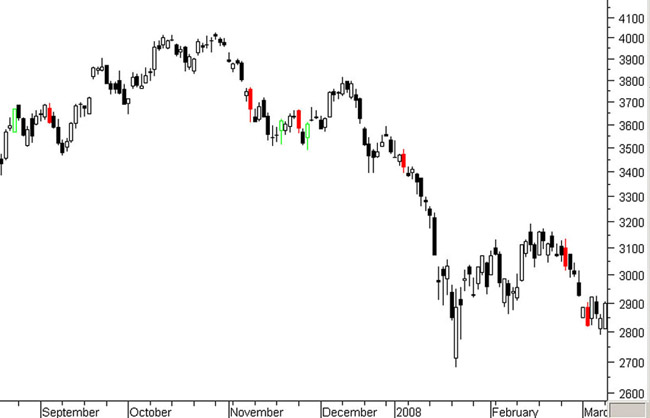
test jednego z ekstremów poprzedzającego go słupka był fałszywką i rynek wykonuje spory ruch w przeciwną stronę, do drugiego ekstremum, o sporym pędzie i mocnym zamknięciu. W tej strategii zakładamy, że ten pęd zostanie kontynuowany w tym samym kierunku czyli eksploatacja klasycznego efektu impetu (momentum). Na wykresie poniżej kilka takich formacji (na zielono – dla pozycji długich, na czerwono-krótkich). Powstają one w różnych momentach trendu.
W oryginalnym tekście znalazł się jedynie test tej formacji w formie statystyki średniej długości ruchów w kolejnych dniach po jej powstaniu. Zróbmy podobnie dla naszych kontraktów FW20. Dane dzienne, seria kontynuacyjna rolowana punktowo, bez prowizji, oglądamy tylko samą siłę tego impetu. I tu pojawia się problem z tym otwieraniem pozycji na zamknięcie – to nie jest takie proste gdyż nie ma gwarancji realizacji zlecenia na dogrywce, natomiast wcześniej tego nie możemy zrobić gdyż nie wiemy gdzie zamknięcie sesji wypadnie. Na S&P to sobie tego w ogóle nie wyobrażam. Dlatego do symulacji przyjmuję wejście do gry na otwarciu dzień po. Na moich danych dziennych znalazłem 120 takich formacji.
Test obejmował zamknięcie transakcji po X dniach (time based exit) gdzie X = 0 do 25. Na wykresie poniżej pokazany jest średni zysk procentowy na każdą transakcję z podziałem na kolejne dni wyjścia z pozycji. Najbardziej na lewo średni zysk przy wyjściu na tej samej sesji co otwarcie.
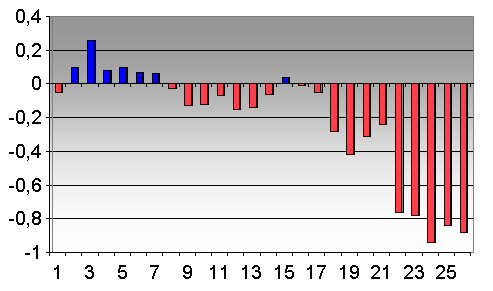
Widać, że po jednodniowym szoku, wywołanym w ciągu naszego dnia Odwrotu, na kolejnej sesji kontynuacji nie było. Przychodziła ona zwykle w przeciągu kolejnych 2-7 sesji po. Apogeum impetu w naszą stronę następowało na 3 sesji, dając w sumie 540 pkt zysku w 120 transakcjach. Potem rynek tracił pamięć o tym „jednorazowym trzęsieniu” i robił spory ruch w kierunku przeciwnym do naszego Kluczowego Dnia, co również może być istotną informacją. Po miesiącu ten ruch przeciwny był już dość istotny. To wskazuje, że taka formacja często oznaczała jednak pewne wyczerpanie. Być może strategia przeciwna do opisanej byłaby zyskowniejsza, co być może sprawdzę w kolejnych testach.
Z ciekawości zrobiłem jeszcze test sprawdzający ową mało realną taktykę otwierania pozycji na zamknięcie Kluczowego Dnia (jak w oryginale) aby policzyć o ile rynek przesunie się do otwarcia kolejnej sesji. To po to by ocenić czy tracimy otwierając dzień po. Okazuje się, że był jednak częściej (55% przypadków) mały ruch kontynuujący, ale do ugrania na nim było raptem w sumie 97 pkt czyli niecały 1 punkt na transakcję. Gdyby więc udało się jednak otworzyć pozycję na dogrywce końcowej, mamy te kilka punktów w kieszeni.
W kolejnym wpisie test dość oryginalnych stopów proponowanych przez autora.
–* Kathay *–



Dodaj komentarz