
-
Autor: Tomasz Symonowicz
·
Paradoksy rynkowe: często największym ryzykiem jest brak ryzyka
Niedoświadczony inwestor często intuicyjnie rozpoczyna z przekonaniem, że unikanie ryzyka = bezpieczeństwo.
-
Autor: Tomasz Symonowicz
·
Kurs ropy wysoki – dlaczego rynki akcji nie są tym przejęte?
Takie pytanie jak w tytule zadał nam na profilu X jeden z czytających nas inwestorów. Zwięzła odpowiedź w poniższym tekście.
-
Autor: Grzegorz Zalewski
·
To co na wykresie chwilą, w życiu trwa dłużej
„Nie przejmuj się, to tylko matura.” Możemy tak powiedzieć młodemu człowiekowi, który właśnie zawalił egzamin. Zdaniem niektórych na tym etapie życia, to najważniejszy egzamin. „Nie przejmuj się, że nie dostałeś się na studia; wszystko się ułoży.”
„Nie przejmuj się, że rzucił cię chłopak”. „Choroba minie, zdystansuj się. Wszystko będzie dobrze.”
Mógłbym tak wymieniać długo, sięgając po coraz trudniejsze i traumatyczne doświadczenia życiowe. Zrobić z nich wykres, na przykład naszego nastroju psychicznego, albo po prostu długości życia i na tej podstawie pokazać – hej, zobaczcie, mimo tych wszystkich nieprzyjemnych doświadczeń, bolesnych przeżyć, upadków, porażek, zniechęcenia, oczekiwana długość życia w Polsce wynosi 75 lat w przypadku mężczyzn oraz 82 w przypadku kobiet. Nie musimy więc się przejmować tymi wszystkimi błahymi wydarzeniami trwającymi ledwie chwilę. Rok, dwa, pięć, no dobra czasem dziesięć. Statystyka jest po naszej stronie, brawo!
-
Autor: Grzegorz Zalewski
·
Barbarzyńska relikwia
Długoterminowe wykresy mają w sobie pewien hipnotyczny blask. Patrzymy na hiperboliczne wzrosty i wydaje nam się, że będą one trwały w nieskończoność. Mówimy sobie: „Gdybym tylko wiedział dziesięć lat temu, że tak to będzie”, i tu następują różne wersje żalu: „Nie zajmowałbym się aktywną spekulacją”, „Przestałbym panikować podczas korekt” i różne wersje tego, że bylibyśmy mądrzejsi.
Zerkamy i jesteśmy przekonani, że nasze umiejętności inwestycyjne byłyby o wiele lepsze. A oprócz tego jesteśmy w stanie dopisać do przeszłości różnego rodzaju uzasadnienia. W końcu po fakcie wszystko staje się takie oczywiste. -
Autor: Grzegorz Zalewski
·
Srebrne złudzenia
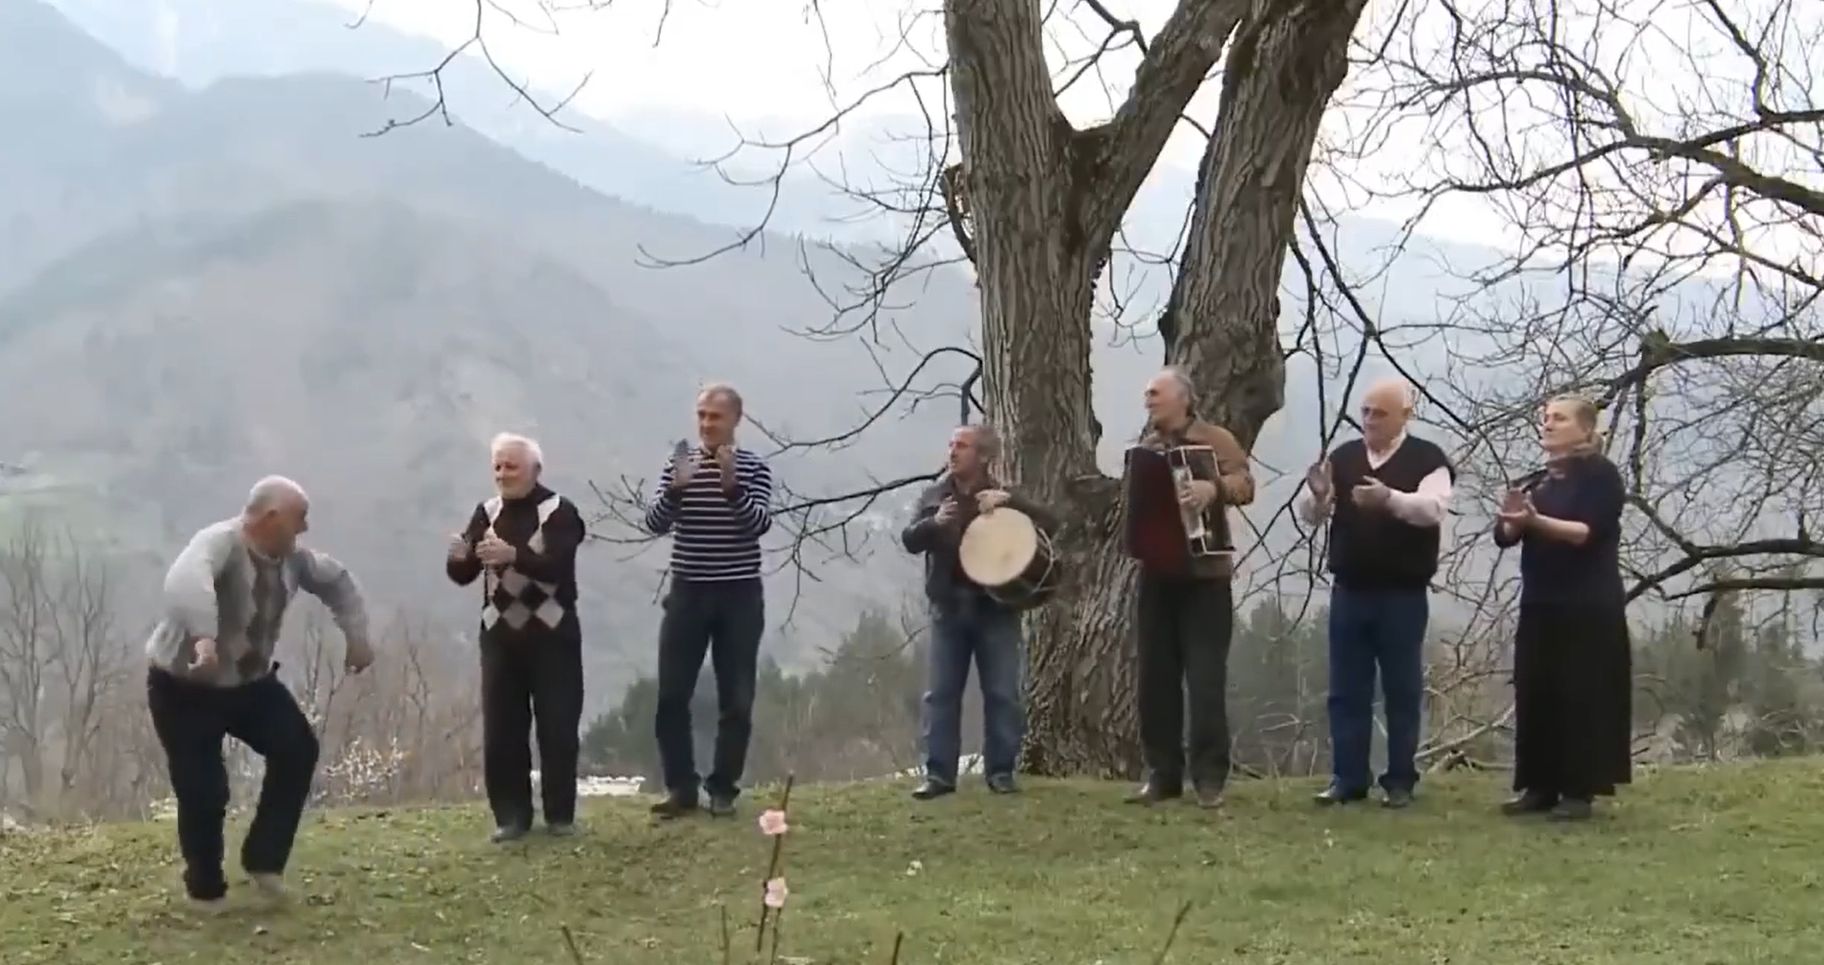
Wspaniały jest ten mem dotyczący srebra: grupka dojrzałych mężczyzn tańczy na łące pod drzewem. Podpis brzmi: „Srebrne Byki, które kupiły srebro w 1980 roku po 50 dolarów za uncję, wreszcie wyszły na zero”.
-
Autor: Adam Stańczak
·
Stare argumenty w nowym kontekście
Piątkowe dane z rynku pracy w USA w połączeniu z ostatnimi odczytami inflacji postawiły przed inwestorami pytanie o przyszłość polityki Fed. Można zakładać, iż w bliskim terminie uwaga będzie koncentrowała się na wrześniowym posiedzeniu FOMC, ale w średnim terminie muszą wrócić pytania o inflację.
-
Autor: Trystero
·
Wykres dnia: 9 900 % czy 477 %?
W piątek indeks WIG najpierw po raz pierwszy w historii przekroczył granicę 100 000 punktów, a potem – również po raz pierwszy – zamknął się powyżej tego poziomu. Niemal dokładnie 34 lata temu (16 kwietnia 1991 r.) indeks WIG rozpoczął swoje istnienie. Inwestorzy zauważyli, że w tym czasie indeks zwiększył swoją wartość stukrotnie.
-
Autor: Grzegorz Zalewski
·
Niepewny świat
Problem nie polega na tym, że świat stał się bardziej nieprzewidywalny – jak mógłby, skoro niezależnie od przyjętego punktu wyjścia przyszłość zawsze pozostaje nieznana? – lecz raczej na tym, że bankierzy centralni ulegli złudzeniu, iż funkcjonują w bardziej przewidywalnym świecie, któremu kształt nadała opracowana przez nich architektura monetarna. Na ich korzyść przemawiała trwale niska inflacja, a wraz z nią trwale niskie stopy procentowe, ale ich niezmienność od wielu lat wcale nie gwarantowała utrzymania tego stanu rzeczy w ( niepewnej) przyszłości.
Jestem w trakcie lektury książki Stephena D. Kinga Porozmawiajmy o inflacji. Autorem nie jest mistrz powieści grozy lecz brytyjski ekonomista przed laty związany z bankiem HSBC. Notkę na temat książki zamieszczę później na speculatio.pl, na razie jednak chciałbym przychylić się nad fenomenem, na który zwrócił autor. W jego monografii dotyczącej inflacji bardzo często przewija się wątek tego, że na początku XXI wieku, wielu ekonomistów, przedstawicieli banków centralnych, a nawet rządów, uznało, że inflacja nie jest już problemem współczesnego świata. Po prostu „teraz jest już inaczej” i należy się raczej obawiać deflacji, niż powrotu trendów i wartości inflacyjnych z lat 70. czy 80. XX wieku. To był taki makroekonomiczny odpowiednik „końca historii” Fukuyamy w polityce, czy „tym razem jest inaczej” wśród inwestorów giełdowych. S. King sygnalizuje, że decydenci zbyt przywiązali się do idei, że ich działania monetarne lub fiskalne mają niemal natychmiastowy wpływ, między innymi na inflację. Dlatego, gdy w ciągu ostatnich dwóch lat wydarzył się ów gwałtowny wzrost cen, łatwo było próbować szukać „winnego” na zewnątrz. Pandemia była pierwszym kozłem ofiarnym, zaś inwazja Rosji na Ukrainę, pozwoliła już ewidentnie zrzucić odpowiedzialność z siebie, bo przecież „to było zdarzenie bezprecedensowe”
-
Autor: Trystero
·
Czy Amerykanie stracili kontakt z rzeczywistością?
Polityczna, ekonomiczna i finansowa część amerykańskiego Twittera emocjonalnie komentowała dziś wyniki najnowszego sondażu zleconego przez The Guardian. Dlaczego?
-
Autor: Trystero
·
Gwiazda amerykańskiego sportu ma pełne zaufanie do Fed
Baseball nie cieszy się dużą popularnością w Polsce więc informacja o rekordowym kontrakcie w Major League Baseball nie trafiła na okładki mediów sportowych ani finansowych.
Polecamy

Autorzy
Najnowsze komentarze
1. Czy takie same zależności/zachowania kursów można zaobserwować w przypadku pojedynczych akcji? Mam tutaj wątpliwości. 2. Kiedy po kilkuletnim boomie…
To jest bardzo ciekawy komentarz, dziękuję. Zastanawiam się teraz, skoro taki spadek oczekiwanych zysków (do 3% w IIQ-2027) jest spodziewany,…
Przypominamy, że jeśli chcecie zapytać o coś blogerów lub porozmawiać o pieniądzach to można też na naszej grupie na FB…
Tak. 12345678901234567890 (te cyferki są tylko dlatego, że tak krótki komentarz nie był akceptowany) 🙂
@ Czytelnik To są interesujące pytania ale wymagają dobrej, "długiej", bazy danych z notowaniami amerykańskich spółek.