
@ Grzegorz Link Chwilę się nad tym zastanawiałem i myślę, że nasze rozbieżności to kwestia „intencji”. Ja nie badałem konkretnej…
-
Prawie na pewno nie
Umysł ludzki cechuje się ograniczeniem, które polega na tym, że jest niedoskonały w rekonstruowaniu minionych stanów wiedzy oraz poglądów, które uległy zmianie. Kiedy przyjmujesz nowy pogląd na temat rzeczywistości (albo jakiejś jej części), natychmiast w dużej mierze tracisz możliwość przypomnienia sobie swoich wcześniejszych przekonań.
[…]
Niezdolność zrekonstruowania swoich dawnych przekonań sprawia, że nigdy nie doszacowujemy zaskoczenia, jakie wywołały w nas zdarzenia z przeszłości. Baruch Fischhoff po raz pierwszy wykazał istnienie efektu „wiedziałem od początku”, czyli tzw. błędu perspektywy czasu (hindsight bias)
[…]
Błąd oceny z perspektywy czasu bardzo utrudnia sprawiedliwą ocenę osób podejmujących decyzje, sprawiając, że obserwatorzy oceniają jakość decyzji nie na podstawie tego, czy proces jej podejmowania był prawidłowy, ale tego, czy skutki decyzji okazały się dobre, czy złe.
Daniel Kahneman. Pułapki myślenia
Pozwalam sobie wrócić jeszcze raz do sprawy LPP oraz raportu Hindenburg Research. Tym razem w świetle różnego rodzaju analiz i komentarzy, co LPP zrobiło dobrze, a co źle. Czy poradziło sobie z kryzysem, czy też nie. Zainspirował mnie do tego materiał zamieszczony w portalu PRoto.pl „Kryzysowy case na lata. Jak LPP poradziło sobie z komunikacją po zarzutach kontynuowania działalności w Rosji?”.
-
Wykres dnia: kwartał dla byków
61% inwestorów odpowiedziało w sondażu przeprowadzonym przez CNBC, że hossa w USA zabrnęła za wysoko i odbyła się zbyt gwałtownie, a głębsza korekta jest nieunikniona.
-
Ego – wróg czy przyjaciel inwestora? Część 2
Ego broniąc nas przed lękiem, stresem i wewnętrznymi konfliktami, które w inwestowaniu dopadają nas nieustannie, stosuje różnorodne mechanizmy obronne.
-
Wskaźniki reputacyjne
Inwestorzy zdają sobie sprawę, że suche wskaźniki finansowe (takie jak cena/zysk, wskaźniki rentowności, wskaźniki efektywności czy tempo wzrostu przychodów i zysków) nie są jedynymi czynnikami decydującymi o giełdowej wycenie spółek.
-
Daniel Kahneman (1934-2024)
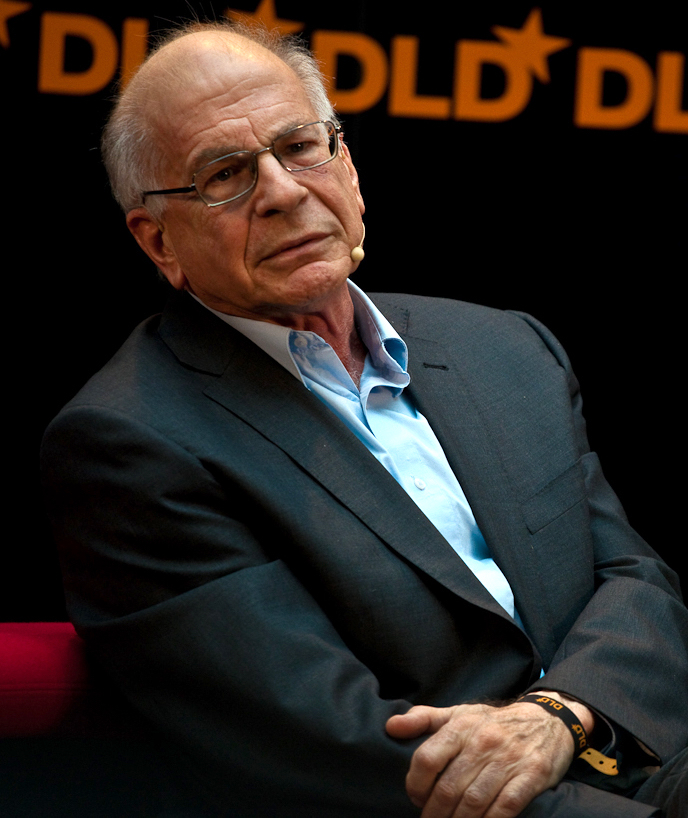
Psycholog, który zrewolucjonizował świat inwestycji. Daniel Kahneman zmarł dziś: 27.03.2024 [foto: nrkbeta ]
-
Ryzyko koncentracji
Inwestorzy, analitycy i komentatorzy obawiają się ryzyka koncentracji na amerykańskim rynku akcyjnym – wzrostu udziału wąskiej grupy spółek w kapitalizacji głównych indeksów i generowaniu stóp zwrotu z tych indeksów.
Chciałbym dziś poruszyć ryzyko innego rodzaju koncentracji. Ryzyko, które jest dużo bliższe polskim inwestorom.
-
Ego – wróg czy przyjaciel inwestora?
U źródeł większości błędów inwestycyjnych i emocjonalnych uniesień stoi jeden z najmniej rozpoznanych i omawianych czynników jakim jest nasze EGO. Czas więc nadrobić zaległości w wiedzy o jego wpływie i sposobach radzenia sobie z nim.
-
Pierwszy kwartał (prawie) rozliczony
Do zakończenia marca i I kwartału zostały ledwie cztery sesje. W piątek nie pracują już najważniejsze giełdy. W połączeniu z małą dawką naprawdę ważnych danych makro inwestorzy mają powody, by poszukać wyciszenia i skupić się na dowiezieniu wyniku do końca miesiąca.
-
Wykres dnia: ciężki kawałek chleba
Dla akcjonariuszy LPP będzie to marnym pocieszeniem ale polska spółka była jednym z mniejszych celów Hindenburg Research.
-
Wzorce inwestycyjne, część 22
Ten dość długi cykl podsumuję poniżej kilkunastoma wnioskami i praktycznymi poradami. Choć najważniejszą rolą, jaka przyświecała powstaniu cyklu, było „wręczenie wędki”, czyli stworzenie kompendium pracy ze zrozumieniem nad wzorcami wszelkiego rodzaju.
Polecamy

Autorzy
Najnowsze komentarze
Nie chcę Cię przekonywać do stosowania „krzyża śmierci”, bo ja też go nie stosuję i uważam, że jest zbyt opóźnionym…
@ Grzegorz Link Dzięki za konstruktywną krytykę. Pozwolę sobie odnieść się do najważniejszych punktów. Obawiam się, że Twoje uwagi dotyczące…
Kilka krytycznych uwag, bo akurat analizą tego typu sygnałów (i tworzenia strategii na nich) zajmuje się już od parunastu lat.…
Pytanie, po co obradują. Bo chyba nie tylko po to, żeby pobrać wynagrodzenie. Rada nie ma mocy decyzyjnej, ale ktoś…
Tagi
analizy, efekt pewności wstecznej, Hindenburg Research, hindsight bias, komunikacja, LPP, psychologia