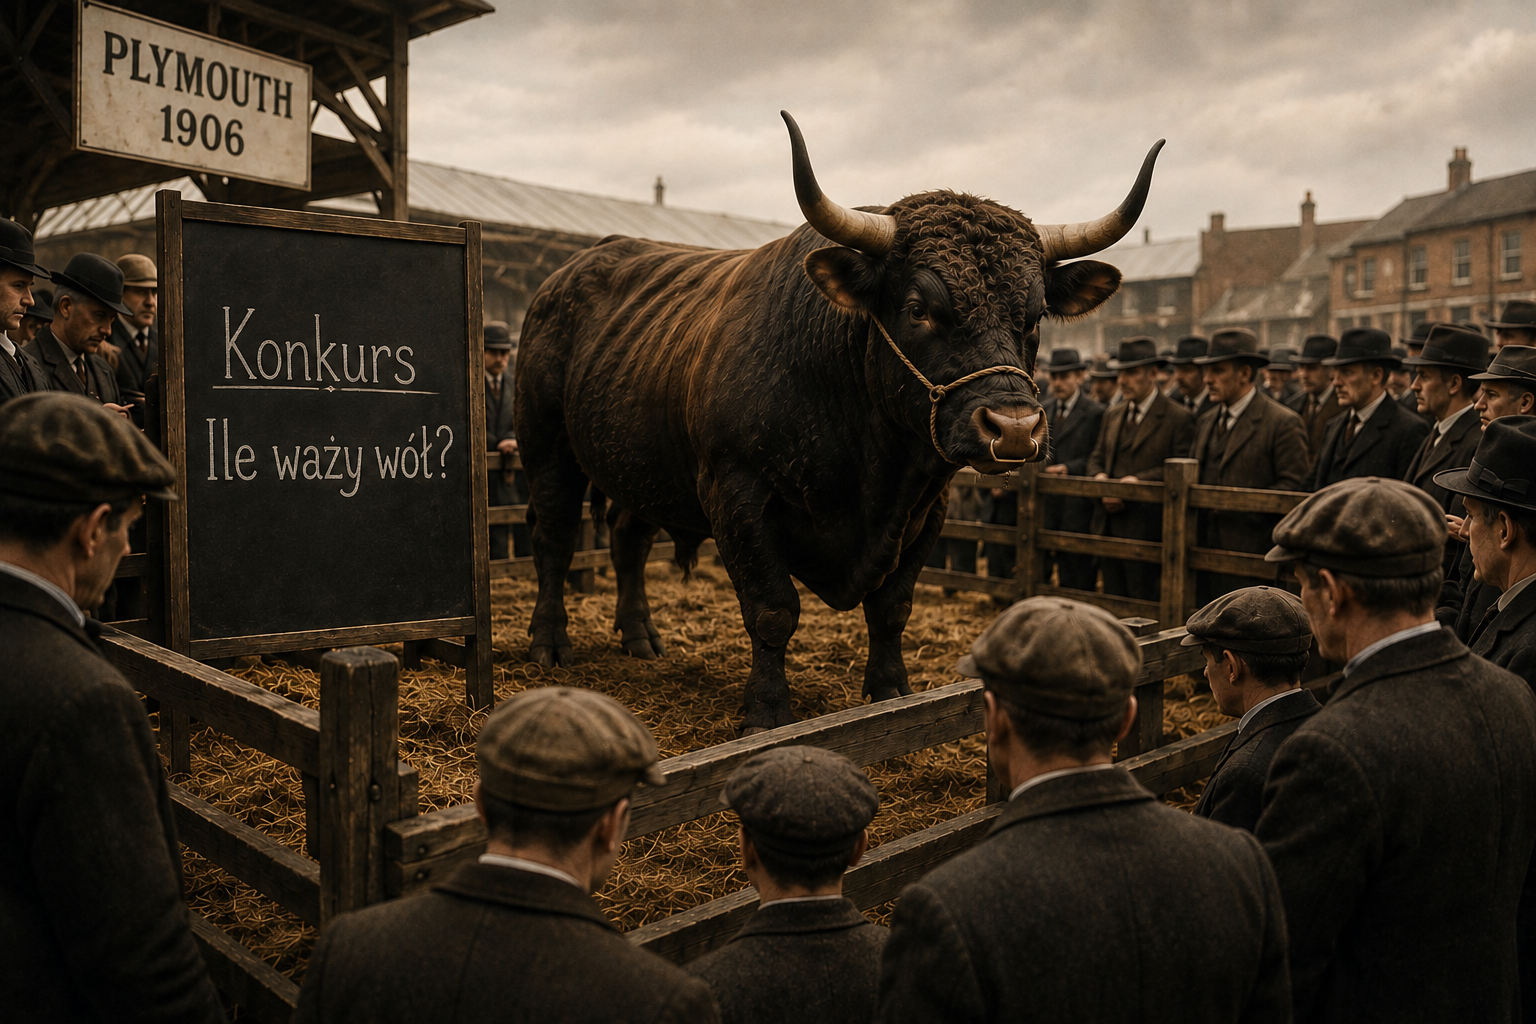
Zimą 1906 roku, na wystawie bydła rzeźnego w Plymouth, zorganizowano konkurs. Za sześć pensów można było kupić kartę i wpisać na niej swój typ: ile będzie ważył wystawiony wół po uboju i oprawieniu. Nagrody dla najbliższych prawdy sprawiły, że do zabawy stanęło około 800 osób. Od zawodowców (rzeźników i hodowców) po zwykłych gapiów, którzy strzelali na oko.
Kartami zainteresował się Francis Galton, brytyjski badacz znany ze sceptycyzmu wobec „demokratycznych osądów”. Był przekonany, że średnia z tak przypadkowej grupy okaże się bezwartościowa. Zebrał 787 czytelnych kart i policzył średnią.
Wynik go zaskoczył.
Wół „po rzeźniku” ważył 1197 funtów. Średnia ze wszystkich typów … 1197 funtów.
Żaden z uczestników nie wiedział, ile waży ten wół. Ale indywidualne błędy (jedni zawyżali, drudzy zaniżali) zniosły się nawzajem i powstała idealna wycena.
Przypadek?
Kiedy tłum jest mądry
Kolejni badacze wyjaśnili to zjawisko. Nazwali je mądrością tłumu. W uproszczeniu, tłum jest mądry wtedy, gdy spełnione są cztery warunki:
- Różnorodność. Grupa musi mieć różne dane, myśleć w różny sposób i w różny sposób upraszczać rzeczywistość. Na giełdzie to jest naturalne: fundusz inwestycyjny, daytrader, prezes spółki i emeryt z IKE patrzą na tę samą akcję zupełnie inaczej.
- Niezależność. Każdy typuje po swojemu, a nie przez podglądanie sąsiada. To najbardziej kruchy z warunków i za chwilę zobaczymy dlaczego.
- Sposób zebrania odpowiedzi w jedną liczbę. U Galtona była to średnia z kart. Na giełdzie robi to mechanizm ustalania ceny (po angielsku price discovery): kupujący i sprzedający składają zlecenia, a cena zatrzymuje się tam, gdzie obrót będzie największy. Każdy głos jest poparty pieniędzmi.
- Nagroda za trafność i kara za pomyłkę. Ten, kto jest bliżej prawdy, zarabia. Ten, kto się myli traci. Dzięki temu warto się starać, a ci, którzy uparcie się mylą, z czasem mają coraz mniej kapitału i coraz mniej wpływają na cenę.
Jak to przełożyć na inwestowanie?
Skoro tłum inwestorów jest mądry jako całość, choć niekoniecznie jako pojedyncze osoby, to może warto „wsłuchać się w głos tego tłumu”, zamiast próbować go przechytrzyć?
Szczególnie że mamy do czynienia z rynkiem o dodatniej wartości oczekiwanej. Czyli: kupując akcje, kupujemy udziały w firmach, które produkują, sprzedają, zarabiają i z czasem zwiększają swoją wartość. W długim terminie ten tort rośnie. To nie jest zakład, w którym jeden wygrywa dokładnie tyle, ile drugi przegrywa.
Nie będę ukrywał: po 32 latach obserwowania rynku i własnych próbach bycia mądrzejszym od niego, moje inwestycje opieram właśnie na tej zasadzie.
To rynek wybiera za mnie spółki, branże i kraje do portfela. Robi to przez indeksy giełdowe, czyli gotową listę spółek, w której każda ma udział mniej więcej taki, na ile wycenia ją cały rynek. Kupując ETF, który naśladuje taki indeks, kupuję tę listę.
To rynek zwiększa w moim portfelu udział Nvidii, kiedy uznaje, że jest coraz więcej warta. I to rynek wyrzuca z portfela spółkę, która przestała się liczyć. Ja nie muszę robić przy tym nic. Zazwyczaj nawet nie zauważam, że to się stało.
Jest to jeden z filarów oszczędnego (pasywnego) inwestowania. Oszczędnego, bo spalającego mniej czasu, pieniędzy i emocji.
Dlaczego uśrednianie błędów działa?
Tu przychodzi z pomocą Twierdzenie o Różnorodności Przewidywań (Diversity Prediction Theorem) Scotta Page’a:
Błąd zbiorowy = przeciętny błąd jednostek – różnorodność przewidywań
Jak to mogło wyglądać w uproszczonym konkursie rzeźnickim?
Wół waży 1200 funtów. Trzy osoby typują: 900, 1300 i 1400 funtów.
- Przeciętny błąd jednostki: pierwsza myli się o 300, druga o 100, trzecia o 200. Średnio 200.
- A ich wspólna odpowiedź, czyli średnia z typów, to (900 + 1300 + 1400) / 3 = 1200. Błąd zerowy.
Grupa trafiła idealnie, choć wszyscy się pomylili. Grunt, że w różne strony.
I stąd płynie wniosek, który dla mnie jest najważniejszy w całej tej historii: im większa różnorodność, tym mniejszy błąd zbiorowy. Grupa nigdy nie myli się bardziej niż jej przeciętny uczestnik.
Przekładając na język giełdowy: część inwestorów przeszacuje wartość akcji, część niedoszacuje, a z ich sporu powstaje konsensus tłumu, czyli cena, która w danym momencie uwzględnia to, co wiadomo.
A co na to profesor Fama?
Eugene Fama, noblista, sformułował hipotezę rynku efektywnego. Mówi ona, że ceny akcji odzwierciedlają dostępne informacje na tyle szybko i dokładnie, że bardzo trudno jest znaleźć okazje i pokonać rynek.
Uwaga, bo to często bywa mylone: „rynek jest efektywny” nie znaczy „cena jest zawsze słuszna”. Znaczy tylko: „będzie Ci bardzo trudno wiedzieć lepiej niż wszyscy inni razem wzięci, a jeszcze trudniej wiedzieć lepiej, gdy będziesz musiał zapłacić prowizje, podatek i policzysz koszt własnego czasu”.
A to oznacza, że analiza techniczna czy fundamentalna przez większość czasu nie daje przewagi.
„Skoro nikt na tym nie zarobi, to kto będzie analizował?”
To jeden z zarzutów do pasywnego (oszczędnego) inwestowania.
Rynek jest efektywny właśnie dlatego, że tysiące ludzi na całym świecie codziennie szuka okazji i konkuruje ze sobą o każdy grosz. Inwestor pasywny nie psuje tego mechanizmu. On z niego korzysta, tak jak Galton skorzystał z cudzych kart, choć sam nie miał pojęcia, ile waży wół. Chyba go nawet nie było na tej wystawie.
Zresztą stan efektywnego rynku to raczej hipoteza niż realność. Gdyby ceny naprawdę zawierały już wszystko, nikomu nie opłacałoby się szukać informacji. A gdyby nikt jej nie szukał, ceny przestałyby cokolwiek zawierać. Opisali ten paradoks Sanford Grossman i Joseph Stiglitz już w 1980 roku. Efektywność rynku nie jest więc stanem doskonałym, tylko efektem ubocznym cudzej pracy, za którą ktoś musi dostawać zapłatę.
Czy poleganie na mądrości tłumu jest łatwe?
Nie. Bo racjonalna część naszego umysłu podsuwa nam cytat przypisywany Schillerowi:
„Każdy wzięty z osobna jest tolerancyjnie rozsądny i rozumny, jako członek tłumu staje się natychmiast głupcem”
I ma na to spektakularne dowody. Bańki i krachy giełdowe.
Wróćmy jednak do naszych czterech warunków. W czasie bańki i w czasie paniki pęka ten najbardziej kruchy – niezależność. Ludzie przestają typować po swojemu i zaczynają patrzeć co robi sąsiad albo ekspert. Kupują, bo inni kupują. Sprzedają, bo inni sprzedają. Różnorodność znika, błędy przestają się znosić, bo wszyscy mylą się w tę samą stronę.
Wtedy tłum naprawdę bywa głupcem.
Tylko że to są wyjątki. Przez większość czasu tłum myli się mniej niż przeciętny inwestor. Podobnie zresztą uważa Andrew Lo, autor hipotezy adaptacyjnych rynków, według której efektywność nie jest stanem zero-jedynkowym, lecz czymś, co słabnie i wraca wraz z warunkami na rynku.
Uczciwie dodam jeszcze jedno zastrzeżenie. Waga wołu była znana następnego dnia. Można było sprawdzić, kto miał rację. Prawdziwej wartości spółki nie sprawdzi nikt i nigdy, więc analogia z targów w Plymouth ma swoje granice. Ale kierunek pozostaje ten sam: żeby zarobić więcej niż rynek, musisz mieć rację wtedy, gdy myli się cała reszta. I musisz mieć ją odpowiednio często.
Trzy rzeczy do zapamiętania
- Cena na giełdzie to uśredniony typ tysięcy inwestorów. Statystycznie jest lepsza niż typ przeciętnego z nich.
- Kupując indeks, kupujesz właśnie ten uśredniony typ. Nie musisz wiedzieć, ile waży wół.
- Tłum głupieje wtedy, gdy przestaje być różnorodny. W skrajnych sytuacjach np. euforii i w panice. Wtedy nie będzie mieć racji, a Ty razem z nim. Musisz przygotować się na te sytuacje.
Po co więc poświęcać dużo czasu na analizy, skoro inni zrobią to za nas lepiej, a my wyciągniemy „średnią”?
Bo czasami tłum nie ma racji. I o tym będzie kolejna część o momentach, w których rynek się myli, oraz o tym, czy zwykły inwestor jest w stanie to wykorzystać. Czyli coś na pocieszenie aktywnym inwestorom 😉
—————————-
Dociekliwym polecam artykuły Kathaya o wpływie mądrości tłumu, nie tylko na oszczędne inwestowanie:
Obrazek wygenerowany przez AI.

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.