

Po zeszłotygodniowym spojrzeniu na rynek złota w perspektywie ostatniego roku i szans na przyszły, dziś proponuję rzut oka na rynek ropy i szerzej spółek paliwowych.
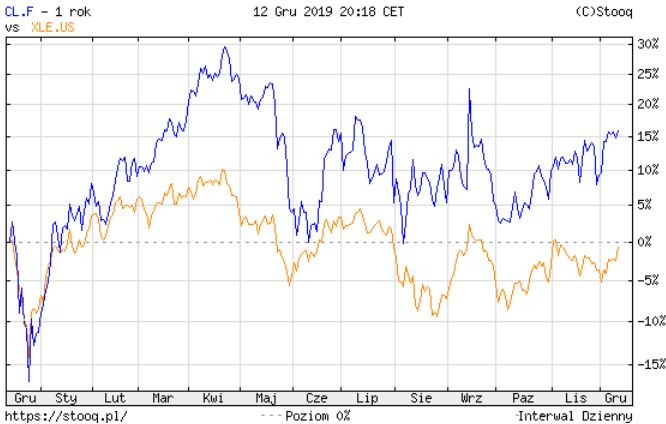
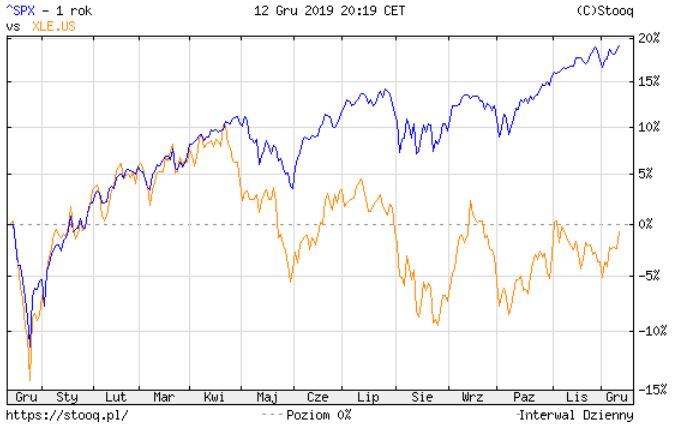
W kończącym się roku ropa zachowywała się w sposób zbliżony do akcji. Zadanie było trudne, skoro rynek akcji (w domyśle amerykańskich) staje przed perspektywą zakończenia 2019 roku wynikiem najlepszym od blisko 30 lat. Na dziś procentowa zmiana S&P500 w perspektywie year-to-date wynosi blisko +26 procent, gdy ropa oglądana przez pryzmat kontraktu crude zyskuje niewiele więcej. Korelacja ryków nie tłumaczy jednak solidarności zwyżek. W istocie, ważnym elementem był niski pułap, z jakiego startowały w rok rynki po grudniowym, solidarnym cofnięciu. Ropa odrabiała pesymizm z większą dynamiką i w pierwszej połowie roku czytelnie wyprzedziła akcje, by w drugiej szukać już raczej konsolidacji.

(źródło: stooq.pl)
Nieco inaczej wygląda rynek ropy oglądany przez pryzmat spółek paliwowych, a dokładniej sektora energetycznego, skupionego w funduszu ETF Energy Select Sector SPDR Fund (XLE). Zwyżka YTD spółek z tego koszyka, który zawiera w sobie największe firmy paliwowe z indeksu S&P500, a więc też największych producentów ropy na świecie, wynosi niespełna 9 procent. Rynek akcji amerykańskich utożsamiony z indeksem S&P500 okazał się – pod względem zmiany procentowej – około trzy razy lepszy od spółek sektora paliwowego. Relatywna słabość jest ciekawa, bo generalnie zasadą było, iż przy braku możliwości inwestowania w ropę bezpośrednio, właśnie spółki paliwowe były modelowym przykładem drzwi otwierających ścieżkę na rynek ropy.
(źródło: stooq.pl)
W istocie ETF XLE okazał się w kończącym roku słabszy zarówno od rynku akcji, jak i od rynku ropy, więc odchylenie ma miejsce nie tylko od średniej, ale również od rynku uważanego za bazowy. W komentarzach analityków zajmujących się spółkami paliwowymi i rynkiem ropy trudno doszukać się prostego wyjaśnienia owego rozejścia się spółek energetycznych i rynku bazowego, ale jednym z winnych ma być coraz większa świadomość efektów, jakie na klimat ma spalanie paliw kopalnych i coraz większe problemy z atrakcyjnością inwestycyjną sektora. Dyskusyjny debiut Saudi Aramco i informacje o cofaniu się banków z finansowania wydobycia węgla wskazują, iż coś może być na rzeczy, tylko jeszcze nie zamanifestowało się równie oficjalnie, jak na rynku węgla.
(źródło: stooq.pl)
Niemniej, przekonanie świata, iż za chwilę będziemy wszyscy jeździli elektrycznymi samochodami, a ropa przestanie być krwioobiegiem globalnej gospodarki wydaje się mocno przesadzone. Dlatego relatywną słabość spółek paliwowych postrzegałbym jako element, który w przyszłym roku może być elementem sprzyjającym sektorowi. Na rynku, na którym zrobiło się zwyczajnie drogo, szukanie spółek odchylonych od średniej i z potencjałem powrotu do średniej, można i warto potraktować jako strategię godną rozważenia. Dlatego amerykański sektor paliwowy uznałbym za godny obserwacji z założeniem, iż w 2020 roku nie będzie recesji i surowce w całość nie padną ofiarą mocniejszego dolara i ucieczki od ryzyka.



Dodaj komentarz