Czy tak istotne wydarzenie jak pierwsza od lat podwyżka stóp procentowych przez Fed w USA ma znaczenie dla rynku akcji?
Rynek się obawiał tej podwyżki z uzasadnionego powodu – wyższe stopy to wyższe koszty działania spółek i teoretycznie schłodzenie koniunktury. Celem jest zbicie inflacji, częściowo przez hamowanie popytu. Wszystko to może mieć negatywny wpływ na zyski, a więc i na teoretycznie niższe lub ujemne zwroty z inwestycji w akcje w przyszłym okresie.
A jak jest w praktyce?
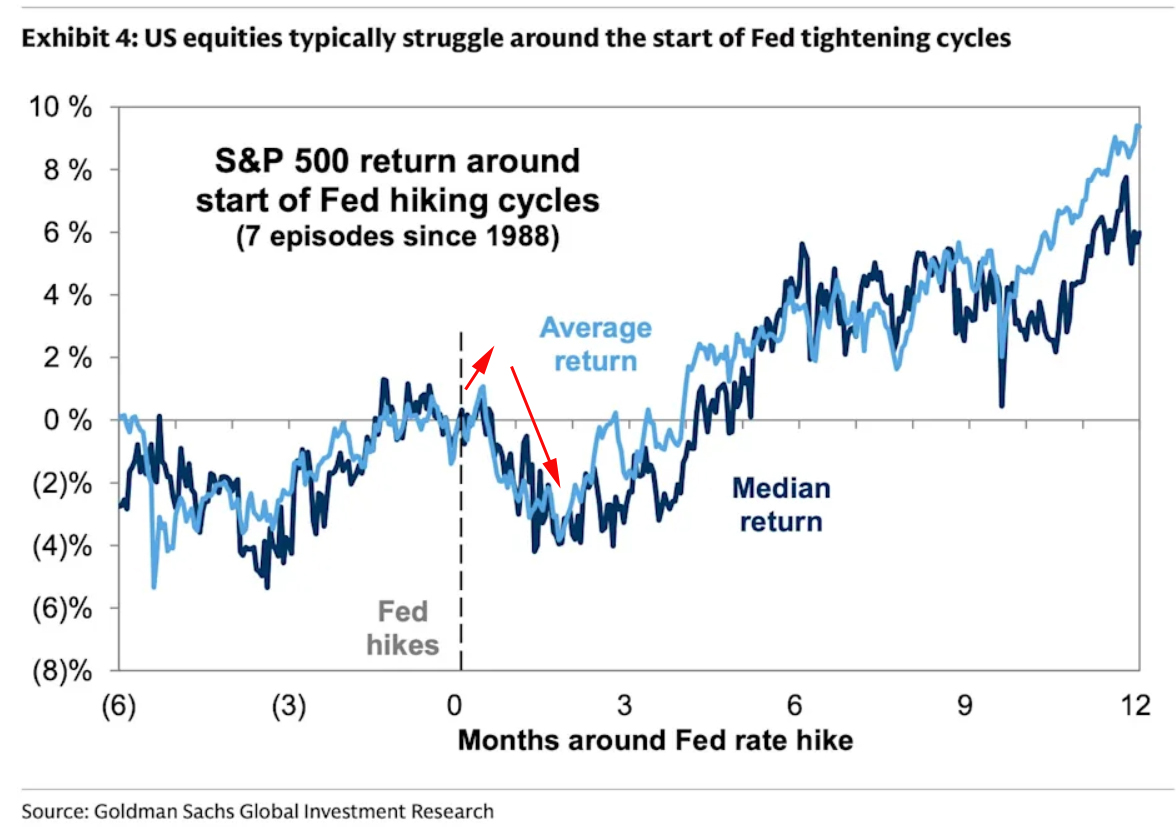
Poniższy wykres pokazuje historyczne reakcje indeksu S&P 500 na pierwsze w cyklu podwyżki stóp:
Co widać na tym wykresie?
Od 1988 roku było 7 cykli takich podwyżek. Pionowa, przerywana linia pokazuje moment pierwszej podwyżki w każdym cyklu jako punkt odniesienia. Na lewo od tego punktu widać przebiegi indeksu przez 6 miesięcy przed podwyżką: średnie jego zwroty w tym czasie (average return) na niebiesko i mediana (Median return) na granatowo.
Na prawo od momentu podwyżki mamy zwroty indeksu 12 miesięcy po.
Średnio od 1988 roku indeks S&P 500 lekko rósł jak widać pierwszy tydzień/dwa po pierwszej podwyżce stóp, a potem spadał. Stopy zwrotu indeksu prawie 2 miesiące po podwyżce wyniosły około -4%. Wskazują te momenty czerwone strzałki. Sugeruje to, że ten okres dwóch miesięcy po pierwszej podwyżce byłby optymalnym momentem na zakup spadku na rynku.
Sześć miesięcy po podwyżce zarówno mediana, jak i średnia stopa zwrotu wróciły do pozytywnego poziomu.
Po 12 miesiącach średnia zwrotu dla S&P 500 wyniosła ponad +9%.
W takim razie nie taki diabeł straszny jak go malują. Rynek po pierwszym szoku widzi, że podwyżki nie szkodzą zanadto, a nawet jeśli, to się je z z czasem z optymizmem ignoruje. Tak naprawdę bessa rozpoczyna się wtedy, gdy Fed zaczyna stopy ciąć. To dlatego, że po całym cyklu podwyżek koniunktura faktycznie słabnie i trzeba ją reanimować obniżkami.
—kat–

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.