
Pora przyjrzeć się taktyce opuszczania pozycji, którą panowie z Blackstar zaimplementowali w swojej symulacji strategii eksploatacji trendów na akcjach.
Zarówno dla realizacji zysków (take profit) jak i ograniczenia strat w przypadku nietrafionego momentu zajęcia pozycji (stop loss), posłużyli się koncepcją ?trailing stopa” czyli ruchomego, podążającego za rozwojem akcji stopa zabezpieczającego, poruszającego się wraz ze zmianami kursów akcji, w tym przypadku wędrującego poniżej aktualnej ceny na wykresie. Został on oparty na zmienności rynkowej, liczonej bardzo popularnym wskaźnikiem ATR (Average True Range). Wiem, że koncepcja takiego stopa jest większości czytelników dobrze znana ale ponieważ zostałem poproszony o szczegółowe wyjaśnienie tych symulacji więc w najprostszy możliwy sposób ogarnę mechanizm jego działania w tym konkretnym wypadku. Programy do analizy technicznej posiadają wbudowany wspomniany wskaźnik ATR ale równie dobrze można wyliczyć go w Excelu.
1/ Odczytujemy po każdej sesji dzienny, rzeczywisty zakres zmian cen w stosunku do poprzedniego zamknięcia tzw. True Range (TR)
2/ Wyliczamy codziennie średnią wykładniczą dla TR z ostatnich 40 sesji, otrzymując 40-sto okresowy ATR
3/ W zależności od wielkości korekt, które chcemy przetrwać, mnożymy uzyskany ATR (40) przez dowolną wielokrotność, w tym przypadku x 10, uzyskując w ten sposób bazę dla odległość stopa od kursu.
4/ Odejmujemy wartość owego 10-cio krotnego ATR(40) po każdej sesji od ceny zamknięcia (lub od ceny maksymalnej w innej wersji). Z punktu widzenia Analizy Technicznej 10-cio krotny ATR jest dość szerokim korytarzem obronnym choć adekwatnym do długoterminowego podejścia.
5/ Jeśli uzyskany w punkcie 4 aktualny poziom stopa jest wyższy niż po poprzedniej sesji, przyjmujemy go jako punkt obrony pozycji na kolejny dzień; jeśli niższy – używamy stopa z poprzedniej sesji bez zmian. Stop nie może ?cofać się”, więc w zasadzie zostaje przesunięty wyżej tylko jeśli w trakcie notowań zostanie ustanowiony nowy rekord cenowy.
6/ Jeśli kurs akcji przebije od góry poziom stopa – sprzedajemy papier na otwarciu kolejnej sesji
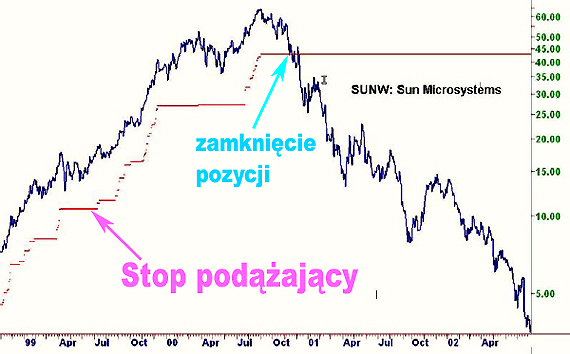
Na rysunku poniżej, zaczerpniętym z omawianego raportu, widać ów podążający stop jako czerwoną, przerywaną linię. Jego szerokość pozwoliła przebrnąć falę wzrostową bez draśnięcia. Natomiast wskazany niebieską strzałką moment wysadzenia z pozycji pozwolił uniknąć słonej straty podczas bessy. To oczywiście przypadek działania stopa w wersji skrajnie korzystnej dla inwestora, często jednak nawet tak szerokie zabezpieczenie zostaje naruszone mocną korektą.
Ryzyko, mierzone tutaj odległością kursu od nieustannie przesuwanego przy wzrostach stopa, zmienia się w takt skoków samej zmienności danego papieru. Przy gwałtownych ruchach, szczególnie w górę (tym bardziej jeśli towarzyszą im luki), owa zmienność rośnie co powoduje, że dynamiczny stop, oparty na wskaźniku ATR, rozchodzi się chwilami dość daleko od samej ceny. Natomiast jeśli papier wpada w beztrendowe okresy czy małe zmiany sesyjne, zmienność spada a stop podążający ciaśniej oplata od dołu wykres cenowy. Łatwiej wówczas o jego przebicie.
Aby zilustrować ten efekt, autorzy dodali do wykresu histogram, który obrazuje zmiany dystansu ceny od stopa. To owe czerwone słupki oparte na poziomej osi poniżej (rysunek również zaczerpnięty z raportu):
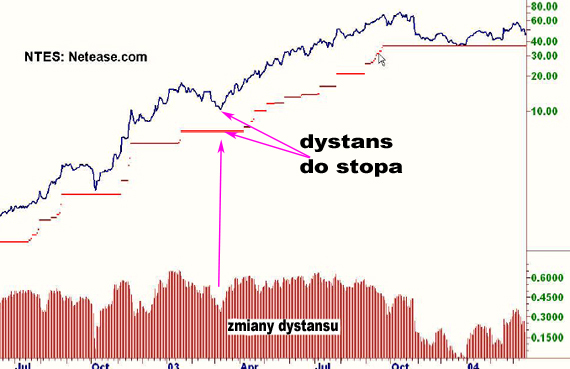
Strzałkami zaznaczyłem co dokładnie oznacza tutaj dystans na przykładzie jednej z sesji. Liczy się go w procentach do aktualnej ceny (prawa, dolna skala na prawo od czerwonych słupków). Jak widać ta odległość dystansowa sięgała chwilami nawet 60 % kursu i były to rekordowe wyskoki w tych testach. Zrozumienie sposobu wyliczenia ?dystansu” , a więc pośrednio i ryzyka, będzie miało znaczenie przy kolejnych prezentacjach raportu
Cdn
—*Kat*—



