

Analiza post mortem czyli badanie tego co w danej transakcji, projekcie poszło źle i tego jakie wnioski można wyciągnąć z popełnionych błędów może być bardzo przydatną częścią procesu inwestycyjnego.
Jakiś czas temu indywidualny inwestor regularnie publikujący w mediach społecznościowych swoje transakcje na GPW (zarówno zyskowne jak i stratne) opublikował analizę jednej ze swoich transakcji. Była to zwykła transakcja indywidualnego inwestora, obejmowała początkową pozycję o wielkości 3,4% portfela. Nie opisze tej transakcji żaden portal biznesowy. Wnioski jakie zostały z niej wyciągnięte mogą się jednak okazać bardziej przydatne dla indywidualnych inwestorów niż czytanie o sukcesach i niepowodzeniach Billa Ackmana czy Davida Einhorna.
Inwestor, którego transakcję przybliżę inwestuje na GPW od siedmiu lat. Jest krótkoterminowym inwestorem stosującym strategie określane jako price action. W marcu 2017 otworzył pozycję na spółce Mostostal Zabrze. Akcje znajdowały się w konsolidacji, inwestor liczył na wybicie z niej w górę. Otworzył pozycję w trakcie zwyżkowej sesji. Do wyjścia z konsolidacji doszło jeszcze tego samego dnia ale wybicie okazało się pułapką. Dwa dni później kurs powrócił do konsolidacji a na następnej sesji wyszedł z niej dołem.

Według inwestora w tym miejscu popełnił pierwszy błąd. Jego teza inwestycyjna została zakwestionowana. Był to moment na zamknięcie pozycji. Nie zrobił tego bo miał za sobą serię nieudanych transakcji (z 10 ostatnich transakcji 7 zakończyło się stratą). Drugim błędem, o którym wspomina był brak jakiegokolwiek planu B, łącznie z brakiem zlecenia obronnego (choćby mentalnego). Gdy po kilku tygodniach trendu bocznego na niższym poziomie kurs spółki zaliczył kolejne tąpnięcie inwestor miał już w portfelu pozycję z ponad 30% stratą. Złamał swoje zasady inwestycyjne i został inwestorem długoterminowym.
Kurs spółki znajdował się w wyraźnym trendzie spadkowym i na koniec 2017 roku pozycja była 50% pod wodą. Potem nadszedł kwiecień, w którym kurs MSZ zaliczył w kilka dni ponad 60% przecenę po publikacji sporej straty netto w 2017 roku. W tym momencie pozycja inwestora traciła już ponad 80%. Inwestor zamknął pozycję w lipcu z 82% straty.
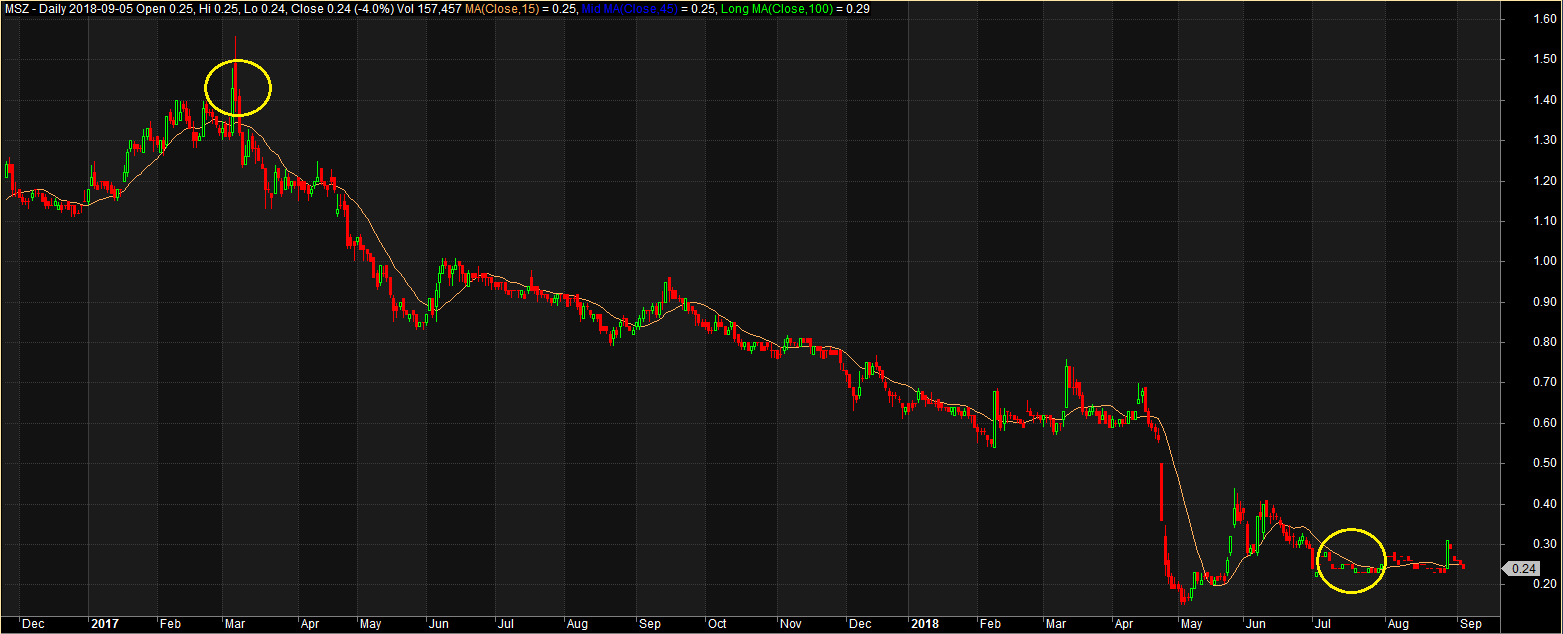
W sporządzonej przez inwestora analizie wspomnianej transakcji zwróciłem uwagę na dwa punkty. Po pierwsze inwestor zauważył, że trzymanie w portfelu stratnej pozycji (aż do 80% obsunięcia) ułatwił mu fakt, że wraz ze spadkami ceny akcji MSZ zmniejszał się udział pozycji w portfelu, a więc negatywny wpływ tej pozycji na portfel. Moim zdaniem w przypadku niewielkich pozycji może dochodzić do księgowania umysłowego, w którym inwestorzy zakładają brak negatywnego wpływu takich pozycji na wynik portfela. Jak pokazuje przykład opisywanej transakcji nawet niewielkie pozycje mogą zrobić realne straty w portfelu jeśli zaliczą katastroficzne spadki. Tylko kwietniowe tąpnięcie kursu Mostostalu obniżyło wynik portfela inwestora o 1 punkt procentowy.
Spowodowany znacznym obsunięciem niewielki udział pozycji w portfelu ułatwia inwestorom „zawzięcie się” i utrzymywanie pozycji w celu uniknięcia emocjonalnego kosztu zamknięcia jej ze sporą stratą nawet jeśli z punktu widzenia stosowanej strategii inwestycyjnej nie ma żadnych przesłanek do trzymania spółki w portfelu. Krótko mówiąc drastyczne obsunięcie na pozycji obniża koszty łamania zasad strategii inwestycyjnej. Inwestor zauważył, że odwrotne zjawisko zachodzi w przypadku zwycięskich pozycji – ich rosnący udział w portfelu wzmacnia finansowe i emocjonalne koszty zmienności na tych aktywach i skłania inwestorów do przedwczesnego redukowania lub zamykania wyraźnie zyskownych pozycji.
Kolejnym wartym uwagi punktem analizy pozycji na Mostostalu Zabrze jest uwaga, że staż inwestycyjny nie jest skuteczną ochroną przed trudnym do wytłumaczenia łamaniem zasad stosowanej strategii inwestycyjnej. Inwestorzy powinni działać z założeniem, że autodestrukcyjny popęd tkwi gdzieś w zakamarkach ich emocjonalnej i intelektualnej konstrukcji i może zostać aktywowany impulsem z rynku lub życia inwestora. Takim impulsem może być okres wyśmienitych lub bardzo słabych wyników inwestycyjnych. W przypadku omawianego inwestora kluczową rolę odegrała seria kilku stratnych transakcji, która stworzyła potrzebę uczynienia z kupna akcji MSZ zwycięskiej transakcji.
W omawianej analizie można także znaleźć wyraźnie pozytywne elementy. Wyjątkowo niekorzystna transakcja, zakończona 82% stratą na pozycji nie okazała się katastroficzną pomyłką ze względu na konserwatywne zasady zarządzania ryzykiem poprzez otwieranie niewielkich pozycji. Najprostszą drogą do przeobrażenia się błędów inwestycyjnych w katastroficzne pomyłki jest brak odpowiedniej dywersyfikacji.
Drugą kwestią jest nastawienie inwestora, który uczciwie i merytorycznie podchodzi do swoich błędów, wyciąga z nich wnioski. Teoretycznie mógłby znaleźć kozły ofiarne – na przykład zarząd Mostostalu Zabrze albo instytucje odpowiedzialne za fatalny sentyment inwestorów w segmencie małych spółek na GPW. Inwestor koncentruje się jednak na sprawach nad którymi ma kontrolę i które może ulepszyć.



Intrygujące podejście 🙂 Horyzont inwestycyjny nieskończoność. Uczysz spadkobierców takiego podejścia? Szczególnie ta baznamiętność może być trudna do opanowania. Szczególnie, jak…