

Użycie ETFów lewarowanych to bomba z opóźnionym zapłonem dla nieostrożnych i zarazem trampolina dla zorientowanych.
Dźwignia jest już zaszyta na stałe w konstrukcji lewarowanych ETF-ów, można znaleźć takie, które oferują ekspozycję 2 do 5 razy większą niż normalny ETF na to samo aktywo bazowe. Choć można dźwigni także użyć w inny sposób – kupić ETF na odroczony termin u brokera (rodzaj pożyczki), albo pożyczyć pieniądze i kupić za nie ETF (z nadzieją, że zysk przekroczy odsetki od pożyczki).
Lewarowany ETF jest jednak najprostszą opcją, więc o nim poniżej w aspekcie ryzyka i możliwości.
Kupowanie lewarowanego ETFa na dłuższy termin niesie za sobą 2 zasadnicze ryzyka:
1. Znaczące obsunięcia, których inwestor może nie przetrzymać i sprzeda z dużą stratą. Teoretycznie ETF z lewarem x2 oznacza 2 razy głębszy spadek podczas bess i korekt, lewar x3 to ok. 3 razy większy spadek. Wielu inwestujących zna tylko hossę, więc nie doświadczyło, co dokładnie oznacza taki spadek. Ilustruje to poniższy wykres:
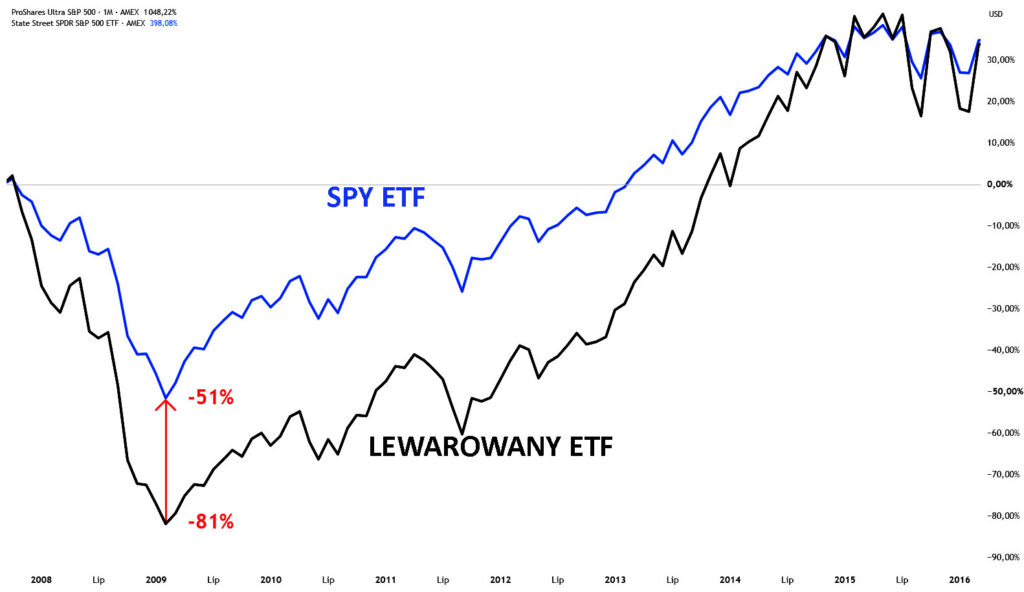
Niebieska krzywa to ETF na S&P 500 (SPY) w okresie bessy 2008 do 2016 roku, czarna to najstarszy ETF na ten indeks lewarowany x2 (SSO).
Jak widać spadek lewarowanego sięgnął 81%, a zwykłego „tylko” 51%. Nie każdy wytrzymałby to psychicznie nawet przy normalnym. Przy lewarze x3 spadek sięgnąłby niemal 100%. W taki razie lewarowany ETF to instrument dobry do spekulacji, chyba że inwestora nie przeraża taka perspektywa (lub jej nie rozumie).
2. Odchylenie stóp zwrotu od teorii. Problem pojawia się dlatego, że codzienne resetowanie dźwigni powoduje, że wyniki kolejnych dni się kumulują, a końcowa stopa zwrotu ETFa lewarowanego może znacząco różnić się od dwukrotności czy trzykrotności zmiany indeksu w całym okresie. Zjawisko to jest szczególnie istotne na zmiennych rynkach.
W praktyce oznacza to, że jeśli w jakimś okresie normalny ETF wzrośnie o 20% to jego wersja lewarowana x2 nie musi wcale wzrosnąć o 40%. Odchylenie może się różnić w obie strony. Przy spadkach może się okazać natomiast, że normalny ETF już je odrobił po jakimś czasie, a lewarowany jeszcze nie.
Oba te zjawiska kumulują się na tym wykresie. Proszę zauważyć, że chociaż obie krzywe zaczynają w tym samym punkcie, to ponownie zbiegają się dopiero po 8 latach! Podczas hossy te relacje się oczywiście odwracają.
To wszystko jednak nie znaczy od razu, że pasywni inwestorzy powinni porzucić ideę użycia lewarowanych ETFów! A taką nieuzasadnioną opinię ze strony jednego z „influencerów” pokazywałem na łamach bloga (w poprzedniej części). Istnieje szereg strategii dla pasywnych inwestorów, które wykorzystują lewarowane ETFy z kontrolą ryzyka. Bo inwestowanie pasywne nie polega na uciekaniu od ryzyka za wszelką cenę! Polega na jego rozumieniu, akceptacji i adaptacji!
Istnieje jednak fundamentalny powód tego, żeby pasywni inwestorzy zaakceptowali wady ETF-ów lewarowanych w długim terminie. W końcu podłożem wiary w działanie długoterminowego inwestowania pasywnego jest to, że kiedyś każda bessa zakończy się nowym ATH. A w takim razie i ich lewarowane wersje też do ATH będą dążyć, tylko przy znacząco wyższych obsunięciach po drodze.
Kolejny wykres pokazuje oba wyżej pokazane ETF w przekroju wielu lat do dziś:
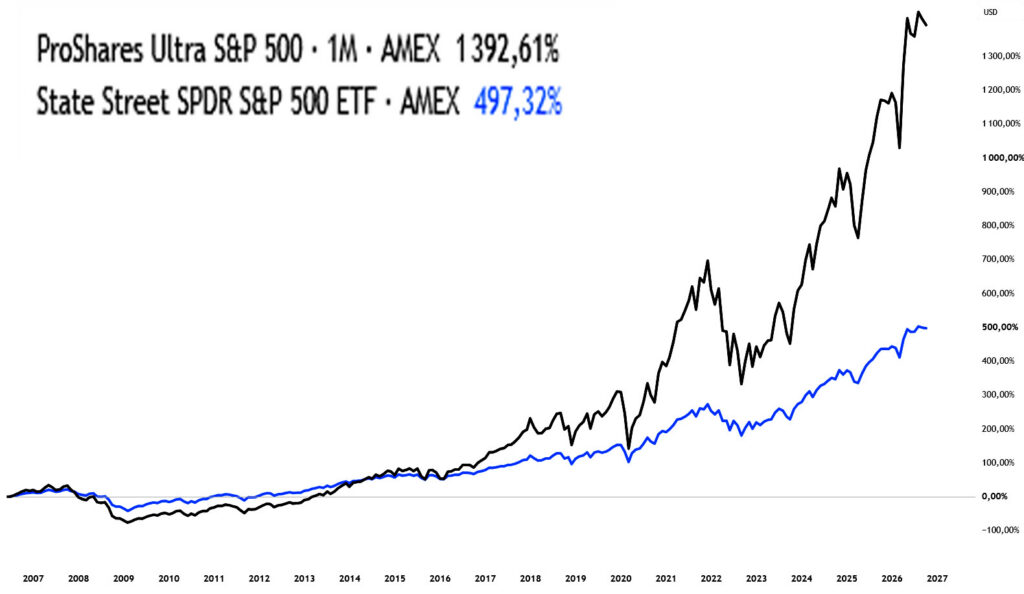
Jak nietrudno dostrzec, pomimo 3 bess ETF lewarowany i tak znacząco wygrał stopą zwrotu, choć w takim oddaleniu nie widać dokładnej skali jego obsunięć. W finale jednak do tej pory spełnił swoją rolę w nieco przerysowanej filozofii „indeksy zawsze rosną”.
Zastrzeżenie: indeksy mogą nie rosnąć w przyszłości i nie generować zysków, więc historia się może nie powtórzyć jak na wykresie, wówczas nawet zwykły ETF może nie generować zysków, a lewarowany będzie generował wówczas jeszcze większe straty.
Jednak istnieją specjalne powody i strategie, które pomagają używać lewarowanych ETFów w racjonalny sposób na długi termin. O tym w kolejnej części.
—kat—

Dodaj komentarz