
Dla wszystkich inwestujących w akcje nie istnieje dzisiaj ważniejsze pytanie od tego, czy mamy właśnie jednie solidną korektę, czy to może koniec hossy?
Zadecyduje o tym przede wszystkim rynek amerykański.
Ostatni zjazd o zasięgu 10% był naprawdę super ekspresowym zjawiskiem na skali giełdowych zdarzeń. Nikt chyba nie ma wątpliwości, że jak najbardziej zasłużonym, ale najlepiej gdyby ten wymiar „kary” miał się już okazać wystarczający dla posiadaczy akcji. Zakres tej korekty i jej szybkość są wynikiem gwałtownej, technicznej wyprzedaży spowodowanej nieudaną grą specjalistycznych funduszy na niską zmienność, nie było to typowo wyprzedażowe obsunięcie. Mogło jednak przestraszyć i w ciągu tygodnia z funduszy amerykańskich uciekło rekordowe 30 miliardów dolarów. Ale pasywnie inwestujący w ETFy pozostali niewzruszeni, z kolei dopasowanie aktywów do zmienności w wykonaniu CTA i funduszy risk-parity przeszło gładko.
Nie zmieniła owa korekta nic w fundamentach, a wierzących we wzrosty nawet przybyło. Cóż, taki optymizm wcale nie jest dobrym wskaźnikiem, bo rynek amerykański nadal jest przewartościowany. Ale liczą się nie intencje i przekonania, a to, co robią kursy.
Jak wyglądają intencje? Zarządzający aktywami mówią o zasadnym kupowaniu dołka, z kolei najwięksi luminarze rynku albo prognozują apokalipsę (Jim Rogers), albo wręcz stawiają na nią pieniądze (fundusz Bridgewater). Ostrożni mówią o wzrostach z ostatniego tygodnia jako o wyciskaniu krótkich pozycji, a nie realnym popycie.
Zwróciłbym uwagę na 2 inne ważne kwestie:
1. Bank centralny USA kontynuuje sprzedaje aktywów, nie wspierając tym hossy hossy, ale wręcz ją osłabiając. Może się to zmienić jeśli korekta gwałtownie przyśpieszy w okolice 15% (niepisane tzw. prawo puta). Sprzedaż aktywów może zostać wówczas zawieszona, również mogą się pojawić werbalne komunikaty o opóźnieniu momentu dalszej podwyżki stóp procentowych lub rzeczywiście do tego dojdzie.
2. Inna niepisana, bardziej szeptana prognoza dotyczy odsetek od 10-letnich obligacji – jeśli ich stopa dojdzie do 3% , fundusze mogą masowo ruszyć do wyprzedaży akcji.
A co mówią statystyki? Przygotowałem dwie:
Pierwsza pokazuje gdzie w przeszłości znalazły się rynki amerykański i japoński rok po skoku indeksu strachu VIX:
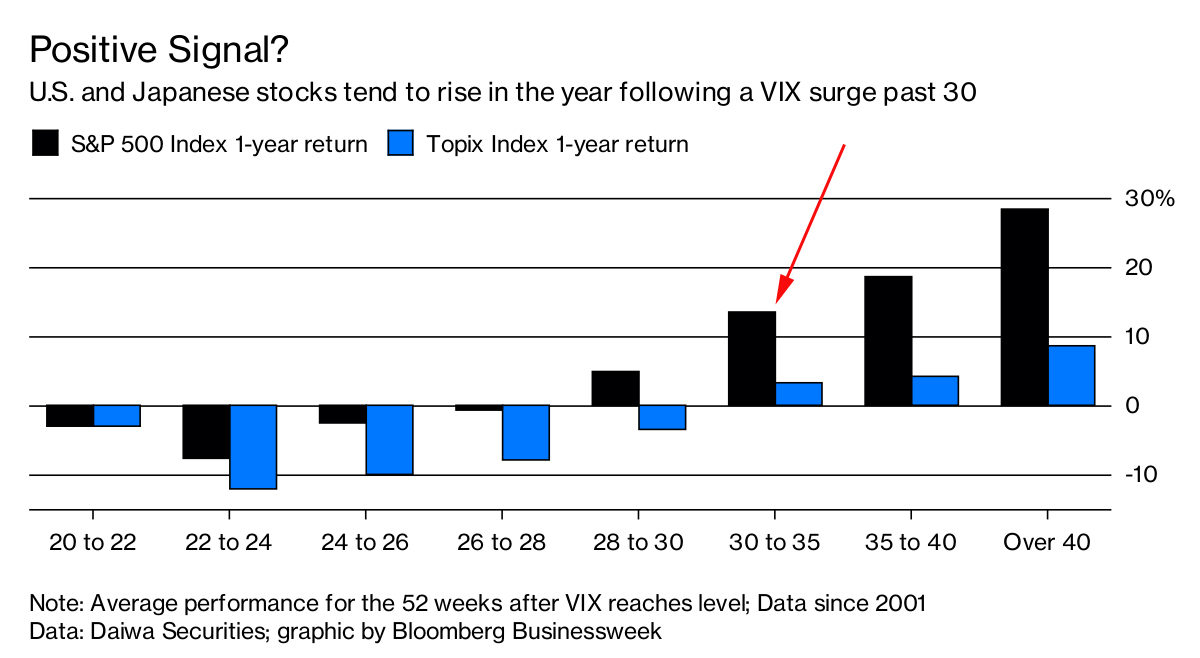
Ostatni skok wyszedł ponad poziom 30, i czerwoną strzałką zaznaczyłem średnią zmianę w przeszłości indeksu S&P500 po roku. Teoretycznie mogą czekać nas wzrosty ponad 10% jeśli scenariusz się powtórzy.
Drugi wykres pokazuje hipotetyczny scenariusz kupna przybliżonej wielkości korekt w przeszłości, gdy gospodarka nie wchodziła jeszcze w kryzys:

Źródło: FactSet, Goldman Sachs
Przerywana krzywa to średnia zmiana indeksu S&P500 przed i przez kolejny rok po kupnie. Niebieski obszar obrazuje odchylenie standardowe.
Oba optymistyczne, tego bowiem potrzebują inwestorzy. Czy realistyczne? Tego bym wszystkim życzył.
—kat—



