

Zamieszanie na rynkach z ostatnich dni prosi się o spojrzenie w bliską przeszłość i przypomnienie nastrojów z jesieni zeszłego roku, kiedy spekulowano o końcu byka, a na wykresach pojawiły się obrazy paniki i odwrócenia trendów.
Zacznijmy od spojrzenia na wykres S&P500 z zeszłego roku. Lato przynosi senną konsolidację pod psychologiczną barierą 2000 punktów i rosnące przekonanie, iż równy poziom staje się szczytem możliwości byków. Czujność inwestorów usypia niska zmienność, więc szok jest naprawdę mocny, o czym piszemy na blogu i co dobrze oddają niskie wartość wskaźnika ATR. Nagle nad giełdy nadciąga fala negatywnych informacji od dynamicznego wzrostu rentowności peryferyjnego długu, przez obawy przed zmianą w polityce Fed, po falę spekulacji o nadciągającej pandemii gorączki krwotocznej. Wykres S&P500 kreśli „formację” wodospadu, a na naszych blogach Kathay odnotowuje formację RGR na wykresie indeksu DAX.
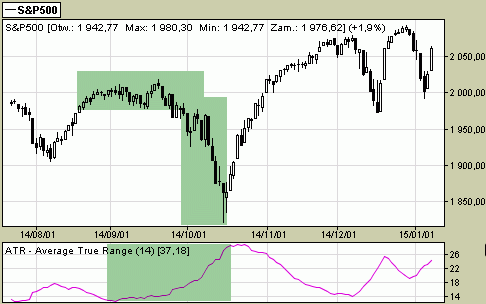
Idę o zakład, że dziś niewielu z naszych czytelników pamięta ówczesne zamieszanie, które Grzegorz Zalewski podkreśla notką o październiku – miesiącu krachów. Przypomnijmy zatem ów epizod w hossie, iż rynek wyglądał podobnie do dzisiejszego. Linie lotnicze miały się stanąć wobec nowego kryzysu spadku zapotrzebowania na podróże, a Grecja miała pociągnąć za sobą południe Europy przez bramę z napisem Grexit. Sytuacja była więc bliźniaczo podobna do dzisiejszej i tak samo, jak w ostatnich dniach przecena wymagała odpowiedzi na pytanie, czy to już koniec najbardziej znienawidzonej hossy w historii giełd – wszak budowanej na programach luzowania ilościowego – czy może jednak tylko nerwowe strząśnięcie.
Przeciwstawianie się spadkom w takich sytuacjach jest zawsze trudne, nawet dla optymistów zakładających, iż perspektywy gospodarki światowej wyglądają z kwartału na kwartał lepiej i daleko do końca cyklu gospodarczego. Dziś staje się nie tylko przeciwko rynkowi przeceniającemu się na granicy paniki, ale również całej armii ludzi, którzy wieszczyli i wieszczą koniec hossy, jak tylko Fed zakończy programy QE, zacznie podnosić stopy procentowe, zdarzy się globalny kataklizm, skończy się skup akcji – nieaktualne skreślić – lub wydarzy się jeszcze coś, czego nie znamy, a co wreszcie „spuści powietrze z tego balona spekulacyjnego, napompowanego przez spółkę banksterów i ich sponsorów, czyli bankierów centralnych”.
W najgorszej sytuacji są gracze, dla których spadki obserwowane w ostatnim czasie są pierwszymi na giełdowej ścieżce. Z mediów pogrążonych w finansowej pornografii płyną dramatyczne doniesienia i standardowa w takim wypadku dawka zdjęć załamanych maklerów. Przyznam szczerze, że przeżyłem kilka naprawdę mocnych tąpnięć na giełdach – właściwie wszystkie od 1991 roku, w tym kluczowe, czyli związane z kryzysem w Azji, pęknięciem bańki internetowej, atakiem 9/11, upadkiem Lehman Brothers – i nie przypominam sobie, by maklerzy naprawdę dostawali z tego powodu drgawek i obgryzali paznokcie. Pracy jest w takich momentach więcej i zmęczenie daje znać o sobie, ale niewielu panikuje. Naprawdę lekarstwem na zamieszania takie, jak ostatnie jest trzymanie się własnych planów inwestycyjnych. Bessa i przecena są naturalnymi częściami tego biznesu. Keep calm and get over it!

Dodaj komentarz