

Pod ostatnią moją notką na blogu pojawił się ciekawy spór, który dobrze pokazuje sprzeczne punkty widzenia na rynek. Z całej dyskusji wyłowię jednak tylko jeden element, który stanie się sponsorem dzisiejszej notki – przecenę o 50 procent.
W komentarzu pozwoliłem sobie na tezę, iż w żadnym z pojęć, którymi zwykłem opisywać rynek spadki całego indeksu po 50 procent nie mieszczą się w kategoriach korekty. W istocie dwie ostatnie bessy na wykresie S&P500 dały właśnie 50-procentowe przeceny, które pokryły się z rynkami niedźwiedzia. W każdym przypadku 50-procentowe przeceny kończyły bessy i zaczynały nowe rynki byka. Jako zwolennik ostrożnego podchodzenia do budowania prognoz na bazie zamęczania danych historycznych nie postawię tezy, iż możemy mieć tu do czynienia z jakąś prawidłowością. Zostawię poszukiwania miłośnikom analiz historycznych i wierzącym w takie narzędzia. Niemniej przypomnę tylko, iż literatura przedmiotu z zakresu rynkowych strategii zna regułę, którą określa się mianem down-by-half.
Nie potrafię przypomnieć sobie punktu, w którym trafiłem pierwszy raz na down-by-half rule. Niemniej kojarzę ideę z strategiami, które prezentowano w książce Contrarian Investing, którą czytałem chyba jeszcze w poprzednim wieku. W istocie właśnie „kupowanie przecenionych o połowę” wydaje mi się jedną z tych, które najlepiej oddaje kontrariańskie podejście do rynku i jedną z niewielu, które sam lubię rozważać na rynkach po mocnych przecenach. Już na starcie mówię, iż down-by-half rule z książki Contrarian Investing to podejście hybrydowe, które łączy w sobie analizę techniczną – dość wąsko rozumianą – z analizą fundamentalną. Całość sprowadza się do poszukiwania spółki, którą rynek przecenił o około 50 procent a jej wskaźniki fundamentalne prezentują się interesująco na tle rynku.
Autorzy wprost zakładają, iż przecena o 50 procent jest ledwie wstępnym sygnałem kupna, który musi być uzupełniony innymi zmiennymi i podkreślają mocno, żeby nie budować na tym jakiegoś systemu mechanicznego wchodzenia na rynek. Wprawdzie cytują badania, które mówią, iż w perspektywie trzech lat spółki przecenione o połowę mają tendencję do dawania stóp zwrotu większych od rynku, ale cały czas chodzi raczej o wykorzystanie przeceny o 50 procent jako znacznika negatywnego sentymentu rynku i uruchomienia kontrariańskiego podejścia do zdarzeń. Dla autorów kolejnymi zmiennymi, które przykłada się dla testu do spółki złowionej do koszyka z 50-procentową przeceną, mogą być wskaźniki fundamentalne lub np. duża aktywność insiderów.
Naprawdę mamy tu do czynienia z jakościową analizą, którą można próbować jakoś zautomatyzować wybierając kilka zmiennych w poszukiwaniu sygnałów kupna, ale i bez badań każdy doświadczony inwestor będzie znał wnioski – kupowanie spółek przecenionych o niskich wskaźnikach fundamentalnych daje większe szanse na wzrost ceny akcji w przyszłości. Osobiście uważam, iż zasada jawi się szczególnie ciekawie na rynkach byka, w trakcie których kupowanie na korektach uznaję za bliższe mojej naturze od pogoni za wzrostami. Oczywiście kupowanie spółek dołujących, gdy rynek rośnie jest zadaniem dla odważnych i potrafiących czekać na zyski. Niemniej właśnie 50 procentowa przecena objawia się tu nie w kategoriach bessy, ale korekty.
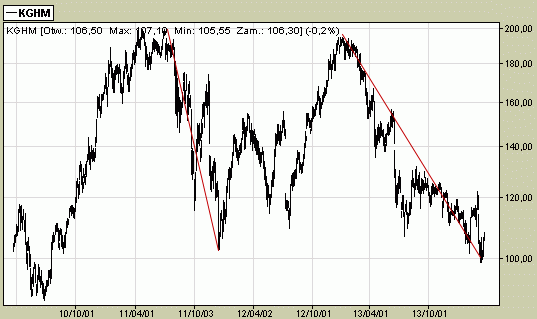
Uzupełniając teoretycznie rozważania o naturze 50-procentowego spadku odnotujmy, iż dziś mamy na rynku idealnego kandydata do sprawdzenia w praktyce down-by-half rule – KGHM. Na przestrzeni ostatnich trzech lat spółka już raz poddała się szybkiej przecenie o 50 procent. Spadek skończył się podręcznikową nagrodą dla kontrariańsko zapatrzonych inwestorów w postaci podwojenia ceny. Ostatnio KGHM doświadczyła kolejny raz mocnego spadku i przeceny zbliżonej do 50 procent. Pierwsza część reguły jest znów na miejscu. Teraz trzeba tylko znaleźć inne zmienne, które pozwolą uznać KGHM za godnego kandydata do kupna z założeniem, iż większość rynku myli się, co do przyszłych zmian ceny miedziowego giganta. Miłej zabawy!



Dodaj komentarz