

W poprzednim wpisie próbowałem pokazać jak mogą wyglądać rozpiętości w końcowej wielkości kapitału przy różnym okresie rozpoczęcia inwestycji, ale tej samej, oczekiwanej, długoterminowej stopie zwrotu, a więc przypadek dotyczący również naszych emerytalnych OFE.
Jeśli składana stopa zwrotu netto dla naszych OFE wynosi średniorocznie 6,6% (przynajmniej za pierwsze 13 lat) przy zmienności 9,1 % to należy się spodziewać znacznych różnic w wielkości kapitału tuż przed emeryturą u różnych klientów funduszy o tym samym stażu. Na subkoncie w ZUS zmienność na poziomie 3,2 % tego rodzaju różnice spłaszcza, ale zyski nie biorą się tam z inwestycji lecz z podatków i innych obciążeń, dotykających w zasadzie wszystkich nas, ale wypełniających funkcję solidarności społecznej, która ma spore znaczenie w przypadku dalszych obliczeń pokazanych niżej. Dane o zmienności zaczerpnąłem z ostatniego „Przeglądu funkcjonowania systemu emerytalnego”, tabela na str. 57. Proszę zauważyć, że zwykła indeksacja na indeksie WIG20 oznaczałaby zmienność niemal 27%.
Druga część naszego problemu tym razem będzie dotyczyła zmian zgromadzonych zasobów w momencie korzystania z już zgromadzonego kapitału (np. po przejściu na emeryturę).
Założenia do kolejnej symulacji są następujące:
– 151 inwestorów, których zgromadzone w drodze inwestycji majątki pokazywałem na wykresie w poprzednim wpisie, przechodzi na emeryturę i nie dopłaca już więcej do swojej inwestycji lecz co roku dokonuje jednorazowych wypłat,
– ich zgromadzony kapitał nadal jednak pracuje w tempie średniorocznej, oczekiwanej, składanej stopy zwrotu 5% ze zmiennością wyników na poziomie 20%,
– kapitał emerytalny powinien wystarczyć na 30 rat czyli 30 lat emerytury,
– kapitał pozostały i wypłaty są uaktualniane o stopę inflacji,
– do symulacji użyto tego samego rozkładu zysków i strat co w symulacji pokazanej w poprzednim wpisie oraz tego samego zestawienia uzyskanych kapitałów końcowych jako punkt wyjścia.
Matematyka wskazuje, że w takim razie co roku każdy z inwestorów będzie mógł wypłacić średnio 6,2% zgromadzonego kapitału tak by starczyło tego na 30 lat i jeszcze po drodze rosło o wspomniane średnie 5% rocznie. Naturalne jest, że 6,2% z wypracowanego majątku będzie się różniło pomiędzy inwestorami kiedy przejdziemy na kwoty nominalne. Nie tylko dlatego, że kwota zgromadzona tuż przed emeryturą była różna (aż 10-krotna rozpiętość), ale również dlatego, że teraz to sekwencja wypłat ponownie zaburza uzyskiwane stopy zwrotu z nadal posiadanego w inwestycji majątku. Tyle że teraz ci, którzy zgromadzili najwięcej doświadczają w naszej symulacji spadków kapitału (bessa) a ci najubożsi nieco zyskają ponieważ wchodzą w hossę. Symulację ową pokazuje kolejny wykres, ponownie zaczerpnięty z bloga Wade’a Pfau:
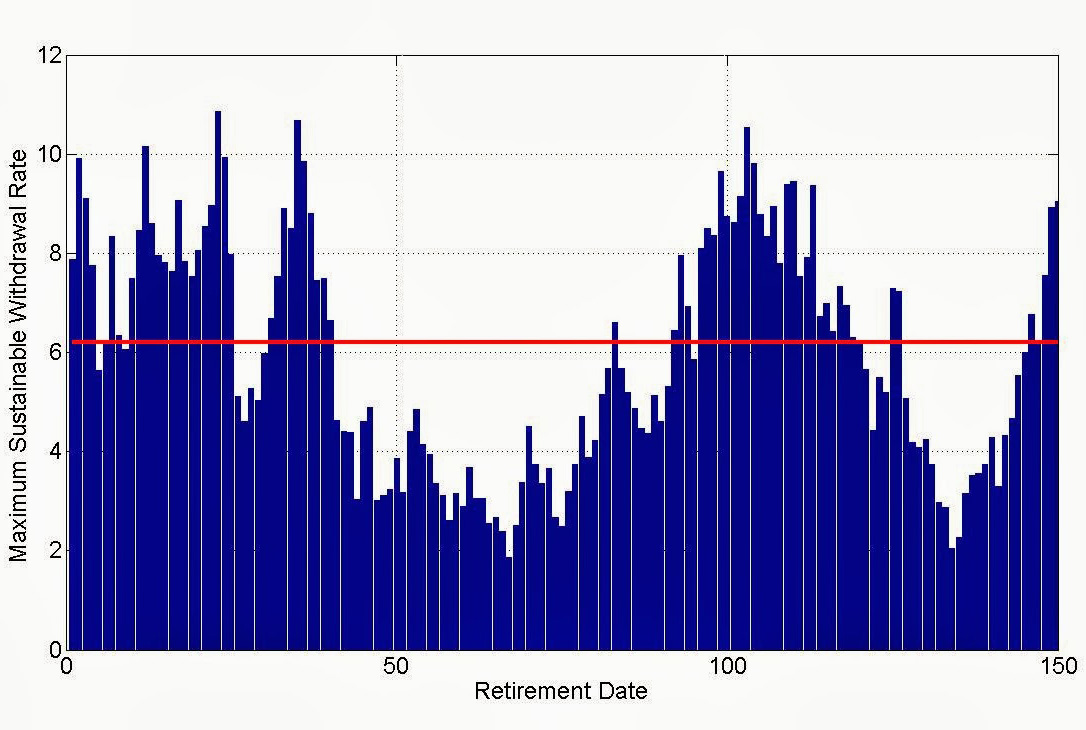
Oś pozioma to ponownie kolejni inwestorzy przechodzący na 30.-letnią emeryturę. Oś pionowa to maksymalny procent kapitału, który mogą sobie owi inwestorzy pozwolić na wyjęcie co roku, tak aby starczyło na 30 lat emerytury.
Jak widać te procenty różnią się od projektowanej średniej na poziomie 6,2%, zaznaczonej na wykresie czerwoną kreską. Dlaczego? Ano dlatego, że zmienia się wielkość kapitału wystawionego na ryzyko przez kolejne 30 lat.
I tak w pierwszym roku wypłacamy sobie wszyscy po 6,2%. Ale w kolejnym roku pozostały kapitał wzrósł lub spadł, zależnie od bessy czy hossy, i teraz musimy dopasować kolejną ratę emerytury tak by reszty starczyło na następne 29 lat. Ta kwota co roku jest waloryzowana zależnie do koniunktury i posiadanego dzięki niej kapitałowi. W tym układzie każdy niebieski słupek pokazuje ile średnio rocznie każdy z inwestorów będzie mógł sobie pozwolić uszczknąć na własne potrzeby emerytalne przez całe 30 lat. Rozpiętość tym razem wynosi od 1,9% do 10,9%, licząc od początkowego kapitału emerytalnego. Ponownie sekwencja tego jak kto przechodzi na emeryturę ma ogromne znaczenie. Ten kto zgromadził najwyższy początkowy kapitał wcale nie musi dostawać najwyższych procentowo rat, to zależy właśnie od dalszej koniunktury.
W tym układzie najistotniejszy wpływ mają spadki pod koniec okresu inwestowania przed emeryturą oraz pierwsze lata po przejściu na nią, wówczas bowiem środki narażone na ryzyko są najwyższe. Podstawmy ten właśnie problem do naszych ostatnich perturbacji związanych z OFE.
Przypomnę, że tsunami zabierające obligacje z OFE zaczęło się gdy min. Rostowski oburzył się na fundusze emerytalne za propozycję by emerytury wypłacały one przez jedynie 10 lat. Mielibyśmy w zasadzie do czynienia z obu procesami opisanymi przez mnie w tym i poprzednim wpisie. Różnice spowodowane momentem rozpoczęcia inwestowania takich samych środków przez różnych inwestorów doprowadziłyby do tego, że zarówno ich kapitał końcowy jak i raty wypłacane w formie emerytur znacznie mogłyby się różnić. Zresztą byłyby to i tak jakieś nędzne ochłapy, nawet dodane do środków wypłacanych przez ZUS.
Co zrobiono obecnie? 10 lat przed emeryturą pieniądze z OFE są przesuwane do ZUS. Przestajemy więc podlegać koniunkturze giełdowej i zmienności prowadzącej do opisywanej, negatywnej sekwencji zysków/strat. Sporo niższa zmienność środków w ZUS stabilizuje kapitał. Nie rozwiązuje to jednak problemu w całości, a to dlatego, że już w momencie wejścia w ten 10 letni okres możemy posiadać niski kapitał związany z sekwencją hoss/bess w okresie odkładania.
Druga rzecz to wypłaty – gdyby kapitał nadal tkwił w OFE podczas emerytury, mielibyśmy do czynienia z procesem opisanym wykresem wyżej. Niweluje to przejście do ZUS, z 2 powodów:
1. Nie wystawianie się na ryzyko oznacza wprawdzie brak dodatkowych zysków, ale też brak obsunięć.
2. Jeśli zabrakłoby kapitału na naszą emeryturę ze względu na długi okres życia, państwo teoretycznie dopłaca nam, korzystając właśnie z solidarności społecznej; w OFE na taką szczodrobliwość raczej trudno liczyć.
Optymalne rozwiązanie to dywersyfikacja na każdym poziomie, która gasi zmienność. Jedyne co możemy z tym zrobić we własnym zakresie to zatroszczyć się o to samemu w ramach IKE i IKZE.
—kat—



Dodaj komentarz