

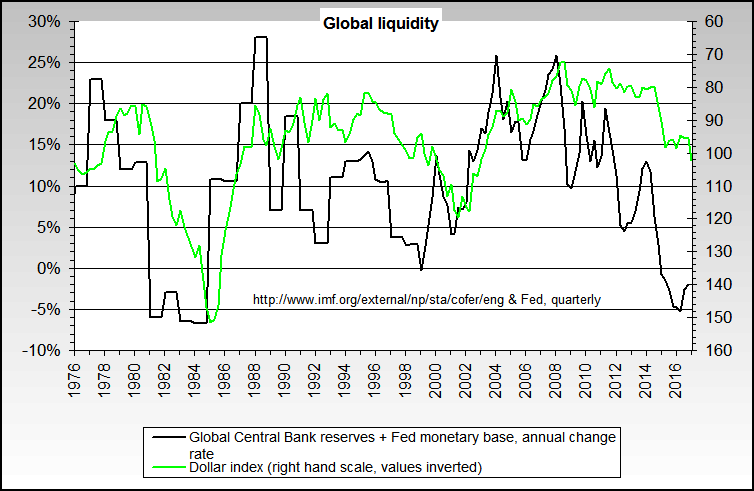
Jacek z odwagą rzucił pytania o przyszłość dolara i pozwolił sobie na tezę, iż świat zdaje się odwracać od amerykańskiej waluty. Jego zniuansowany głos koresponduje ze sposobem myślenia typowym dla pewnej grupy inwestorów i komentatorów rynkowych, którzy oczekują upadku dolara w roli waluty rezerwowej, bądź osłabienia jego pozycji, jako bezpiecznej przystani. Nie zgadzam się tą diagnozą. Już sam fakt, że na rynku walutowym dolar i jen umacniają się, gdy rośnie niepewność a złoto potrafi spadać mimo napięć politycznych, powinien dać komentatorom do myślenia. Nie wiem dlaczego ignorują zachowania rynku. Może popadli w chorobę czekania na wczorajszy dzień.
Jeśli uważnie wczytacie się Państwo w załączoną do Jacka notki tabelkę, to zobaczycie, iż największymi wierzycielami USA były i są dziś Chiny i Japonia. Pierwsza gospodarka ma ambicje stania się największą na świecie a druga pozostaje jedną z najbardziej innowacyjnych. Każdy z tych krajów powiększa swoje zaangażowanie na rynku amerykańskiego długu. Jak słusznie zauważano w interesie obu krajów nie jest dążenie do upadku USA, ale tłumaczenie Japonii i Chin specyficzną próbą zmanipulowania rynku i uśrednianiem strat wydaje mi się nadużyciem.
Może należałaby na te zaangażowania spojrzeć inaczej. Japonia i Chiny, jak nikt inny, wiedzą na czym w Azji siedzą – przepraszam za rym. Nieprzewidywalny reżim w Korei Północnej powoduje, iż narażone na jej ataki Japonia i Korea Południowa nie będą wstanie zastąpić dolara swoimi walutami. No to może juan? Przecież wszyscy wiedzą, iż waluta chińska od lat jest niedowartościowana, bo Chińczycy oszukują, żeby ich eksport był opłacalny i wszyscy wiedzą, że będą oszukiwali. Dwa najważniejsze kraje Azji, których waluty miałyby zastąpić dolara, możemy zatem odłożyć na półkę.
Euro? Wolne żarty, kto na świecie chciałby zbierać walutę, która może upaść w wyniku kryzysu politycznego w jednym z ważnych krajów w Unii Europejskiej. Wyobraźcie sobie Państwo, iż w Niemczech w wyborach lokalnych wygrywa polityk, który postuluje wyjście Niemiec ze strefy euro i powrót do niemieckiej marki. Nie chciałbym być wówczas w skórze inwestora, który ma duży zbiór euro lub obligacje mniejszych krajów strefy euro. Waluty wrażliwe na surowce – dolar australijski, dolar kanadyjski czy rubel – możemy odłożyć na półkę, bo poszukiwanie stabilności cen w tych walutach jest, jak leczenie dżumy cholerą. Widzicie Państwo jakiegoś innego kandydata? Ja bardzo chciałem, ale nie potrafię.
Jeszcze większym mitem są SDR-y. Zadajcie sobie Państwo pytanie, czy ktoś z Was rozumie, jak działają SDR-y? Czy wyobrażacie sobie sytuacje, że przedsiębiorca, który ma problemy ze zrozumieniem kursów walutowych i ryzyka walutowego, będzie chciał handlować rozliczając się w jakimś koncepcie zagmatwanym nawet dla absolwentów kierunków finanse i bankowość. Już prędzej widzę powrót do wymiany barterowej niż zastąpienie dolara jakąś ideą, która nie znajduje pokrycia w ludzkim doświadczeniu. Dolar to konkret – SDR to księgowość a tej większość nie lubi.
Wzajemna wymiana z pominięciem dolara? Teoretycznie możliwa, w praktyce i tak każda z konkretnych walut będzie oceniania w relacji do innych walut a kursy krzyżowe ważniejsze od tego, czego życzą sobie politycy i miłośnicy zredukowania obecności obcych, słabych, silnych i innych w wymianie pomiędzy krajem X a Y. Nie mam wątpliwości, że wcześniej, czy później będzie handel ala RWPG. Pojawi się sztuczny świat, w którym ktoś pierwszy kopnie w stolik i powie, że nie będzie dokładał do biznesu i trzeba wrócić do normalnego świata z dolarem w centrum.
Na koniec drobna uwaga. Ostatnie tygodnie na Wall Street pokazały, jak przesadzony jest dziś pesymizm na rynku. Wszystko wskazuje na to, iż amerykańscy analitycy mają za sobą największą wpadkę w historii. Niedoszacowanie wyników spółek w II kwartale było – delikatnie mówiąc – porażką. Kiedyś w jednym z komentarzy do tekstu napisałem, iż spodziewam się odbicia w gospodarce amerykańskiej w II połowie roku. Podtrzymuję to kolejny raz, ale tym razem z pytaniem, co będą mówili zwolennicy śmierci dolara, kiedy PKB USA w IV kwartale wzrośnie – powiedzmy – o 2,5 do 3 procent a gospodarki Japonii, Niemiec czy Francji ożywią się o ułamki procent lub nie ożywią się wcale?



Dodaj komentarz