

Gdzieś ostatnio przeczytałem tezę, iż książki, które nie są tłumaczone na język polski nigdy nie wchodzą lub nie utrwalają swojej pozycji w obiegu intelektualnym. Mówiąc inaczej wiedza w nich zaprezentowana po pewnym czasie przestaje być obecna. W przypadku polskiego rynku kapitałowego daje się zauważyć jeszcze kolejny mechanizm, w którym nadmierną popularność zdobywają myśli zawarte w książkach jakimś cudem przetłumaczonych. Jedną z takich pozycji jest Międzyrynkowa Analiza Techniczna Johna J. Murphy’ego. Dla wielu inwestorów w Polsce zdaje się być ona jedynym podręcznikiem analizy cykli na rynkach surowcowych.
Ostatnio jeden z moich znajomych próbował przekonać mnie, iż nie ma co się spieszyć z zakupami surowców, gdyż to rynki akcji wyślą sygnał, jako pierwsze – ?bo Murphy tak napisał”. Przez mgłę pamiętałem, że coś tu nie gra, ale fakt, iż nie nigdy nie byłem wielkim miłośnikiem Międzyrynkowej Analizy Technicznej (MAT) zmusił mnie do sięgnięcia jeszcze raz na półkę i odłożenia argumentów, które od dawna są znane w innych częściach świata.
W istocie jeden z wykresów z tej książki może być tak czytany. Na stronie 251 znajdziecie Państwo wykres, który oglądany bez zrozumienia zdaje się sugerować właśnie taki schemat przebiegu koniunktury. Problem w tym, iż Murphy sam sygnalizuje wielokrotnie w tekście, iż punkt widzenia na analizę zależy od punktu jej rozpoczęcia. Niemniej zamieszczony w niej wykres – zaczerpnięty przez Murphy’go z pracy Martina Pringa – wygląda mniej więcej tak (nie mam pod ręką skanera, więc wykreśliłem sinusoidę w excelu i skopiowałem układ z książki).
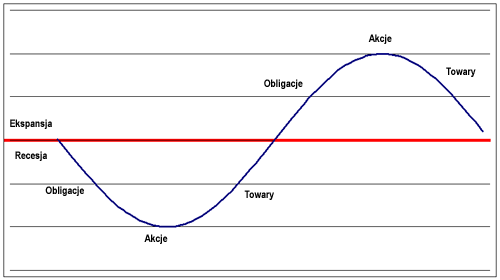
Widzicie na nim Państwo oddzielone od siebie recesję i ekspansję oraz fazy cyklu koniunkturalnego. Pring podzielił całość na etapy, w których różne rynki zachowują się, wedle następującego schematu (cytat z książki):
Etap 1 Obligacje rozpoczynają hossę (spadają akcje i towary)
Etap 2 Akcje rozpoczynają hossę (obligacje rosną, towary spadają)
Etap 3 Towary rozpoczynają hossę (rosną wszystkie rynki)
Etap 4 Obligacje rozpoczynają bessę (akcje i towary rosną)
Etap 5 Akcje rozpoczynają bessę (obligacje spadają, towary rosną)
Etap 6 Towary rozpoczynają bessę (spadają wszystkie rynki)
Zapewne właśnie ten schemat zachowania rynku miał na myśli mój znajomy, gdy kazał czekać na zwrot na rynkach akcji i dopiero wówczas angażować się na rynkach towarowych. W końcowej swojej fazie jest on mocno racjonalny, gdyż wzrost cen surowców musi doprowadzić do wzrostu kosztów gospodarowania i życia oraz spowolnienia gospodarczego. Popatrzcie Państwo na prostotę tego układu w handlu – czekamy na sygnał końca bessy na rynkach akcji i kupujemy surowce, sprzedajemy surowce, gdy akcje zaczynają spadać. Po prostu bułka z masłem.
Nie chcę polemizować z wydumanymi tezami MAT. Chciałbym jednak pokazać, iż stawianie tak odważnych tez o rynkach i następstwach koniunktury w poszczególnych jego segmentach skazane jest na porażkę. Podeprę się jednym z moich ulubionych tekstów badawczych, który kiedyś trafił nawet na strony New York Timesa. Trzech akademików zadało pytanie idealnie lokujące się w sporze z moim znajomym. Tekst Striking Oil: Another Puzzle? jest dostępny do wglądu w bazie SSRN, z której grzechem jest nie korzystać. To darmowa kopalnia tekstów naukowych. Na stronach NYT znajdziecie Państwo omówienie wyników badań piórem Marka Hulberta.
Autorzy postawili pytanie, czy ceny ropy przepowiadają zwroty na rynkach akcji – a więc sprzeczną z wyżej zarysowanym modelem. Odpowiedź, którą uzyskali mogłaby być zaskakująca dla mojego znajomego i wielu podzielających przekonania zawarte w MAT. Zdaniem autorów rynek ropy przepowiada zwroty na rynkach akcji. Mówiąc inaczej autorom udało się znaleźć statystyczne zależności między zwrotami na rynkach akcji i zwrotami na rynkach ropy. Co gorsza – dla zwolenników wyżej zarysowanego modelu – połączenie obu wydarzeń pozwala nawet zastosować rynek ropy, jako prognostyk zachowania rynków akcji.
Nie chciałbym zrobić z Państwa wyznawców nowego wskaźnika, dlatego postawię nieco inaczej akcenty niż sami autorzy używając ich własnych tez. Na wielu rynkach, gdzie dominującą pozycję mają spółki paliwowe przełożenie spadków cen ropy jest bezpośrednie. Takim rynkiem jest np. giełda norweska czy holenderska, gdzie ciężarem są spółki wydobywcze. Tu rynek ropy niczego nie prognozuje, bo spółki paliwowe szybko odpowiadają na przecenę ropy. Każdy, kto kiedyś śledził np. kursy Nokii i indeksu giełdy fińskiej spotkał się z takim schematem zdominowania notowań parkietu przez jeden element. Bez szerokich badań można postawić tezę, iż węgierski BUX będzie mocno powiązany z cenami ropy przez wagę w indeksie spółki MOL. W Polsce inwestorzy bez trudu połączą cenę miedzi z WIG20 ze względu na ciężar KGHM. Takie same sytuacje mają miejsce na giełdach kanadyjskiej, australijskiej i innych potęg surowcowych. Już w tym punkcie teza Pringa powtórzona przez Murphy’ego zaczyna się mocno chwiać, bo okazuje się, iż model ma swoje ograniczenia terytorialne.
Niestety dalej – dla tez MAT – jest jeszcze gorzej. Autorom udało się odszukać zależność pomiędzy ropą a akcjami i przekuć ją na model prognozujący, w którym zmiany cen na rynku ropy wiążą się w określony sposób ze zmianami cen spółek (sektorów), z którymi ropa nie ma bezpośredniego związku. Oznacza to, iż w zwrotach na rynku ropy można szukać przyszłych zwrotów na rynkach akcji. Co ciekawsze, zbudowana strategia spekulacyjna, w której wykorzystuje się rynek ropy, jako prognostyk zwrotów na rynkach akcji, daje przewagę na rynkach akcji i pozwala pobić strategie kup i trzymaj. Nie chcę zanudzać Państwa statystyką, ale chętni do zagłębienia się w jedną tabelkę zawierającą standardowe wskaźniki będą mieli bardzo duży problem z podtrzymaniem tezy, iż rynki akcji wyprzedzają koniunkturę i dekoniunkturę na rynkach surowcowych.
Niezależnie od tego, czy udałoby się Państwu zbudować strategię na rynkach akcji w oparciu o zmiany cen na rynkach ropy warto przyjąć do wiadomości fakt, iż model cyklu z książki Murphy’ego jest daleki od doskonałości i w wielu przypadkach – zwłaszcza na rynkach wschodzących, gdzie spółki surowcowe dominują w indeksach – posługiwanie się schematem wymyślonym dla Wall Street może prowadzić na manowce. Co gorsze, nawet na Wall Street zwolenników modelu Pringa może być znacznie mniej niż sądzimy. Mówiąc brutalnie uwierzenie w model Pringa – czytaj czekanie na zwyżki na rynkach akcji lub jeszcze gorzej na spadki na rynkach akcji, by sprzedać spółki surowcowe lub surowce – może narazić na straty.



Dodaj komentarz