Dziś na blogu temat na specjalnie zamówienie jednego z czytelników blogów, który troszkę mnie zaskoczył pytaniem. Dwa pojęcia, czy raczej sytuacje, które w ostatnim czasie zrobiły nieco zamieszania na rynku ? tytułowe backwardation i contango. Niby wiedziałem co z czym i jak, ale kiedy przyszło do wyjaśnienia w kilku prostych zdaniach, to okazało się, że otwiera się worek z pojęciami, bez używania których wytłumaczyć nie umiałem. To stało się dobrym wezwaniem, żeby całość jakoś uporządkować, bo popularna literatura przedmiotu na ten temat – w języku polskim – właściwie nie istnieje.
Backwardation i contango to sytuacje, które na rynkach są dość dobrze znane, ale osobom, które na co dzień nie zajmują się kontraktami terminowymi niewiele mówią. Nawet kilku moich znajomych obeznanych z rynkami, których poprosiłem o ich zdaniem najkrótsze definicje zatykała się dość szybko a wszyscy rozbijaliśmy się szukając łatwego przykładu, który nie tłumaczyłby całego zamieszania nadmierną ilością slangu. Postaram się zatem wytłumaczyć całość bez odwoływania się do definicji z podręczników ekonomicznych.
Zrozumienie obu pojęć musi zacząć się od opisu sytuacji standardowej, w której obecna cena jakiegoś dobra i przyszła cena jakiegoś dobra ? w naszym przypadku jakiegoś towaru ? musi zawierać w sobie koszt pieniądza i koszt magazynowania. Najprościej rzecz ujmując oznacza to, iż przyszła cena powinna być wyższa od ceny obecnej i zawierać oba czynniki dodane do ceny dzisiejszej.
Obrazowo rzecz ujmując, jeśli bylibyście Państwo producentem złota, to chcielibyście np. zarobić na jego wagonie szybko, żeby kapitał rotował a nie ponosić jeszcze koszty magazynowania złota w przyszłości – bo to oznacza opłaty za ochronę (ubezpieczenie) – a jeśli już to przynajmniej wyjść na tym więcej niż dałaby wam jakaś banalna lokata. Oczywiście jest w tym modelu założenie, iż jesteście racjonalnymi ludźmi i każdą część majątku w biznesie traktujecie, jako zasób. Proste i logiczne, ale dalej zaczynają się już schody.
Na rynkach towarowych nie ma właściwie czysto skalkulowanych cen przyszłych a fair value (wartość teoretyczna jakiegoś dobra) to tylko punkt odniesienia. W istocie ceny kontraktów oddalonych od cen dzisiejszych zawierają również takie zmienne, jak oczekiwana przez rynek przyszła relacja pomiędzy popytem i podażą. W krótszym terminie zaburzenia w tym prostym modelu mogą wprowadzić jeszcze wydarzenia jednostkowe, jak np. konflikty zbrojne, strajki czy klęski żywiołowe lub klęski urodzaju.
Mówiąc inaczej standardowy model wyceny towaru na rynku terminowym może być zaburzany wydarzeniami mającymi wpływ na ceny bieżące i ceny przyszłe. Nie muszę dodawać, iż wpływ może zmieniać obie ceny na plus lub na minus. W skrajnym przypadku cena na rynku spot lub kontraktu spot może poruszać się w przeciwnym kierunku do kontraktu z dostawą dalszej przyszłości.
Klasycznie rzecz ujmując rynki powinny utrzymywać się ? nazwijmy to ? w stanie contango, kiedy przyszła cena jest wyższa od ceny bieżącej. Jednak bywa i tak, że na rynku pojawia się stan przeciwny, w którym cena przyszła jest niższa od ceny bieżącej i to jest właśnie sytuacja, która nazywa się backwardation. Z kronikarskiego obowiązku odnotujmy, iż contango nazywa się też czasami forwardation. W języku polskim brakuje prostych odpowiedników tych pojęć. Dlaczego? Grzegorz Zalewski podpowiedział mi, iż oba pojęcia rezerwuje się dla rynków towarowych, więc postawię tezę, iż nie dorobiliśmy się ich odpowiedników, gdyż nie ma w Polsce zainteresowania rynkami towarowymi.
Drobna dygresja w tym kontekście. Gdy obradowała komisja orlenowska w polskim parlamencie, to jeden ze świadków mówił komisji o contango i backwardation. Ciekawe ilu członków komisji miało świadomość o czym świadek mówi i dlaczego contango i backwardation mają na rynkach miejsce.
Konsekwencje pojawienia się backwardation dla rynków towarowych bywają różnorakie, ale najważniejsza jest taka, iż producenci nie będą skłonni chomikować towaru, żeby nie tracić na spadku cen i minimalizować koszty magazynowania. W innej sytuacji będą ci, którzy mogą zarobić na przesunięciu umowy. Dla nich możliwość dostarczenia towaru w przyszłości, żeby wywiązać się z zobowiązania po cenie niższej od podjętego będzie wymuszała odsunięcie zakupów.
Z punktu widzenia strategii rynkowych sprawa wygląda nieco bardziej skomplikowanie, bo pojawia się tu cała masa arbitrażu pomiędzy ceną spot dzisiaj, kontraktem na dostawę w przyszłości i ceną spot w przyszłości. W zadaniach postawionych przed notką na blogu nie ma miejsca na omówienie głównych modeli arbitrażowych, jakie są w takiej sytuacji rozgrywane, ale trzeba wiedzieć, iż pojawienie się na rynku backwardation uruchamia kolejne mechanizmy rynkowe w czysty sposób związane już tylko i wyłącznie z tą sytuacją.
Jedną z konsekwencji jest np. popyt na miejsca, w których można zmagazynować towar potrzebny do arbitrażu pomiędzy fizyczną stroną rynku a ceną spot w przyszłości. Dlatego też rośnie w takim okresie popularność tankowców, które zamiast pływać z towarem dokowane są, jako pływające magazyny. W tym kontekście poszukiwacze ciekawostek na rynku surowcowym powinni zainteresować się indeksem Bloomberga o wdzięcznej nazwie The Bloomberg Tanker Index, który mierzy kapitalizację spółek zajmujących się morskim transportem ropy i w pewnym stopniu odzwierciedla popyt na tankowce.
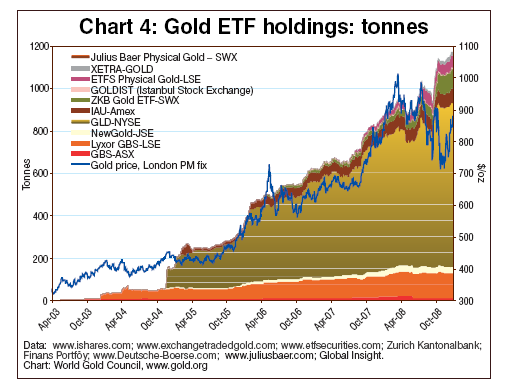
I na koniec jeszcze jeden link, który pośrednio związany jest z tematem notki. Kilkanaście tygodni wcześniej polecałem Państwu serwis World Gold Council. Właśnie pojawił się tam styczniowy raport kwartalny Gold Inwestment Digest (GID), który zawsze warto przeglądać. Wyciągnąłem z niego jeden wykres pokazujący ładnie, jak kształtował się popyt na złoto ze strony ETF-ów (Exchange Trade Funds) w IV kwartale. Jak widać korekta został wykorzystana przez wielu do zakupów. GID podaje, iż w październiku, listopadzie i grudniu inwestorzy nabyli blisko 100 ton złota poprzez ETF-y. W efekcie zasoby kruszcu w tych funduszach wzrosły do rekordowych 1190 ton wartych – w cenach na 31 grudnia 2008 – 33 miliardy dolarów. Oczywiście nie chodzi o szafowanie na blogu tymi miliardami, ale o odnotowanie wydarzeń na rynku, które mają miejsce. Warto o nich wiedzieć. Związek z notką jest taki, iż na rynku złota pojawiało się w końcówce roku rzadko tam obserwowane backwardation.