

Trzy miesiące temu pokazałem na blogu wyniki testu strategii polegających na kupowaniu na ostatniej sesji miesiąca spółek o najwyższej stopie zwrotu. Dziś, przedstawiam rezultaty odwrotnej strategii czyli kupowania najgorszych spółek miesiąca.
Przetestowałem 3 strategie: kupowania na ostatniej sesji miesiąca 1,5 i 10 spółek o najniższej stopie zwrotu w miesiącu (co z reguły oznacza spółki o największym spadku) i przytrzymywania ich w portfelu przez miesiąc. Po miesiącu, spółki z portfela są sprzedawane a trafiają do niego walory, które osiągnęły najniższe stopy zwrotu w ostatnim miesiącu.
O ile strategia kupowania najlepszych spółek miesiąca była typową strategią momentum, strategią ‘inwestowania z trendem’, to strategia kupowania najgorszych spółek miesiąca jest strategią ‘inwestowania pod powrót do średniej’. Czy takie podejście sprawdza się na WGPW w miesięcznym horyzoncie czasowym?
Według danych historycznych: nie.
Poniższy wykres pokazuje wyniki trzech testowanych strategii oraz wyniki WIG i szerokiego rynku od lutego 2000 roku do stycznia 2012 roku. Używałem danych Stooq (katalog WSE shares). Wyniki strategii uwzględniają prowizję (0,25%). W teście strategii i szerokiego rynku użyłem filtra ceny zamknięcia (powyżej 20 gr) oraz wyeliminowałem spółki, które przeprowadziły odwrotny split (SNW, PCG, MEW, FON, EKP).
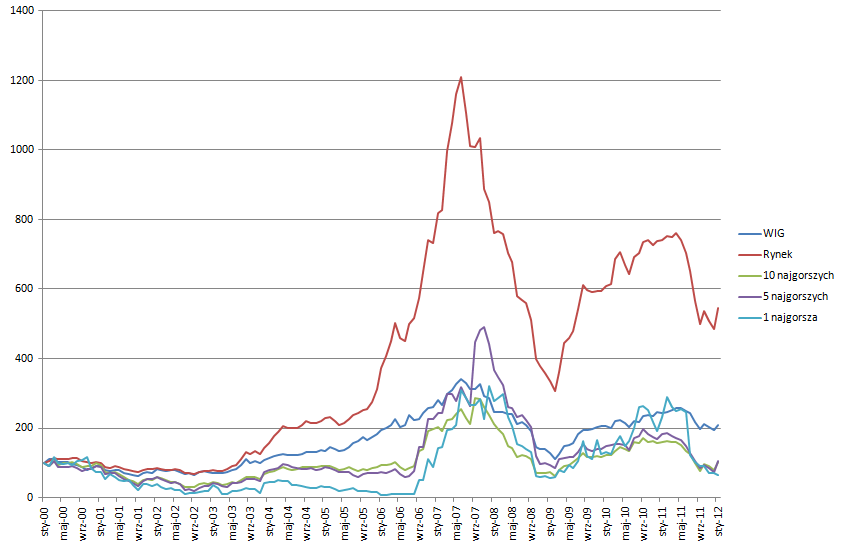
Każda z opisanych strategii spisuje się zdecydowanie gorzej od indeksu WIG i szerokiego rynku. Z poniższych statystyk wynika, że niższe stopy zwrotu testowane strategie osiągają przy wyższej zmienności. Krótko mówiąc: miesięczny horyzont czasowy nie sprawdza się na WGPW w strategiach wykorzystujących 'powrót do średniej’. Inwestorzy zainteresowani tego typu strategiami powinni zbadać inne kombinacje czasowe.
| 1 | 5 | 10 | WIG | Rynek | |
| EC (100) | 64,1 | 105,4 | 101,4 | 209,3 | 546,4 |
| AROC | 0,053 | 0,013 | 0,007 | 0,008 | 0,015 |
| MROC | -0,025 | -0,004 | 0,002 | 0,008 | 0,011 |
| SD | 0,47 | 0,17 | 0,12 | 0,02 | 0,08 |
| % poz | 44,9 | 46,5 | 50,0 | 55,6 | 54,9 |
W tabeli w kolejnych wierszach: krzywa kapitału (przy kapitale początkowym 100), średnia miesięczna stopa zwrotu, mediana miesięcznych stóp zwrotu, odchylenie standardowe miesięcznych ROC oraz odsetek miesięcznych ROC większych od zera.



Dodaj komentarz