

Jeszcze kilka, kilkanaście tygodni temu noty analityczne ostrzegały inwestorów przed „trudną sezonowością” na rynku akcji w USA. Wrześniem, który jest najsłabszym kalendarzowym miesiącem w roku, i okresem 2–3 miesięcy przed wyborami midterm, w którym rynek miał być podatny na korekty.
Inwestorów śledzących sezonowe anomalie rynkowe bardzo ucieszy fakt, że rynki wkraczają w najlepszy okres w 4-letnim cyklu prezydenckim.
Czym jest cykl prezydencki?
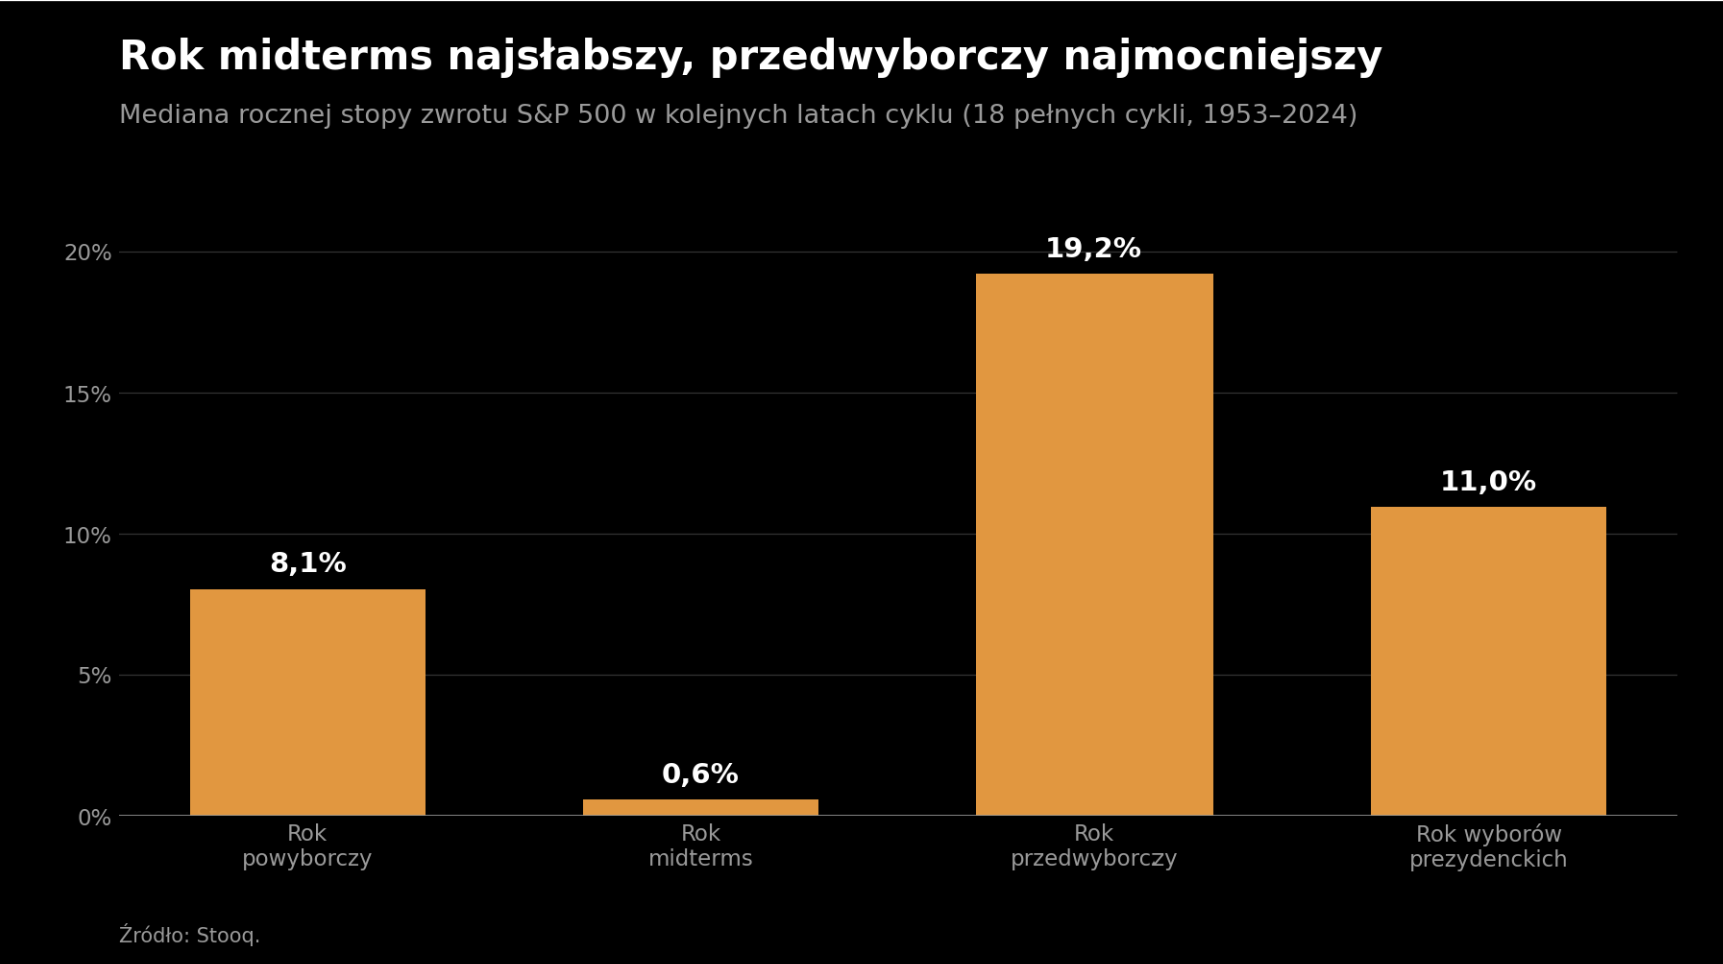
Cztery lata kadencji prezydenta USA można podzielić na rok powyborczy, rok wyborów midterm, w którym jesteśmy, rok przedwyborczy i rok wyborów.
Historycznie występują duże różnice w zachowaniu S&P 500 w różnych latach cyklu prezydenckiego. Największa luka występuje pomiędzy rokiem midterms – z medianą stopy zwrotu na poziomie 0,6% i wzrostem w 10 z 18 przypadków – a rokiem przedwyborczym – z medianą stopy zwrotu na poziomie 19,2% i wzrostem w 16 z 18 cykli. Pełne cykle z lat 1953–2024.
Do świata finansów ideę cyklu prezydenckiego wniósł Yale Hirsch w latach 60. XX wieku.
Istnieją dwie kluczowe hipotezy badawcze dotyczące zachowania rynku akcji w cyklu prezydenckim.
Hipoteza polityczno-gospodarcza w uproszczeniu argumentuje, że okres powyborczy to czas trudnych reform, a okres przedwyborczy to czas fiskalnego i monetarnego stymulowania gospodarki.
Hipoteza rynkowa wskazuje, że wybory midterm zamykają okres wiszącej nad rynkami politycznej niepewności. Okres midterms przynosi spadki i nerwowość, a wraz z nimi wyższe wymagane przez inwestorów premie za ryzyko. Gdy niepewność ustępuje, pojawia się realizacja tych wyższych oczekiwanych stóp zwrotu.
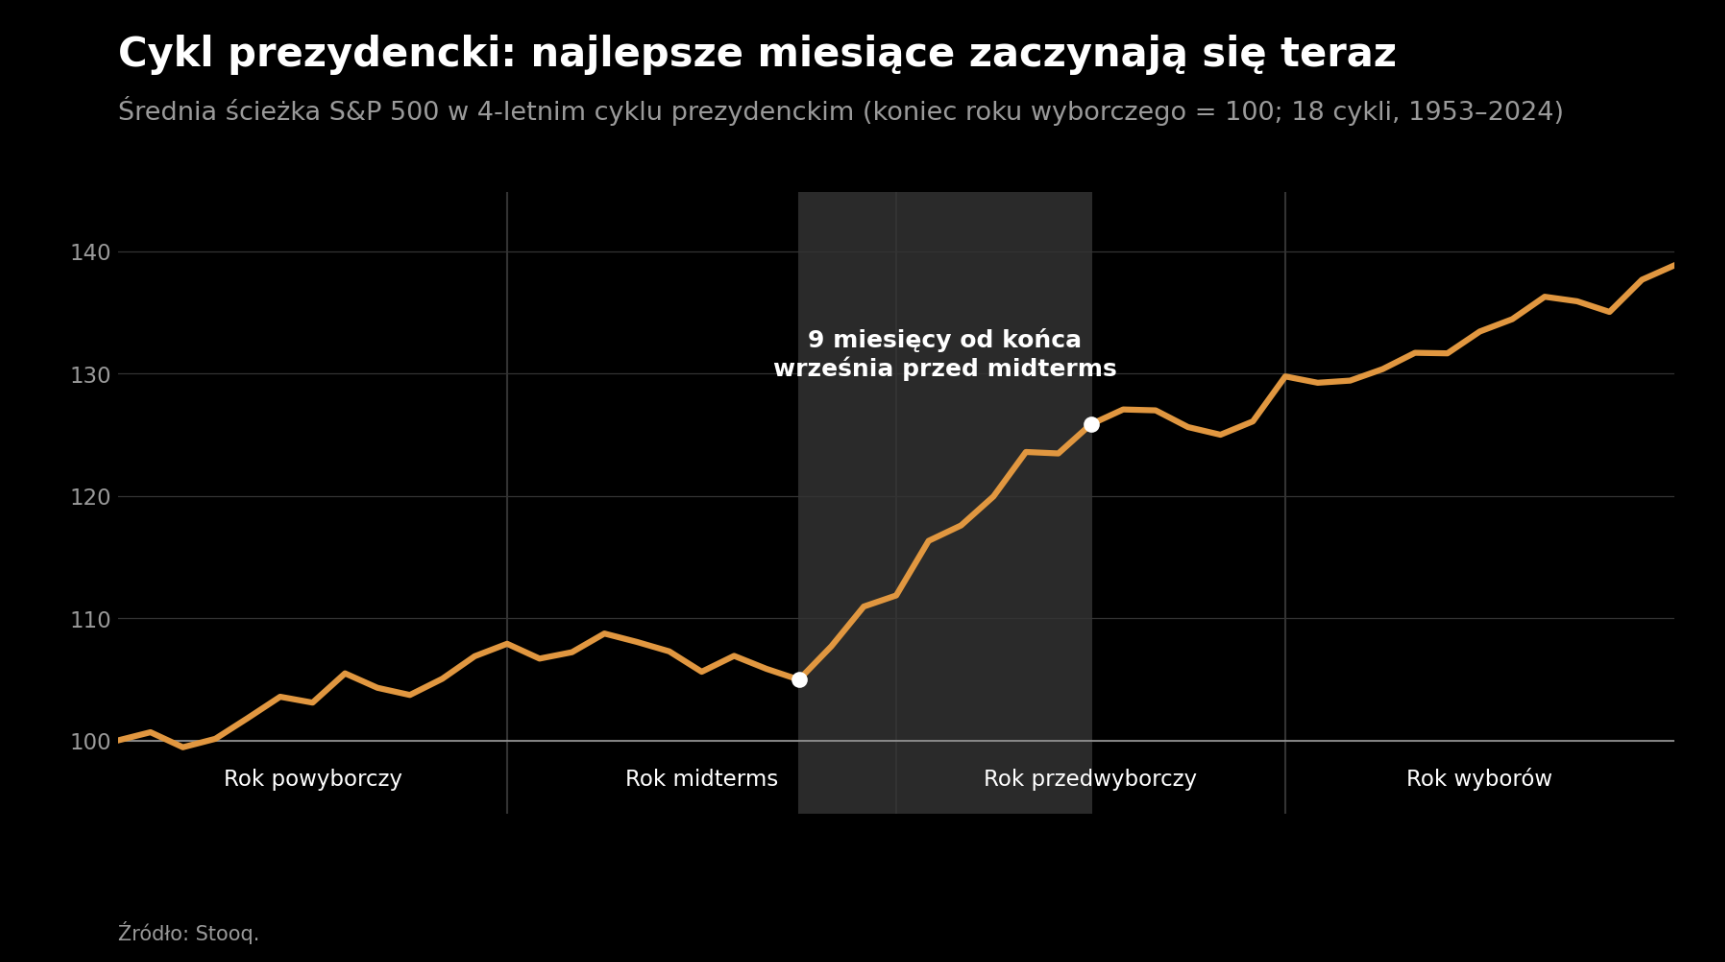
Gdy popatrzymy na średnią ścieżkę przebiegu S&P 500 w cyklu prezydenckim, to zauważymy słaby wzrost indeksu w pierwszych kilkunastu miesiącach po wyborach, dynamiczny wzrost w okresie kilku miesięcy od października przed wyborami midterm i kontynuację wzrostów aż do kolejnych wyborów.
Wspaniałe kilka miesięcy
Grant Hawkridge z TrendLabs pokazał, że okres siedmiu miesięcy – od końca września przed midterms do kwietnia następnego roku – to najlepszy siedmiomiesięczny okres w cyklu prezydenckim. To „efekt midterms”.
Od 1950 roku generował przeciętną stopę zwrotu na poziomie 18,3% i kończył się na plusie w 18 z 19 przypadków. Wszystkie okresy październik–kwiecień generowały stopę zwrotu na poziomie 8%. Przeciętna stopa zwrotu we wszystkich 7-miesięcznych okresach wynosiła 5,4%.
Nie jest to tylko „typowa” mocna sezonowość jesień–wiosna. W tym konkretnym roku cyklu wynik jest dwa razy wyższy niż w typowym okresie październik–kwiecień.
Siedem miesięcy wydało się podejrzane. Starannie wybrane z wielu dostępnych opcji. Sprawdziłem bardziej intuicyjne dla mnie okresy: pół roku i 3 kwartały.
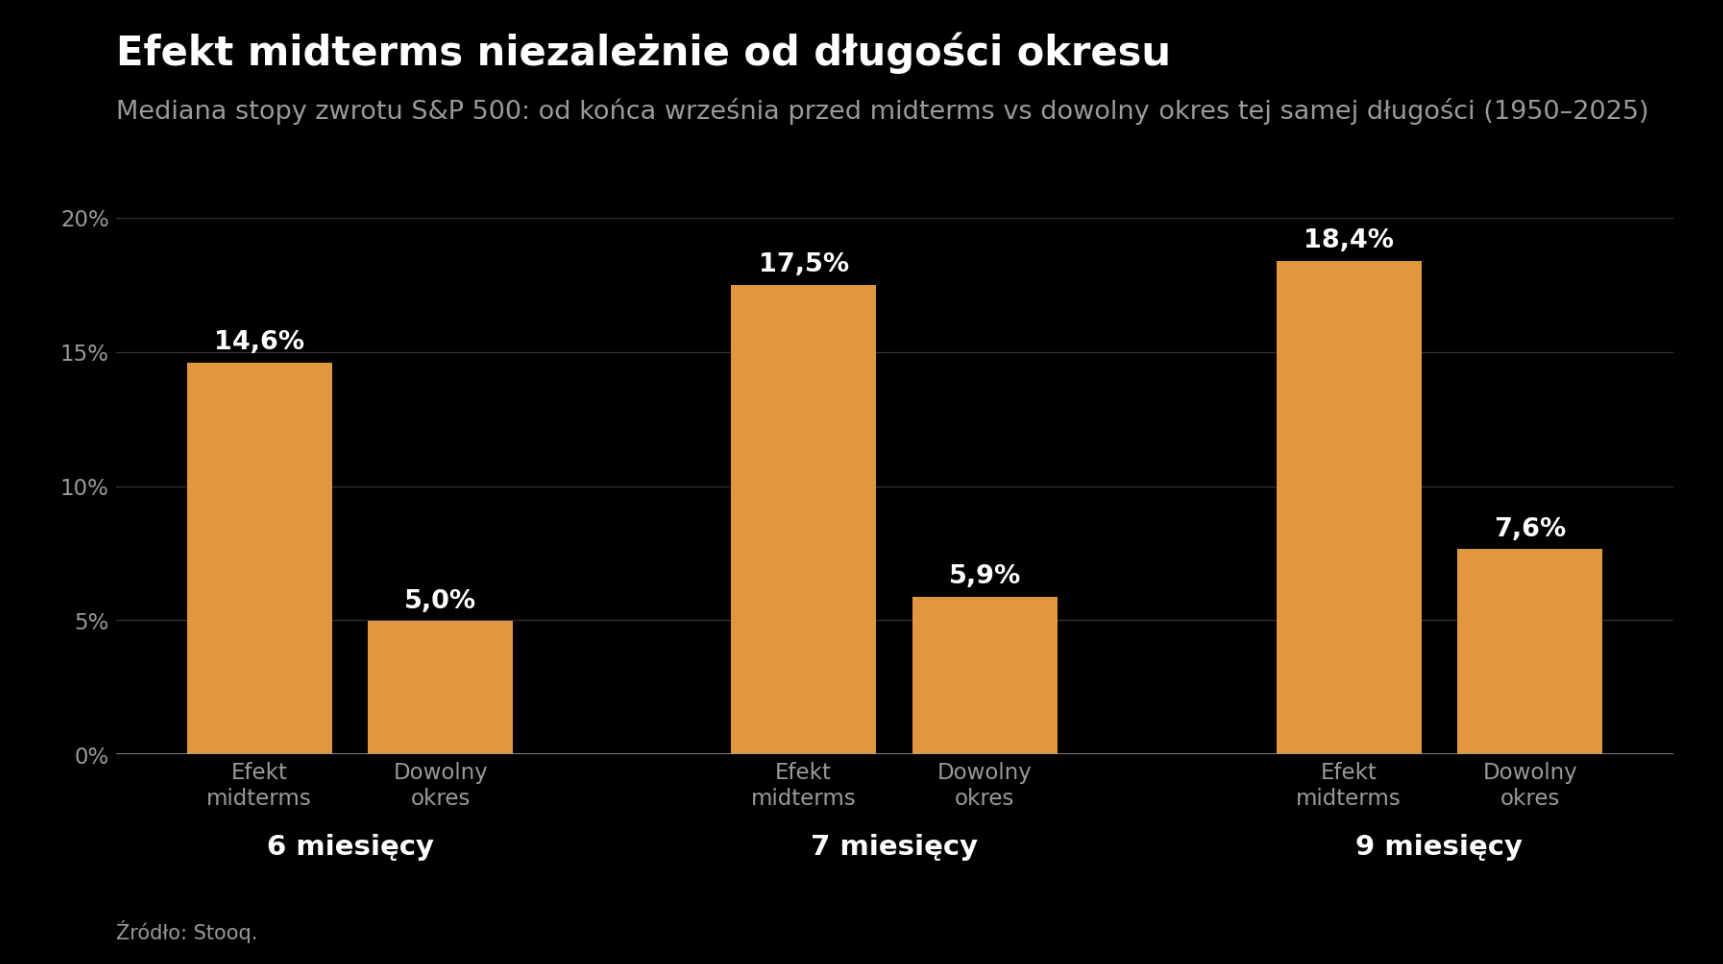
Mediana stopy zwrotu w 6-miesięcznym okresie od października przed midterms do końca marca wynosi 14,6% i jest zdecydowanie wyższa od mediany stopy zwrotu w dowolnym półrocznym okresie po 1950 roku.
Ten sam wzór występuje w przypadku 9-miesięcznego okresu. Mediana stopy zwrotu wynosi 18,4% i jest wyższa od mediany stopy zwrotu w dowolnym 9-miesięcznym okresie po 1950 roku. Trzy kwartały od października przed midterms zawsze kończyły się wzrostem.
Historycznie silny jest każdy okres od 1 do 12 miesięcy, który zaczyna się od października przed midterms.
Mijający rok midterms jest jednak historycznie silny. S&P 500 rośnie od początku roku o około 12%.
Dane historyczne pokazują, że „efekt midterms” jest słabszy – średnie 14% vs 23% – jeśli ma miejsce w roku, w którym S&P 500 rósł od początku roku do końca września.
Co więcej, trzy najsłabsze przypadki „efektu midterms” – od -0,8% do 5,7% – miały miejsce, gdy S&P 500 zyskał YTD do końca września około 7–9%.
Na ile temu ufać?
Co może przemawiać za trwałością i wiarygodnością „efektu midterms”? Po pierwsze, nie jest on kreowany przez jeden czy dwa ekstremalne przypadki. Ma bardzo wysoki odsetek lat kończących się wzrostem. Hipoteza cyklu prezydenckiego przetrwała jej publikację w latach 60. Wiele anomalii „umiera” po ich spopularyzowaniu.
Co przemawia za sceptycyzmem? Przede wszystkim bardzo niska liczba przypadków. Zaledwie 19 cykli od 1950 roku. N=19 nie wzbudza mojego zaufania.
Gdy analizowałem zachowanie kursów spółek po osiągnięciu przez nie ATH, to opierałem się, w najszerszej specyfikacji, na około 20 tysiącach incydentów ATH.
„Efekt midterms” dotyczy tylko jednego rynku akcyjnego – USA. Inwestorzy i badacze testowali zapewne tysiące hipotez kalendarzowych na S&P 500 na tych samych danych co „efekt midterms”. To może być efekt „torturowania danych”.
Historyczne dane z 19 cykli prezydenckich po 1950 roku pokazują, że okres kilku miesięcy od października przed wyborami midterm to okres wysokich stóp zwrotu indeksu S&P 500. Nie ma znaczenia, czy badamy okres 6-, 7- czy 9-miesięczny.
To jednak tylko punkt odniesienia, a nie prognoza tego, co zdarzy się w najbliższym czasie. Tym bardziej, że trwający właśnie rok midterms jest historycznie wyjątkowo udany.
Efekty kalendarzowe nigdy nie powinny być traktowane jako powód, by przejść na inwestycyjny autopilot. Tym bardziej, że historycznie wysokie stopy zwrotu mogą „ukrywać” bolesne obsunięcia.

Dodaj komentarz