

Stali czytelnicy blogów bossy mieli już okazję wyrobić sobie pogląd na to, na co blogerzy są wyczuleni i gdzie dopatrują się aberracji i mitów na rynkach i wśród komentatorów rynków. Bez wątpienia w przypadku blogu programowo oscylującego wokół rynków towarowych jednym z najwdzięczniejszych pól jest rynek ropy, który na przestrzeni ostatnich lat dostarcza pożywki do stałych notek.
W poprzednim tygodniu sygnalizowałem, iż obecne władze Fed nie będą skłonne poddać się presji ze strony rynku ropy i nie podniosą ceny kredytu mimo rosnącej presji inflacyjnej. Dziś pójdziemy dalej tą ścieżką i spojrzymy na mity związane z zawirowaniami na rynku ropy i niestabilnością polityczną Bliskiego Wschodu i Afryki Północnej. Pomocą będą służyli amerykańscy akademicy E. Gholz i D. Press, którzy w 2007 roku opublikowali, tekst pod tytułem Energy Alarmism. The Myths That Make Americans Worry about Oil.
Praca bierze na warsztat każdy kryzys polityczny, który miał miejsce na Bliskim Wschodzie plus w Wenezueli. Wyliczając chodzi strajk w Iranie w 1978 roku, zapaść przemysłu w Iranie w 1979 roku (oba wydarzenia powiązane z irańską rewolucją i upadkiem Szacha Pahlawiego), początek wojny Irak-Iran, wojnę o Kuwejt (1990) i wreszcie strajki w na polach naftowych w Wenezueli w latach 2002-2003. Każde z tych wydarzeń wiązało się ze spadkiem podaży ropy na światowych rynkach i paniką kupną na giełdach.
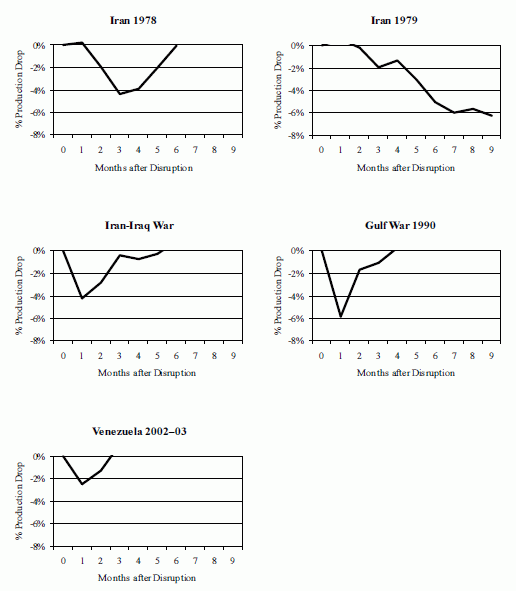
Inteligencji czytelników pozostawię powiązanie tych sytuacji z obecnymi wydarzeniami w Egipcie czy Libii i skupię się na wnioskach autorów, którzy mówiąc wprost udowadniają, iż zaburzenia były więcej niż krótkotrwałe a szum na rynkach gasł szybciej niż mogło wydawać się w trakcie, gdy wydarzenia miały miejsce. Autorzy pracy wyjątkowo ułatwili zadanie blogerowi, bo na stronach 13 i 14 swojej pracy umieścili wykresy, które mówią same za sobie.
Pierwsza grupa wykresów pokazuje spadek produkcji ropy w procentach po jednym z wymienionych wcześniej wydarzeń i ilość miesięcy potrzebnych na powrót do poziomów produkcji sprzed danego wydarzenia. Jak widać, tylko rewolucja irańska przełożyła się na wielomiesięczny spadek produkcji. W przypadku pozostałych dynamiczny spadek podaży należało liczyć w tygodniach a powrót do poziomów raczej w kilkunastu tygodniach niż w miesiącach.
Druga grupa wykresów pokazuje zmiany procentowe ceny baryłki po danych wydarzeniach – przy czym strajki w Iranie połączono z upadkiem Szacha w jeden proces polityczny. Jak widać najmocniejsza zwyżka miała miejsce w przypadku długiego kryzysu politycznego, w czasie którego cena ropy uległa podwojeniu. W przypadku pozostałych wzrosty cen był dynamiczne, ale bardzo szybko rynek wracał do cen znanych sprzed wybuchu danego kryzysu politycznego.
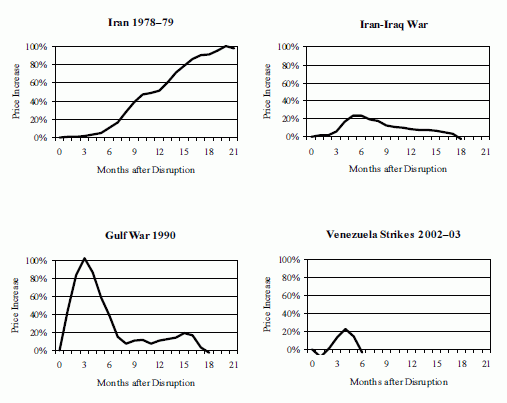
Autorzy stawiają tezę, iż kryzysy polityczne w krajach produkujących ropę są przeceniane przez rynki a zachowanie cen wskazuje, iż w większości przypadków to spekulacje na temat tego, co może się stać a nie to, co w rzeczywistości dzieje się w takich przypadkach steruje zachowaniami inwestorów. Mówiąc w skrócie w takich momentach to kapitał spekulacyjny zdaje się mieć większy wpływ na to, co dzieje się z cenami ropy niż realne wydarzenia polityczne. Przeszłość pokazuje, iż rynek szybko koryguje bycze zapędy.
Całość analizy z powyższymi wykresami dostępna jest na stronie:
http://www.cato.org/pubs/pas/pa-589 (pdf 500 KB)



Dodaj komentarz