

Po poprzedniej symulacji, pokazującej zmiany indeksu S&P500 podczas sesji w zależności od miejsca otwarcia rynku, dostałem pytanie o ten sam efekt na innych rynkach.
Proszę bardzo – poniżej DAX i WIG20
Przypomnę, że ta prosta symulacja miała pokazać:
a/ jak wygląda statystyka jeśli kupowalibyśmy indeks S&P500 na otwarciu sesji tylko wówczas, gdy jest ono WYŻSZE niż zamknięcie sesji poprzedniej, a następnie przetrzymywali ową pozycję do końca dnia i zamknęli pozycję po cenie końcowej,
b/ jak wygląda statystyka jeśli kupowalibyśmy indeks S&P500 na otwarciu sesji tylko wtedy, jeśli jest ono NIŻSZE niż zamknięcie sesji poprzedniej i wychodzilibyśmy z pozycji po cenie zamknięcia sesji.
Identycznie robię kolejne 2 testy.
TEST 1. Index DAX
Warunki brzegowe testu były następujące:
1. Używam dane dzienne DAX, pobrane z finance.yahoo.com
2. Nie liczę prowizji ani poślizgów po to, by wykryć sam czysty efekt.
3. W każdej transakcji kolejnej używam 100% dostępnego kapitału.
4. Zmiany po każdej transakcji doliczam w procentach.
5. Kapitał startowy 10000 EUR.
6. Kupuję symulowane jednostki DAX po cenie aktualnej indexu wyrażonej w EUR, bez lewara. Czyli jeśli index ma wartość np. 4000 to zakładam, że jedna jednostka kosztuje 4000 EUR
Wyniki obu symulacji a/ i b/ pokazują poniższe krzywe zmian kapitału:
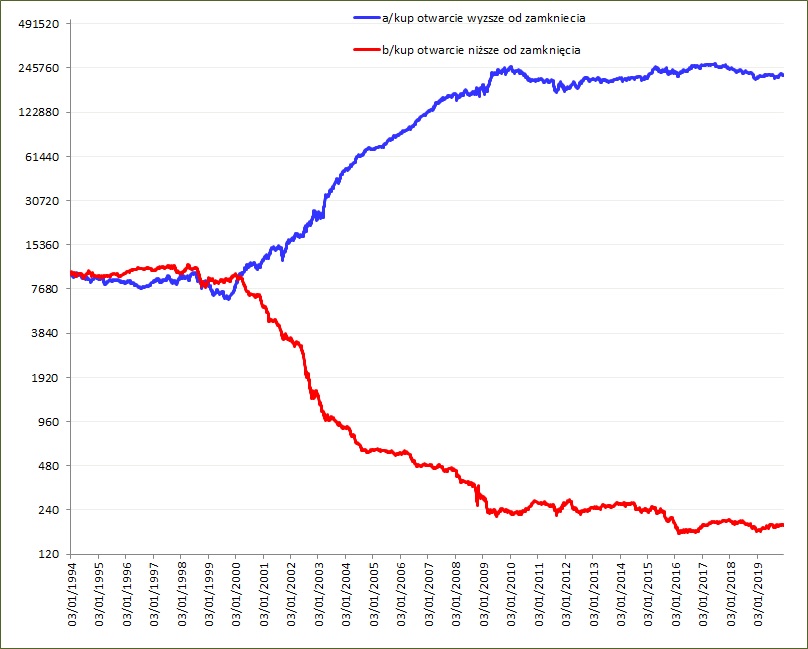
Efekt podobny jak pokazany na S&P500 i pojawił się wcześniej, bo w okolicach 2000 roku. Jednakże uległ wytłumieniu około dekady temu. Aby go wykorzystać w praktyce potrzebny jest dodatkowy filtr. Istnieje taki, nie jeden zresztą, być może pokażę go kiedyś na blogu. Porady jak to wykrzystać wskazałem we wspomnianym na wstępie poprzednim wpisie
TEST 1. Index WIG20
Warunki brzegowe tego testu były następujące:
1. Używam dane dzienne WIG20 pobrane z bossa.pl/dane
2. Nie liczę prowizji ani poślizgów po to, by wykryć sam czysty efekt.
3. W każdej transakcji kolejnej używam 100% dostępnego kapitału.
4. Zmiany po każdej transakcji doliczam w procentach.
5. Kapitał startowy 10000 PLN.
6. Kupuję symulowane jednostki WIG20 po cenie aktualnej indeksu wyrażonej w PLN, bez lewara. Czyli jeśli indeks ma wartość np. 2000 to zakładam, że jedna jednostka kosztuje 2000 PLN
Wyniki obu symulacji a/i b/ pokazują poniższe krzywe zmian kapitału:
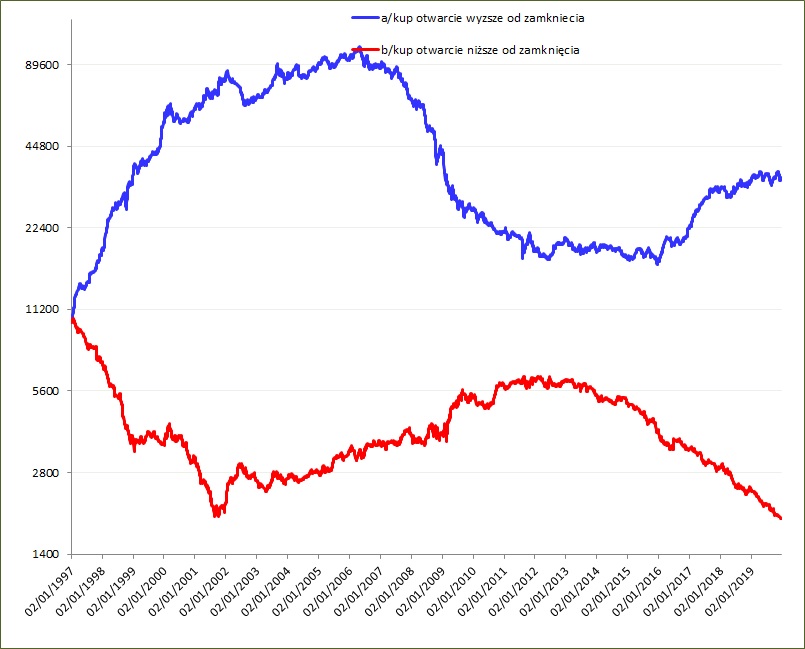
Silny efekt istniał, ale do 2000 roku. Potem przez dekadę miał przeciwny znak, czyli zyskowne mogło być kupowanie niższego otwarcia. Od kilku lat powrócił efekt ponownie, tak jak na giełdach zagranicznych.
Obiecuję więcej ciekawych statystyk w przyszłym roku.
—kat—

Dodaj komentarz