
Doradcy w dziedzinie finansów osobistych mają skłonność do wytykania i piętnowania niektórych zwyczajów wydatkowych. Nie jestem zagorzałym przeciwnikiem tej tendencji. Uważam jednak, że takie podejście ma ograniczone pozytywne efekty.
Podstawowym problemem jest fakt, że zwyczaje wydatkowe wynikają z indywidualnych preferencji. Gdybyśmy stworzyli indywidualne listy „zbędnych wydatków, na które ludzie przeznaczają dużo pieniędzy, a bez których bez problemu mogą się obejść” to szybko by się okazało, że na listach innych ludzi znajdują się wydatki, których ograniczenie nigdy nie przyszłoby nam do głowy. Dostarczyciele porad finansowych popełniają też trzy inne błędy przy piętnowaniu zwyczajów wydatkowych:
- skupiają się na nieistotnych wydatkach a pomijają największe kategorie wydatkowe takie jak mieszkanie i samochód (a w wielu państwach edukację – w Polsce także jeśli weźmiemy pod uwagę studia dzienne i brak pracy zawodowej)
- przesadzają z szacowaniem korzyści płynących z obcięcia tych nieistotnych wydatków – rezygnacja z kawy na wynos, jedzenia poza domem, nawet zamiana samochodu na rower z nikogo nie uczyni milionera chyba, że założy się nierealistycznie wysokie stopy zwrotu z zaoszczędzonych pieniędzy
- koncentrują się na zachęcaniu do ograniczania konkretnych wydatków zamiast propagować wysoką stopę oszczędności i podawać ogólne reguły identyfikowania łatwych do ograniczenia wydatków ale zostawić konkretną decyzję odbiorcom swoich porad
Z drugiej strony piętnowanie niektórych zwyczajów wydatkowych ma ograniczone negatywne konsekwencje. Z nikogo nie uczyni milionera ale nikomu też nie przyniesie sporej szkody. W najgorszym przypadku może kogoś zirytować i sprowokować do napisania gniewnego emaila lub komentarza.
Coś takiego przytrafiło się autorowi bloga The White Coat Investor, który miał w zwyczaju wskazywać samochody marki Tesla jako przykład zbędnych wydatków, często finansowanych kredytem. Jim Dahle prowadzi stronę z poradami finansowymi dla lekarzy (co pokazuje jak głęboka specjalizacja jest możliwa na relatywnie dużym rynku porad finansowych). Lekarze w USA lubią tę markę i tak jak inni właściciele mają mocny, emocjonalny stosunek do swojej własności. Myślę, że jest to zjawisko porównywalne do przywiązania do swojej własności posiadaczy produktów Apple. Reakcja właścicieli samochodów skłoniła blogera do sprecyzowania swojego stanowiska:
Nie przeszkadza mi to, że ktoś kupuje teslę. Naprawdę. Tak jak nie przeszkadza mi jeśli ktoś kupuje luksusowy samochód innej marki albo kupuje łódź albo regularnie uprawia heliskiing. Ale należy pamiętać o tym czym naprawdę są te wszystkie rzeczy – są luksusami. Nie jest to zaspakajanie potrzeb transportowych. Problem transportu można rozwiązać wydatkiem rzędu 5 000 dolarów. Jeśli ktoś musi wziąć kredyt by zaspokoić swoje potrzeby transportowe (a w przypadku lekarza to bardzo nietypowa sytuacja, możliwa tylko na początku kariery) to niech to zrobi i pożyczy 5 000 dolarów.
Dahle argumentuje, że przyzwoity samochód można kupić za $5 000. Jeśli ktoś kupuje teslę za $35 000 albo $100 000 to wydaje $5000 na zaspokojenie swoich potrzeb transportowych a resztę na zapewnienie sobie luksusu czy przyjemności.
Nie zamierzam wyrażać swojej opinii o tym ile kosztuje „przyzwoity samochód”. Jest także zrozumiałe, że mamy pełne prawo wydawać pieniądze na przyjemności, na luksusy. Tak długo jak te wydatki pozwalają realizować długoterminowe cele finansowe tak długo ich krytyka jest zwykłym narzucaniem swoich preferencji innym ludziom.
Dahle poruszył jednak inny problem: samooszukiwanie się. Wszyscy znamy ludzi, którzy wydali relatywnie spore sumy na nowy samochód (np. w stosunku do rocznych zarobków) ale usprawiedliwiali się, że samochód to inwestycja. Nic bardziej mylnego. Samochód to świetny przykład aktywa, które błyskawicznie traci na wartości. Traktowanie samochodu jak inwestycji ma sens w dwóch przypadkach:
- gdy prowadzi się firmę transportową
- gdy kupuje się klasyczne Ferrari
Jednak nawet w tym drugim przypadku należy pamiętać o ryzyku samooszukiwania się. Wielu ludzi traktuje aktywa kolekcjonerskie jak inwestycje gdy w rzeczywistości realizują one funkcje konsumpcyjne. Wspomniane funkcje nie muszą być materialne – aktywa kolekcjonerskie są często symbolem statusu społecznego.
Coś podobnego przytrafiło się mi niedawno przy okazji generalnego remontu nowego mieszkania. Wraz z mieszkaniem kupiliśmy ładne, zabytkowe szafy. Ich renowacja nie była marginalnym wydatkiem w remoncie, który zgodnie z planami przekroczył budżet. Szybko więc wymyśliłem, że potraktujemy szafy jako inwestycję. Odnowione szafy można przecież traktować jako aktywa kolekcjonerskie.
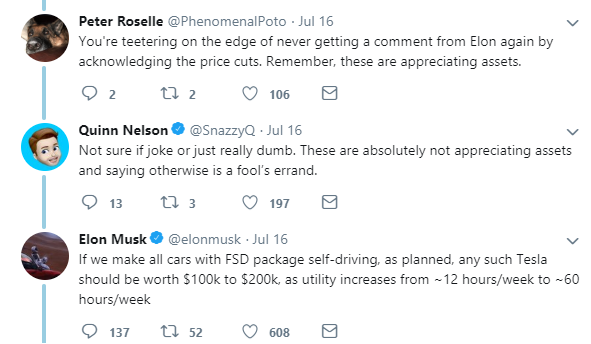
W przypadku Tesli problem z traktowaniem samochodów jak aktywów inwestycyjnych może być powiększany medialną aktywnością założyciela i prezesa firmy Elona Muska. Przekonuje on, że samochody Tesla, w przeciwieństwie do innych pojazdów, będą zyskiwać na wartości dzięki trybowi pełnej autonomiczności, który umożliwi zrobienie z samochodów autonomicznych taksówek pracujących dla właściciela. Pytanie czy wierzyć Muskowi czy sprzedawcom używanych samochodów pozostawiam właścicielom tesli.
Myślę, że tak jak w innych dziedzinach życia, samooszukiwanie się jest częstym zjawiskiem w zarządzaniu finansami osobistymi. W części wydatkowej finansów osobistych dotyczy „naciąganego” kategoryzowania wydatków. Jim Dahle zwrócił uwagę, że wielu ludzi zalicza luksusowe samochody do kategorii zaspokajania podstawowych potrzeb transportowych. To samo zjawisko ma miejsce w przypadku potrzeb mieszkaniowych. Nie wszystkie mieszkania i domy po prostu zaspokajają potrzeby mieszkaniowe. Bardzo często łączą tę pierwszą funkcją z funkcją dobra luksusowego i funkcją sygnalizowania statusu społecznego.
Umiejętność uczciwego oddzielenia tego co jest inwestycją, tego co jest podstawową konsumpcją i tego co jest konsumpcją luksusową nie uczyni zapewne z nikogo milionera (choć z całą pewnością pomoże wielu milionerom ze świata sportu czy rozrywki zachować ten status przez długi czas) ale moim zdaniem ułatwi podejmowanie decyzji finansowych w sposób wspierający długoterminowy cel samodzielności finansowej. Jedną z fundamentalnych, uniwersalnych zasad finansów osobistych jest reguła by nie finansować konsumpcji kredytem. Seth Godin tak sformułował tę zasadę: Tylko aktywa o rosnącej wartości mogą być finansowane kredytem. Rzetelne kategoryzowanie wydatków może ułatwić trzymanie się tej popularnej reguły.



