

Gdy waluta trzynastej gospodarki świata zniżkuje w piątek nawet o 18% względem dolara a cały dzień kończy 14% spadkiem to w niedzielnym wykresie dnia trudno jest uciec od zagadnień związanych ze wspomnianym kryzysem walutowym.
Turecka lira straciła wobec dolara ponad 40% od początku 2018 roku. Wykres dnia pokazuje zachowanie tureckiej waluty w minionym tygodniu:
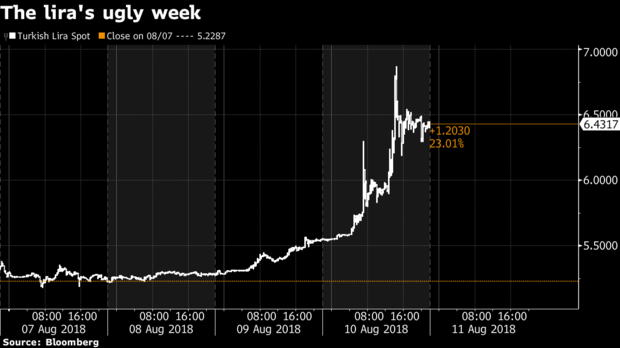
Sytuacja w Turcji pod ważnym względem wyłamuje się z popularnej w mediach narracji dotyczącej kryzysów finansowych. Od ostatniego załamania z lat 2007-2009 regularnie podkreśla się element zaskoczenia, niezdolność uczestników rynków finansowych do przewidzenia kryzysów i zabezpieczenia się przed nimi. Z całą pewnością nie można traktować kryzysu walutowego w Turcji jako negatywnej niespodzianki, która spadła na globalny rynek finansowym niczym grom z jasnego nieba.
Od kilku lat Turcja była regularnie wymieniana jako jeden z najpoważniejszych kandydatów do kryzysu gospodarczego. Analitycy i inwestorzy zwracali uwagę na kilka poważnych zagrożeń. Paul McNamara wymienił w styczniu 2017 roku między innymi:
- wysoki poziom zadłużenia w walutach obcych w sektorze prywatnym: zarówno bankowym jak i korporacyjnym
- utrzymujący się przez wiele lat wysoki deficyt na rachunku obrotów bieżących
- nietrwały model rozwoju gospodarczego z dużym udziałem sektora nieruchomości
- niską a od kilku lat gwałtownie pogarszającą się jakość instytucji, w tym instytucji odpowiedzialnych za politykę ekonomiczną i monetarną
Na Blogach Bossy podkreślam relatywnie niewielkie korzyści, które indywidualni inwestorzy mogą odnieść z rozszerzenia procesu inwestycyjnego o analizę sytuacji makroekonomicznej a przede wszystkim politycznej. Kilka tygodni temu postulowałem by takie rozważania traktować jako dodatek uatrakcyjniający dyskusje rynkowe ale mający niewiele do zaoferowania na poziomie praktycznym. Czy rozwój sytuacji w Turcji powinien zmienić nastawienie inwestorów do zagadnień makroekonomicznych i politycznych?
Nie sądzę. Istotą powyższego podejścia nie jest przekonanie, że błędne decyzje w polityce makroekonomicznej albo kryzysy polityczne nie mają przełożenia na wyniki gospodarcze i stopy zwrotu z rynku akcyjnego. Prędzej czy później państwa i gospodarki płacą za ewidentne błędy ekonomiczne i polityczne. Nieodpowiedzialni politycy mogą przez wiele lat nie mieć większego znaczenia dla rynków finansów by w pewnym momencie znaleźć się w centrum zainteresowania inwestorów.
Kluczowym zagadnieniem jest odpowiednie wyczucie czasu i świadomość, że na rynkach finansowych „mieć rację kilka lat za wcześnie” dla większości inwestorów oznacza „mylić się” albo „tracić pieniądze”. Dobrze ilustruje to zdanie z artykułu Bloomberga, z którego pochodzi wykres dnia: Lata realizowania polityki wzrostu za wszelką cenę przyniosły konsekwencje w postaci korporacji uginających się pod ciężarem miliardów dolarów długu w walutach obcych, galopującej inflacji i jednego z największych na świecie deficytów na rachunku obrotów bieżących. Kryzysowa sytuacja w Turcji ma miejsce po wielu latach nieodpowiedzialnej polityki gospodarczej.
Warto zauważyć jeszcze jeden problem: sytuacja w Turcji zupełnie inaczej wygląda z punktu widzenia globalnych, w tym polskich, inwestorów niż punktu widzenia lokalnych inwestorów. Dla tych ostatnich kryzys walutowy i jego konsekwencje (zwielokrotnione potencjalnymi błędami politycznymi) mogą realnie zagrozić ich oszczędnościom i sytuacji majątkowej. Moim zdaniem najlepszym miejscem na uwzględnienie w procesie inwestycyjnym ryzyka politycznego jest decyzja o właściwej dywersyfikacji geograficznej portfela inwestycyjnego. Na tym etapie uwzględnienie ryzyka politycznego może być dużo bardziej korzystne niż próby używania analizy politycznej do wyczucia rynku.



Dodaj komentarz