

Wszelkie statystyczne zależności rynkowe działają na mnie niczym narkotyk, mogą być podstawą całkiem przyjemnych i skutecznych strategii, zresztą wiele z nich sam praktycznie wykorzystuję w tradingu.
Poniżej prezentowana statystyka może ogromnie zadziwić wielu traderów, bo do nich przede wszystkim jest skierowana. Zaczerpnąłem ją z serwisu https://www.bespokepremium.com, czyli przeogromnej bazy najróżniejszych wykresów, wyliczeń i korelacji giełdowych.
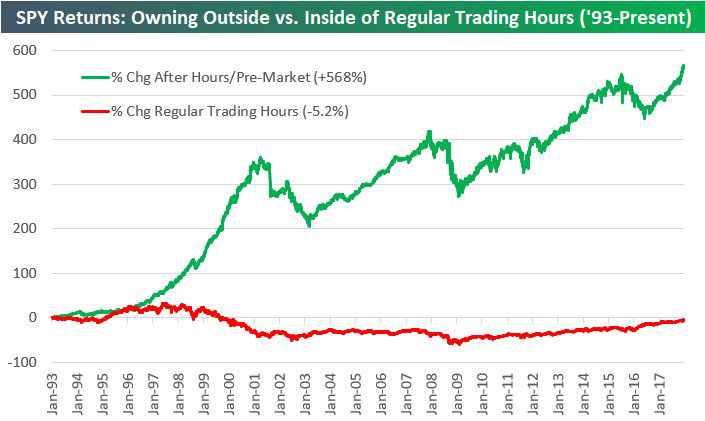
Poniższy wykres pokazuje 2 krzywe kapitału, które powstały w wyniku prostej, hipotetycznej inwestycji w kupno ETFa pod nazwą SPDR (tzw. spider czyli pająk), który naśladuje indeks S&P 500:
źródło: https://www.bespokepremium.com
Czerwona to skumulowany wynik strategii, w której kupujemy ETF zawsze na otwarcie regularnej sesji giełdowej i sprzedajemy tego samego dnia na zamknięciu.
Zielona to skumulowany wynik strategii, w której kupujemy ETF zawsze po kursie zamknięcia każdej sesji giełdowej i likwidujemy pozycję na otwarciu kolejnej sesji (trzymamy przez noc).
Wyniki policzono od stycznia 1993 roku, czyli od początku istnienia ETFa.
Różnica między wynikami obu jest jak widać kolosalna!
Kupując tylko na okres regularnej sesji stracilibyśmy w sumie nieco ponad 5% (na dzień wyliczeń pokazanych na wykresie).
Ale kupując na zamknięciu sesji, i idąc spać, kolejnego dnia roboczego w sumie zainkasowalibyśmy 568% zysku!
To wielkie czerwone światło dla tych, którym się wydaje, że podczas sesji wiele się dzieje w USA dla posiadaczy akcji.
Oczywiście z każdym dniem te procenty się zmieniają, choć luka raczej powiększa się niż maleje. Jedno „ale”: to są zmiany brutto, nie uwzględniające kosztów transakcji ani nie włączone są w to dywidendy. Chodzi jednak o pokazanie efektu, bo z jego wykorzystaniem praktycznym we własnym zakresie doświadczeni traderzy nie będą mieli trudności (sam wplotłem go we własne strategie).
Najprostszy sposób wykorzystania takich dysproporcji mają grający na indeksie za pomocą wszelkich innych instrumentów pochodnych, szczególnie lewarowanych, czyli kontraktów na różnice (CFD). Mam na myśli przede wszystkim day trading. Powyższa statystyka pokazuje, że gra na wzrosty podczas sesji od 15:30 do 22:00 naszego czasu będzie daleko mniej skuteczna niż strategie kupna po zamknięciu sesji (after- i premarket).
Nawet zresztą nie trzeba tworzyć jakichś specjalnych strategii do tego celu, wystarczy kupić i położyć się spać, można się wylegiwać do 15:00, a potem zamknąć pozycję na otwarciu sesji w USA.
Ale uwaga – jak zwykle nie można nie przyjrzeć się z bliska ryzyku. Chodzi mi przede wszystkim o obsunięcia owej krzywej kapitału „kupna na noc”. Otóż powstają one podczas przesileń rynkowych, które na giełdzie objawiają się po prostu bessami. Mamy 3 takie duże wydarzenia w historii tej strategii: podczas bessy związanej z bańką technologiczną na początku wieku, podczas ostatniego kryzysu związanego z nieruchomościami w latach 2007-2009, oraz gwałtownej bessy w Chinach. Podczas tego rodzaju bess kupowanie na noc okazuje się dość ryzykownym bo stratnym podejściem, co wymaga albo dołożenia dodatkowego filtra, albo po prostu przetrzymania obsunięć.
Jeszcze jedno rozwiązanie, które sam zastosowałem, to związanie tego efektu z innymi strategiami. Jeśli bowiem ktoś zamyka swoje długie pozycje przed końcem sesji amerykańskiej, to dobrym pomysłem jest jednak pozostawienie ich na noc, co dać powinno dodatkowe zyski. Z kolei grający podczas sesji regularnej na krótkich pozycjach powinni raczej pozbyć się ich na zamknięciu, kolejną bowiem sesję będą zwykle zaczynać rozczarowani stratami.
O innych związanych z tym zjawiskach w kolejnych wpisach.
—kat–



Dodaj komentarz