

Analitycy z Thornburg Investment Management dobitnie pokazali różnicę pomiędzy raportowanymi stopami zwrotu z rynku akcyjnego a realnym zyskiem inwestorów.
Poniższy wykres pokazuje pięć rodzajów rocznych stóp zwrotu z amerykańskiego rynku akcyjnego reprezentowanego przez indeks S&P 500, w latach 1982 – 2012:
- nominalne stopy zwrotu
- stopy zwrotu z uwzględnieniem kosztów transakcyjnych (arbitralnie ustalonych na 0,5% rocznie)
- stopy zwrotu z uwzględnieniem podatków od dywidend
- stopy zwrotu z uwzględnieniem podatków od zysków kapitałowych
- stopy zwrotu z uwzględnieniem inflacji
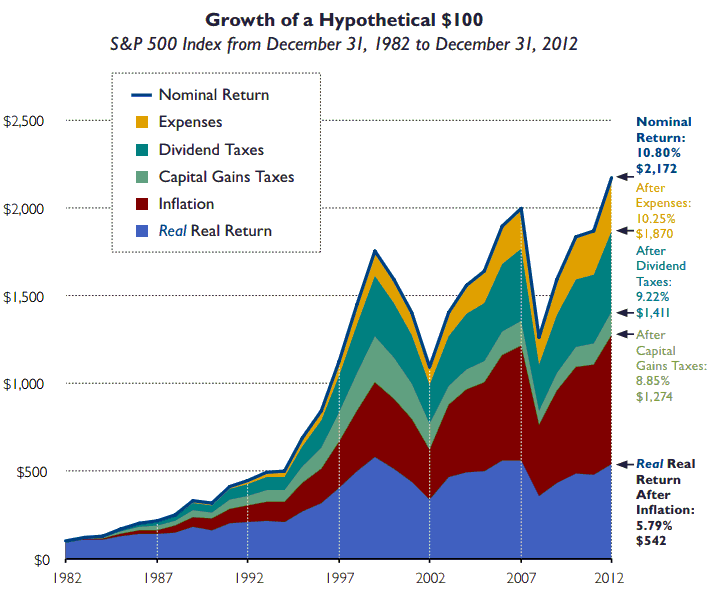
Nominalnie, 100 dolarów zainwestowane w 1982 roku amerykański indeks akcyjny zwiększyłoby się po 30 latach do 2 172 USD. W żadnym wypadku nie byłyby to jednak pieniądze do dyspozycji inwestora. Z tej kwoty – 302 USD odjęłyby koszty transakcyjne, 596 USD odjęłyby zobowiązania podatkowe a 732 USD przypadłoby na spadek wartości nabywczej dolara, czyli inflację.
Warto zwrócić uwagę, że w przykładzie tym przyjmuje się bardzo optymistycznie, że inwestor byłby w stanie osiągać stopy zwrotu na poziomie indeksu S&P 500 – w rzeczywistości, większość indywidualnych inwestorów nie jest w stanie osiągnąć stóp zwrotu szerokiego rynku.
Uwzględnienie wszystkich czynników pomiędzy nominalnymi stopami zwrotu a rzeczywistymi pieniędzmi, które będą znajdować się na rachunku inwestycyjnym ma olbrzymie znaczenie w zarządzaniu finansami osobistymi. Jeśli celem inwestowania jest zgromadzenie określonego kapitału emerytalnego czy odłożenie kwoty na określoną inwestycję (na przykład zakup domu) to uwzględnienie kosztów, podatków i inflacji w planach finansowych jest niezbędne.
Powyższe zestawienie pokazuje także potencjalne korzyści z optymalizacji podatkowej – na przykład korzystania z udostępnionych przez państwo (w Polsce, na przykład w ramach IKE) możliwości inwestowania w ramach programów zwalniających (pod pewnymi warunkami) z podatku od dochodów kapitałowych. Być może optymalizacja podatkowa jest dla wielu inwestorów najprostszą drogą do zwiększenia realnych stóp zwrotu z inwestycji (dużo atrakcyjniejszą niż szukanie przewagi na rynku). Podobne znaczenie może mieć obniżenie kosztów transakcyjnych, na przykład zdecydowane się na tańsze produkty inwestycyjne.
Dyskusja o realnych stopach zwrotu z reguły kieruje moje myśli na jeszcze jeden problem – kosztów alternatywnych aktywnego inwestowania. Inwestorzy indywidualni poświęcają często sporo czasu na przygotowywanie i realizowanie strategii inwestycyjnych. Ten czas mogliby wykorzystać w inny sposób. Zapewne posiada on więc jakąś (często niemałą wartość). Zastanawiam się jaka część indywidualnych inwestorów rozważała czy poświęcony na aktywne inwestowanie czas jest dobrą inwestycją. To o tyle ważny problem, że odnoszę wrażenie, że „własny czas” jest jednym z aktywów, do których większość ludzi stosuje spore dyskonto.
Sprawa jest bardzo skomplikowana ponieważ moim zdaniem korzyści wynikające z aktywnego inwestowania mogą zdecydowanie wykraczać poza wyższe od rynkowych stóp zwrotu wyniki inwestycyjne. Po pierwsze, aktywne inwestowanie może być czymś w rodzaju intelektualnie wymagającego hobby. Znam wielu inwestorów, którym inwestowanie sprawia sporą satysfakcję. Po drugie, aktywne inwestowanie może rozwijać inwestora, poszerzać wiedzę i udoskonalać pożądane na rynku pracy umiejętności (na przykład programowania czy pracy z dużą ilością danych). Tak więc, moim zdaniem sprowadzanie korzyści z aktywnego inwestowania tylko do wyższych stóp zwrotu może istotnie upraszać problem.
Tym niemniej, jeśli celem poświęcanego na aktywne inwestowanie przez indywidualnego inwestora czasu jest osiąganie wyższych niż rynkowe stopy zwrotu to prędzej czy później powinien on rozważyć słuszność tej decyzji. Co będzie zadaniem trudnym ze względu na ogólne problemy z mierzeniem wyników i umiejętności w sektorze finansowym.



Dodaj komentarz