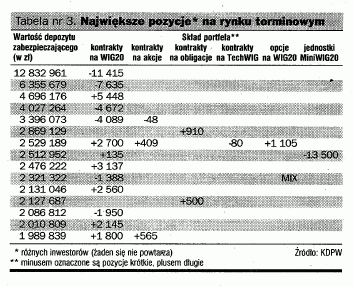
16 grudnia 2008 KNF opublikował komunikat dotyczący rozliczenia kontraktów terminowych na WIG 20, które to rozliczenie miało nastąpić trzy dni później. Sprawą zajmował się wówczas Jacek Tyszko, ja pozwolę sobie część owego komunikatu przypomnieć:
„Według stanu na koniec sesji w dniu 15 grudnia br. na rynku kontraktów terminowych FW20Z08 mieliśmy do czynienia z liczbą 90.141 otwartych pozycji. Po stronie krótkich pozycji można zauważyć dużą koncentrację – pozycje należące do jednego inwestora (zagranicznej instytucji finansowej) stanowiły 39, 53% wszystkich otwartych pozycji. Zarówno przyjęte przez inwestorów instytucjonalnych strategie inwestycyjne, jak i zaobserwowany poziom koncentracji krótkich pozycji, mogą generować ryzyko pojawienia się dużej podaży akcji spółek należących do WIG20 w ostatniej godzinie notowań, która jest podstawą do wyznaczenia ostatecznego kursu rozliczeniowego kontraktów terminowych.
[…]
Giełda Papierów Wartościowych w Warszawie (GPW) we współpracy z Urzędem KNF podejmuje działania mające na celu zminimalizowanie potencjalnego negatywnego wpływu tej sytuacji na stabilność i przejrzystość obrotu giełdowego.?
Od 10 marca 2009 GPW zaczęła publikować dane o koncentracji, czyli dużych pozycjach na rynku kontraktów na WIG20, jeśli zajmują one ponad 20% w rękach jednego podmiotu. Niestety w odróżnieniu do komunikatu KNF z grudnia 2008 nie wiemy czy są to pozycje długie czy krótkie. Tym samym rynek skazany jest na domysły i tworzenie mniej lub bardziej spiskowych teorii.
Jedni – jak Andrzej Stec z Pulsu Biznesu uważają, że jest to długa pozycja. I choć wprost tego nie pisze, to sugeruje, że jest to zwykła kierunkowa spekulacja, dzięki której posiadacz owej pozycji na pewno zarobi ( z uwagi na wzrost cen na rynku). Inni – jak Jacek Maliszewski prezentują bardziej złożony scenariusz, nie wykluczający posiadania przez „grubasa”, krótkiej pozycji.
Jak jest faktycznie wiedzą na pewno: zaangażowana instytucja, KNF, KDPW i GPW.
Sytuacja jest pełna niejasności i niepewności. Publikując w grudniu swój komunikat KNF stworzyło niebzpieczny precedens – „czasem podamy jaki jest kierunek dużej pozycji, a czasem nie”.
Nie bardzo rozumiem dlaczego wtedy KNF uznało, że inni uczestnicy rynku POWINNI się dowiedzieć, że jest to krótka pozycja, a teraz już nie ma takiej potrzeby. W jednej z rozmów wówczas prowadzonych pozwoliłem sobie nawet na stwierdzenie, że wyglądało to jakby zachęta dla innych podmiotów (polskich instytucji), żeby „wycisnąć” grubasa.
Proszę pamiętać o tym jak wyglądał rynek wówczas, a jak teraz. Kontrakty były na poziomie ok. 1800 pkt, ale po spadku w ciągu kilku miesięcy z poziomu 3000 pkt. Atmosfera ogólnej beznadziei i braku wiary w możliwe wzrosty wylewała się niemal ze wszystkich komentarzy.
Dziś poziom jest tylko nieco wyższy, zaś duża koncentracja ponownie pojawiła się tuż przed ostatnim wygaśnięciem (w czerwcu 2009). Wówczas rynek był na poziomie zaledwie 100 pkt wyższym. Ponieważ GPW publikuje wyłącznie raporty aktualne, brak jest dostępu do archiwum, by prześledzić zmiany w koncentracji w zależności od poziomu LOP.
Można jednak próbować postawić prowokacyjne pytanie – a co jeśli przez te ponad pół roku owa duża instytucja ma stale krótką pozycję na rynku rolowaną przy kolejnych wygaśnięciach (np. zgodnie z hipotetycznymi założeniami Jacka Maliszewskiego). Czy dla inwestorów, którzy jednoznacznie chcą wiedzieć, jaki jest kierunek owej pozycji byłaby to informacja wartościowa, czy bezwartościowa?
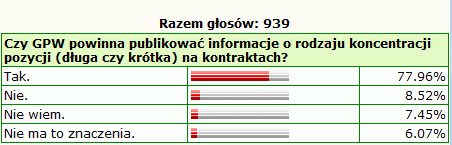
Andrzej Stec w swojej polemice ze mną napisał, że liczył na ekspercką analizę. Niestety ja mogę mnożyć jedynie wątpliwości, bo tylko takie posiadam – nie mam zielonego pojęcia w jaki sposób traktowane są subkonta w ramach NIK-u nadawanego przez KDPW, nie wiem czy owa duża pozycja należy do jednego z Członków Giełdy, którzy obsługują wiele instytucji, czy też do jednej instytucji, która agresywnie działa na naszym rynku. Nie jestem więc w stanie jednoznacznie powiedzieć ” z widocznych faktów wynika to i to”.
Mam wątpliwości innej natury. Dzieliłem się już nimi jakiś czas temu w Gazecie Prawnej, ponieważ jednak nie publikowałem tamtego tekstu na blogach bossa.pl, pozwolę sobie przytoczyć go w całości:
**** (23.07.2009)
Spora część uczestników rynku uważa, że po osiągnięciu ponad 35-proc. udziału na rynku kontraktów na indeks WIG20 przez jednego gracza poza informacjami publikowanymi przez GPW o wielkości koncentracji na rynku futures należałoby podawać również informacje o kierunku tej koncentracji, by wszyscy wiedzieli, czy owe kilkadziesiąt tysięcy kontraktów w ręku jednego podmiotu to pozycja długa czy krótka.
Nasz rynek kontraktów terminowych dojrzał i skomplikował się w ostatnich latach. Instrumenty notowane na GPW wykorzystywane są do spekulacji, zabezpieczania, arbitrażu transakcji spreadowych, tworzenia produktów strukturyzowanych.
Po pierwsze, warto by pokazać mechanizmy działania tych operacji, aby uczestnicy rynku nie musieli tworzyć historii o grubasie, który manipuluje rynkiem.
Po drugie, warto wyeliminować sytuacje, które mogą budzić wątpliwości. Zastrzegam, że choć poruszam bardzo delikatną kwestię, to wyłącznie po to, by zastanowić się, czy nie ograniczyć możliwości zagrożenia, a nie, by sugerować którejkolwiek z wymienionych instytucji nieuczciwość ich pracowników.
Max Bazerman określa takie sytuacje mianem zagrożeń do przewidzenia. Już wyjaśniam, jakie potencjalne zagrożenie mam na myśli. Proces powstawania publikowania raportów o koncentracji przez GPW jest następujący: Depozyt, czyli KDPW, przesyła odpowiednie informacje do Nadzoru (KNF), następnie Nadzór wysyła te informacje do Organizatora Obrotu (GPW), który upublicznia te informacje po każdej sesji.
Załóżmy, że po stronie każdej instytucji odpowiada za to tylko jedna osoba. Mamy trzy punkty krytyczne, gdzie informacje znane są wcześniej. Dodatkowo przynajmniej w pierwszym elemencie łańcucha (nie wiem, czy w dalszych również) wiadomo o tym, jaki jest kierunek tej pozycji. Pytanie, na które warto spróbować odpowiedzieć: czy istnieje zagrożenie, że dla kogoś na rynku informacja o tym, że właśnie zwiększył lub zmniejszył się udział wielkiego gracza po stronie długiej lub krótkiej, będzie na tyle wartościowa, że będzie próbował do niej dotrzeć?
Moim zdaniem tak. Istnieje więc możliwość wykorzystania informacji ważnej, nieznanej szerokiej rzeszy uczestników rynku. Może więc warto wyeliminować potencjalną pokusę, publikując tę informację? Chętnie usłyszałbym argumenty przeciw tej interpretacji.
****
Od czasu opublikowania tego tekstu moje stanowisko jest identyczne. Uważam, że na rynku może być mnóstwo chętnych do tego by dowiedzieć, się ZA WSZELKĄ ceną, czy pozycja posiadana przez „dużego uczestnika” jest pozycją długą czy krótką.
Pozwólmy sobie na małą fantazję – jeśli jest to pozycja długa, to wiele naszych rodzimych instytucji finansowych może próbować grać zgodnie z nią, zakładając nieomylność lub wielkie środki „monopolisty”. Co więcej i TFI i OFE generalnie zainteresowane są wzrostami cen, więc cała sytuacja jest im na rękę.
Ale jeśli jest to pozycja krótka, to może „wielki” właśnie jest wyciskany przez innych, zaś sam uśrednia sobie swoją cenę. Przypomnę, że od momentu gdy znamy tę informację poziomy rynku wiele się nie różnią, a dodatkowo nie wiemy kiedy on w ogóle zaczął otwierać tę wielką pozycję – może w połowie 2008 roku, a może wcześniej. Przyjmijmy, że musiałby zamknąć swoją krótką pozycję – przy tej wielkości jeszcze bardziej mógłby wzmocnić wzrostowy ruch cen rynku. Więc to też jest na rękę naszym OFE i TFI, które dobrze sobie radzą wyłącznie w czasach hossy. A może to też jest powód dla którego nie pojawia się teraz raport KNF podobny do grudniowego? Znaków zapytania jestna tyle dużo, że na koniec przypomnę jeszcze raz zdanie z komunikatu KNF:
„Giełda Papierów Wartościowych w Warszawie (GPW) we współpracy z Urzędem KNF podejmuje działania mające na celu zminimalizowanie potencjalnego negatywnego wpływu tej sytuacji na stabilność i przejrzystość obrotu giełdowego.?
PS. Dla zainteresowanych linka do strony regulatora i dyskusji o limitach na rynku energii w USA