

Brazylijscy inwestorzy mają za sobą „czarny poniedziałek”. Lewicowy kandydat – Luiz Inácio Lula da Silva – odniósł nieoczekiwane zwycięstwo w II turze wyborów prezydenckich, na co rynki zareagowały silnymi spadkami.
Jak bardzo silnymi?
Główny indeks brazylijskiej giełdy – Ibovespa – spadł o 13,9%, a brazylijska waluta – real – straciła do dolara 7,6%.
iShares MSCI Brazil ETF – denominowany w USD wehikuł udostępniający globalnym inwestorom ekspozycję na brazylijski rynek akcji – stracił 19,8%, a rozpoczął notowania od spadku o 25,6%. To był drugi najgorszy dzień w ponad 20-letniej historii funduszu.
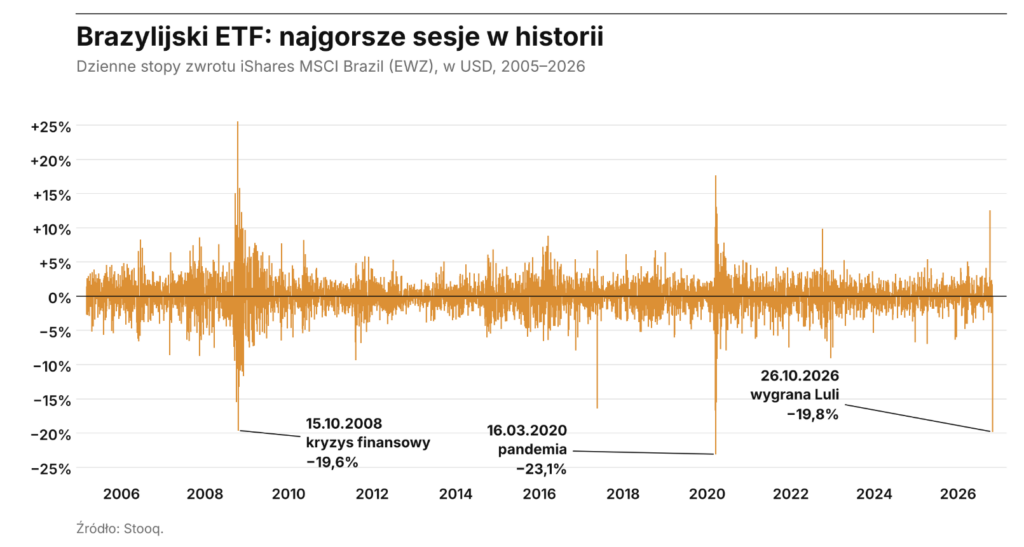
Skala spadków brazylijskich aktywów finansowych przypominała tąpnięcia z czasów pandemii i krachów finansowych: globalnego kryzysu (2007-2009), kryzysu rosyjskiego (1998) i azjatyckiego (1997).
Ibovespa zaliczyła trzeci najgorszy dzienny wynik od 2000 roku. Większe dzienne spadki zanotowano tylko w czasie „pandemicznej paniki” w marcu 2020 roku. W najgorszym momencie sesji indeks tracił ponad 17%, a na sesji nastąpiło automatyczne wstrzymanie handlu (circuit breaker).
Częstość występowania i skala jednorazowych strat mogą wyraźnie przekraczać intuicyjne przekonanie inwestorów o tym, co „jest normalne” na rynkach akcji.
Globalne rynki akcji „nie zauważyły” brazylijskiej katastrofy. Udział Brazylii w globalnych indeksach akcyjnych to około 0,25%. Brazylijskie tąpnięcie dla globalnego inwestora było „drugą cyfrą po przecinku”.
To samo zdarzenie na rynku może być katastrofą albo czymś niezauważalnym. Zależy od tego, jak zdywersyfikowany jest portfel.
Inwestorzy w Brazylii „na żywo” zetknęli się z negatywnymi konsekwencjami ekstremalnego przeważania lokalnego rynku akcji. Zrealizowanie się ryzyka politycznego wywołało gwałtowne i bolesne straty. Indeks małych spółek na brazylijskiej giełdzie runął w poniedziałek 27%.
Skąd się wzięła tak gwałtowna reakcja rynku akcji?
Uczciwa odpowiedź na to pytanie musi uwzględniać dwie kwestie. Po pierwsze, inwestorzy w Brazylii wyraźnie mieli swojego faworyta w wyborach prezydenckich. Po drugie, rynek zdecydowanie pomylił się w ocenie szans preferowanego kandydata.
Dlaczego rynek akcji preferował Bolsonaro? Analitycy zwracali uwagę na odmienne podejścia kandydatów do kwestii konsolidacji fiskalnej.
Bolsonaro zapowiadał cięcia wydatków, wprowadzenie limitu wydatków, prywatyzację i szanowanie niezależności banku centralnego. Takie działania obniżyłyby premię za ryzyko, umożliwiałyby cięcia stóp procentowych i zmniejszyłyby koszty kapitału.
Lula obiecywał kontynuację transferów społecznych, program pomocy zadłużonym mikroprzedsiębiorcom i wsparcie konsumentów. Konsolidację fiskalną odkładał na kilka lat w przyszłość.
Wyborcy i eksperci mogli rozważać, które podejście jest bardziej korzystne dla Brazylii i dla przeciętnego Brazylijczyka. Takie rozważania nie miały żadnego sensu dla pojedynczego inwestora. Dlaczego?
Reakcja rynku na poprawiające się od sierpnia sondaże prawicowego kandydata i na jego nieoczekiwane zwycięstwo w I turze wyraźnie pokazywały, kogo preferuje rynek.
Na początku października Flávio Bolsonaro wygrał I turę wyborów. Uzyskał 47% głosów. Lula zdobył 45,2%. Przedwyborcze sondaże wskazywały na wyrównany wyścig.
Na sesji po ogłoszeniu wyników I tury Ibovespa skoczyła w górę o 7,7%, a real umocnił się do dolara o 4,7%.
Brazylijski rynek akcji rósł od sierpnia razem z rosnącymi szansami Bolsonaro, który z każdym tygodniem zmniejszał dystans do Luli. Od sierpniowego dołka do październikowego maksimum Ibovespa zyskała około 25%.
Po zwycięstwie Bolsonaro w I turze część dużych banków inwestycyjnych przyjęła pozytywne nastawienie do brazylijskiego rynku. Na przykład raport Morgan Stanley oparty był na dwóch filarach: brazylijskie akcje są tanie, a obniżenie stóp procentowych – co umożliwić miała konsolidacja fiskalna – przesunie część oszczędności na rynek akcji.
Zagraniczny kapitał napływał w październiku na brazylijski rynek akcji.
W II turze wyborów prezydenckich lewicowy Lula stosunkiem głosów 51,8% do 48,2% pokonał prawicowego Bolsonaro.
Pomiędzy I a II turą wyborów Lula zyskał ponad 10 mln głosów. Bolsonaro zaledwie 3,7 mln.
Notowania na rynkach predykcyjnych implikowały około 80-procentowe szanse na wygraną Bolsonaro w II turze wyborów. Mobilizacja elektoratu Luli zaskoczyła więc inwestorów na rynkach predykcyjnych i na rynku akcji.
Brazylijskie akcje tąpnęły nie tylko dlatego, że „niewłaściwy” polityk wygrał wybory prezydenckie. Po tym, jak Lula wygrał wybory prezydenckie w 2022 roku, Ibovespa wzrosła o 1,3%. Skala przeceny wynikała z tego, że zwycięstwo preferowanego przez rynek kandydata było dla inwestorów scenariuszem bazowym, który się nie ziścił.
Rynki nie są apolityczne i mają swoich faworytów. Kryteria wyboru są proste: rynki preferują kandydatów, których potencjalne działania oceniają jako korzystne dla rynku akcji.
Poszczególni inwestorzy mają inne kryteria wyboru politycznych faworytów, z których najważniejszymi są prywatne preferencje polityczne.
Inwestorzy muszą zaakceptować fakt, że rynki mogą preferować innych kandydatów niż oni sami preferują. Przy decyzjach inwestycyjnych dużo ważniejsze jest „polityczne zdanie rynku” niż osobiste preferencje wyborcze.

Dodaj komentarz