
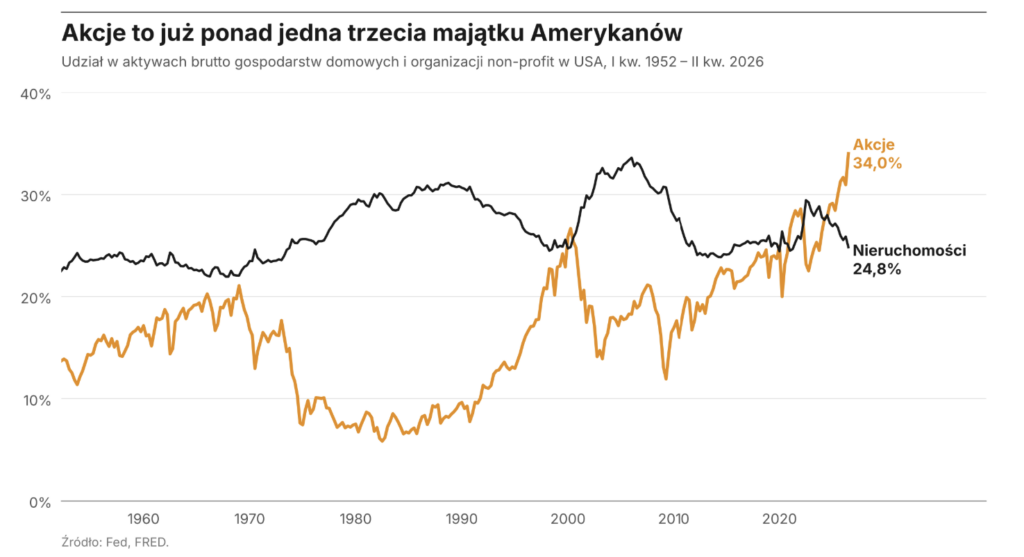
Na koniec II kwartału 2026 roku aż 34% majątku brutto Amerykanów ulokowanych było w akcjach. Na krajowych i globalnych giełdach oraz na rynku prywatnym Amerykanie posiadali akcje o wartości około 74 bln USD.
Udział nieruchomości w majątku brutto Amerykanów to „tylko” 24,8%. W kontekście zamożności Amerykanów akcje odgrywają zdecydowanie większą rolę niż nieruchomości.
To pierwsza taka sytuacja w historii, co pokazuje poniższy wykres:
Kto posiada akcje?
Około 55% Amerykanów posiada akcje w sposób pośredni lub bezpośredni. To bardzo wysoki wskaźnik w porównaniu do innych państw. Na przykład dla Niemiec wynosi on około 14%.
Należy podkreślić, że zdecydowanie większa część majątku akcyjnego znajduje się w rękach najbogatszych Amerykanów. Partycypacja w rynku akcji rośnie wraz z zamożnością. Podobnie zachowuje się wskaźnik udziału akcji w majątku gospodarstw domowych.
Analitycy i ekonomiści poświęcają coraz więcej uwagi roli akcji w majątku Amerykanów. Analizuje się to zjawisko w dwóch powiązanych ze sobą kontekstach:
- wpływu rosnącego majątku akcyjnego na konsumpcję, a przez to na wzrost gospodarczy
- udziału rewolucji AI w generowaniu wzrostu gospodarczego
Efekt bogactwa
Od premiery ChatGPT Amerykanie zyskali na akcjach ponad 34 bln USD. Ta wartość nie uwzględnia zakupów akcji netto i obejmuje tylko przeszacowanie wartości akcji.
Od początku rewolucji AI akcyjny majątek Amerykanów niemal się podwoił. Rewolucja AI miała w tym duży bezpośredni udział, bo waga spółek z narracji AI w amerykańskim rynku akcji przekracza już 40%.
Ekonomiści i analitycy wiedzą o istnieniu efektu bogactwa. Wraz ze wzrostem majątku rośnie skłonność do konsumpcji. Ludzie czują się bogatsi i chcą dać temu wyraz w dodatkowej konsumpcji. Rosnący majątek zwiększa też możliwości konsumpcyjne: poprawia się dostęp do finansowania, zwiększa się zdolność kredytowa, rośnie apetyt na ryzyko.
Część badań wskazuje, że efekt bogactwa jest większy w przypadku nieruchomości niż w przypadku akcji. Efekt bogactwa zmniejsza się wraz… z bogactwem.
Tym, w czym ekonomiści się bardzo różnią, jest ocena skali efektu bogactwa.
Szacunki akcyjnego efektu bogactwa są bardzo różne: ekonomiści Fed szacowali go w sierpniu 2025 roku na 1 cent na dolara „nowego” majątku. Milion zł dodatkowego majątku generuje 10 000 zł „dodatkowej” konsumpcji.
W często cytowanym badaniu z 2019 roku oszacowano akcyjny efekt bogactwa na 2,8 centa na dolara „ekstra” majątku. Można znaleźć wyższe szacunki: nawet 5 centów.
Zajmuję się tym, by pokazać, że 34 bln USD dodatkowego bogactwa akcyjnego stworzonego od początku 2023 roku mogło wygenerować od 341 mld USD do 1,7 bln USD dodatkowej konsumpcji w skali roku. Środek tego przedziału to około bilion USD.
Nominalny PKB w USA wzrósł w tym czasie z 26,8 bln USD do 32,6 bln USD, a więc około 5,8 bln USD.
Jeśli weźmiemy serwetkę i dokonamy kilku uproszczeń, to dojdziemy do wniosku, że efekt bogactwa mógł odpowiadać za od wysokich kilku procent do niskich kilkudziesięciu procent wzrostu amerykańskiego PKB w ostatnich latach.
To ważne, bo efekt bogactwa działa też w drugą stronę. Co więcej, część badań wskazuje, że ujemny efekt bogactwa jest silniejszy. Ewentualna bessa na rynku akcji tymczasowo „spali” część majątku Amerykanów i tym samym obniży ich wydatki. A to ujemnie wpłynie na wzrost gospodarczy i pogłębi ewentualne procesy recesyjne.
Kanał inwestycyjny
Istnieje drugi kanał, którym rewolucja AI oddziałuje na amerykański wzrost gospodarczy. To kanał inwestycyjny. Rzecz w tym, że jego znaczenie jest często wyolbrzymiane.
Inwestorzy czytają o tym, że budowa centrów danych jest największym zrywem inwestycyjnym w historii USA, a wydatki inwestycyjne hiperskalerów rosną o kilkaset miliardów USD rocznie.
Rzecz w tym, że bardzo duża część wydatków na budowę centrów danych obejmuje importowane, z reguły z Wschodniej Azji, podzespoły. Na przykład mikroprocesory i układy pamięci.
Rzeczywisty efekt AI-owych wydatków inwestycyjnych na wzrost amerykańskiego PKB jest więc mniejszy, niż wskazuje na to skala inwestycji. W metodologii liczenia PKB wzrost importu obniża wzrost PKB.
Podobnie jak w przypadku akcyjnego efektu bogactwa istnieją duże rozbieżności w szacunkach efektu AI-owych wydatków inwestycyjnych na wzrost PKB. W zależności od badań szacowany wkład wynosi około 0,15-0,8 pkt proc., czyli od niespełna jednej dziesiątej do ponad jednej trzeciej wzrostu amerykańskiej gospodarki.
Krótko mówiąc, gospodarczy wpływ rewolucji AI może być równie silny w „kanale efektu bogactwa” co w „kanale inwestycyjnym”.
Ten bardzo nieintuicyjny wniosek, przynajmniej dla mnie, pokazuje, jak dużą rolę w amerykańskiej gospodarce zaczął odgrywać rynek akcji i jak wiele zależy od kontynuacji trwającej hossy.
Zarówno byki, jak i niedźwiedzie mogą się ucieszyć z tego spostrzeżenia. Ci pierwsi zwrócą uwagę, że wszystkim zależy na kontynuacji hossy. Ci drudzy podkreślą, że jej ewentualny koniec rozleje się na całą gospodarkę.
