
Zasadne wydaje się być następujące pytanie: skoro to sektor chipów i pamięci zgarnia te góry pieniędzy wydawanych przez hiperskalerów, to dlaczego ich wykresy wskazują techniczną bessę?!
Spójrzmy na przebiegi dwóch najbardziej gorących w tym roku ETF-ów: DRAM – grupującego spółki związane z pamięcią i SOXX – zawierającego spółki produkujące chipy:
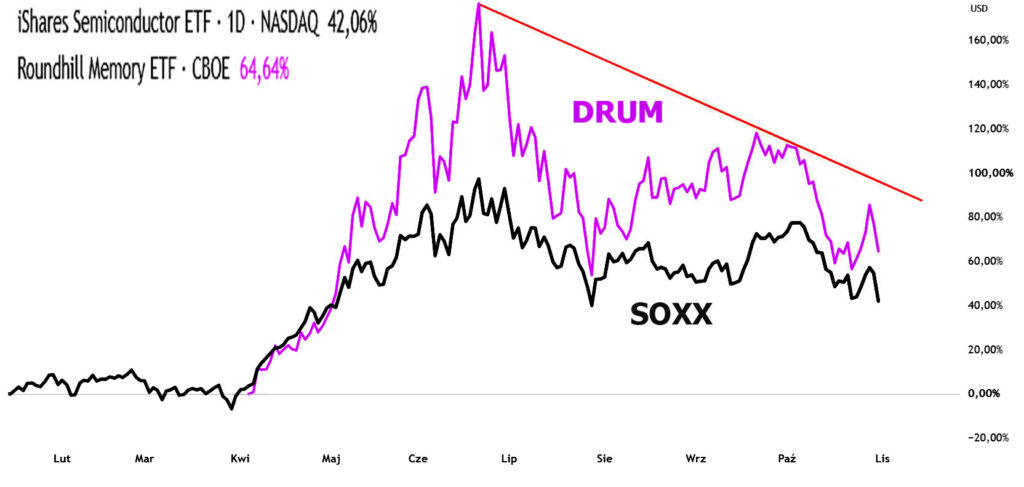
Oba ustanowiły szczyt w czerwcu, potem spadły o 30% (SOXX) i 56% (DRAM), do dziś nie mogąc się podnieść.
Co się dzieje?
Przecież zyski kwartalne spółek z obu sektorów są kosmiczne, popyt mają zapewniony na lata, nie mogą się wyrobić z zamówieniami, potrzeby rynku pozwalają im podnosić marże do nieprzyzwoitych poziomów, a wskaźniki P/E bywają wręcz jednocyfrowe!
Oto kilka powodów generujących problemy i spadki kursów:
1. Przeszacowane wyceny i realizacja zysków
Po eksplozji w I połowie 2026 te sektory stały się bardzo drogie. Inwestorzy zaczęli ścigać zyski i doprowadzili do nadmiernych wzrostów kursów, po czym zabrakło kupujących, a spółki zaczynają publikować raporty poniżej szacunków albo podają słabsze prognozy.
2. Zmęczenie AI
Pytanie „kiedy te miliardy CapEx zaczną się zwracać?” coraz bardziej uwiera. Ceny tokenów i stawki wynajmu GPU spłaszczyły się lub spadły. Pojawiły się słabsze od oczekiwań dane o przychodach (OpenAI ok. 50 mld USD zamiast 70 mld), co pogłębia sceptycyzm. Anthropic straszył 80 mld stratą w pierwszym półroczu, choć to z przeszacowania aktywów. Rosną ceny CDS-ów, czyli instrumentów zabezpieczających niewypłacalność danej spółki. To wskazuje mocną utratę zaufania i dewastuje całą branżę.
3. Problemy z finansowaniem infrastruktury
Złożyły się na to: rosnące stopy procentowe, wyższe koszty długu (np. CoreWeave), ujemne lub bliskie zera free cash flow części hyperscalerów (Meta i inni) oraz obawy o to, kto kupi kolejne obligacje i leasingi centrów danych. Chipy i pamięci z konieczności zamawia się z dużym wyprzedzeniem, pytanie co z ich realnym wykorzystaniem w tym coraz trudniejszym środowisku. Nie mówiąc o tym, że rosnące w kosmicznym tempie ich ceny generują coraz wyższe koszty.
4. Konkurencja z Chin
Chodzi głównie o spółkę CXMT. Informacje o postępach tego chińskiego producenta pamięci w gęstszych konstrukcjach DRAM wywołały strach przed utratą udziałów w rynku i przyszłą kanibalizacją. Szczególnie dotkliwie odczuli to producenci w Korei.
5. Obawy o przyszłą nadpodaż (2028–2030)
Nowe fabryki (Micron, Samsung, SK Hynix, wzrost podaży AMD) i wieloletnie kontrakty sprawiają, że rynek dyskontuje już ryzyko przesytu za kilka lat, mimo że obecnie pamięć jest wyprzedana nawet do 2029/2030.
6. Pozycjonowanie
Nastąpiła rotacja kapitału z chipów do oprogramowania z powodu tych wszystkich baw. Spadki cen akcelerowało zamykanie bardzo zatłoczonej pozycji (w tym niektórych funduszy lewarowanych). Dziś nie widać za bardzo chętnych na entuzjastyczne zakupy.
7. Problemy z centrami i energią
Budowa centrów w USA jest zakłócana przez protesty okolicznej ludności i aktywistów. Część z projektów ma spore spóźnienia w budowie. A w tych istniejących leżą już tony chipów, ale problemem z ich zatrudnieniem jest … brak energii. Kilka dni temu kpił z tego E. Musk.
Fizyczny popyt i niedobór pamięci są realne i trwałe. Spadki kursów to głównie korekta wycen i strach, a nie załamanie popytu. Przy utrzymaniu obecnego tempa inwestycji AI powrót do szczytów jest bardziej prawdopodobny niż nie, ale wymaga czasu i cierpliwości. No chyba, że bańka AI pęknie…
—kat—
