

Oceniając wizualnie korelację pomiędzy stopami zwrotów dwóch instrumentów czy strategii bardzo łatwo ulec złudzeniu.
Co tak naprawdę znaczy hasło: nieskorelowane lub mocno skorelowane stopy zwrotu (2 systemów, strategii, funduszy itd)?
Współczynniki korelacji dwóch zmiennych mieszczą się w przedziale od (-1) czyli idealnie ujemna korelacja do (+1) czyli zupełnie dodatniej korelacji pomiędzy nim, z zerem (0) pośrodku, które oznacza brak jakiejkolwiek korelacji.
Sugestywnie prezentuje to J.Schwager w swojej ostatniej książce, którą już anonsowałem wcześniej: „Market sense and nonsense”. Poniższe 2 diagramy zaczerpnięte stamtąd pokazują porównanie procentowych, miesięcznych zmian stóp zwrotu dwóch funduszy: A i B, na tle indeksu S&P500. Schwager proponuje na ich podstawie takie zadanie z szacowania :
zmiany stóp zwrotu którego z tych dwóch funduszy są bardziej skorelowane ze stopami zwrotu indeksu?
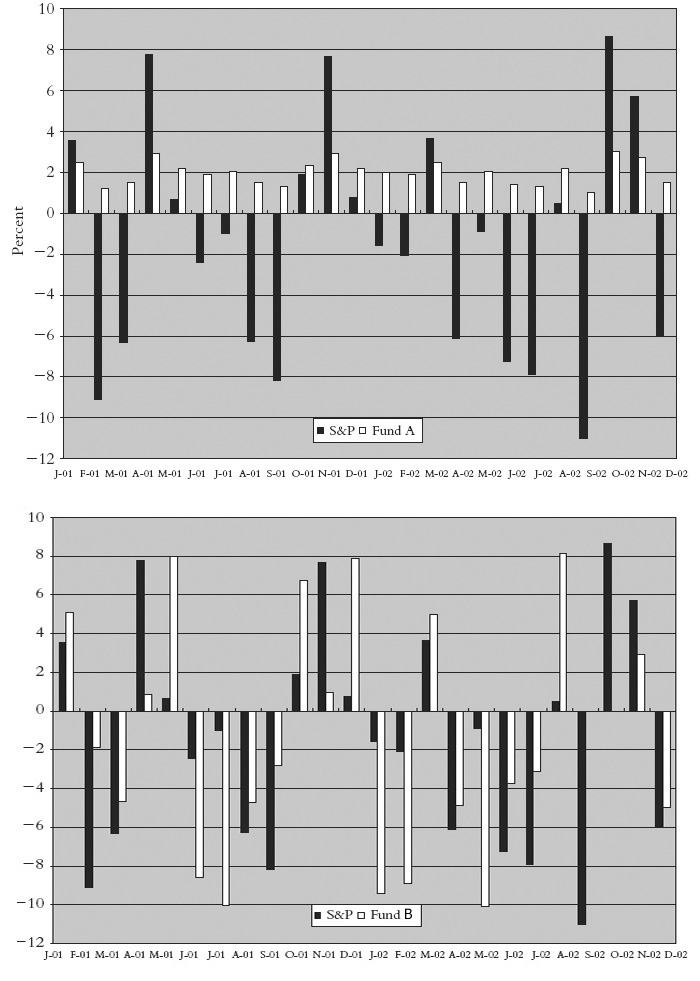 źródło: J.Schwager „Market sense and nonsense” (robiąc rysunek do wpisu musiałem poprawić błąd ponieważ w oryginale jest podane dwukrotnie „Fund A” podczas gdy kwestia dotyczy dwóch różnych funduszy A i B)
Pomimo tego, że fundusz A (rysunek górny) notuje tylko zyski, podczas gdy indeks w niektórych miesiącach tracił, to współczynnik korelacji stóp zwrotu w tym przypadku jest wyższy i wynosi 1. Jeśli się dobrze przypatrzyć poszczególnym zmianom to widać, że wzrostowi stopy zwrotu funduszu A odpowiada jednoczesny wzrost stopy zwrotu indeksu, a spadek-spadkowi.
Na rysunku dolnym współczynnik korelacji wynosi tylko 0,41 dla funduszu B. Nietrudno dostrzec gołym okiem, że wycena owego funduszu rośnie zawsze gdy rośnie indeks a spada gdy i indeks spada, jednak same zmiany stopy zwrotu z miesiąca na miesiąc nie synchronizują się w cyklu spadek-wzrost.
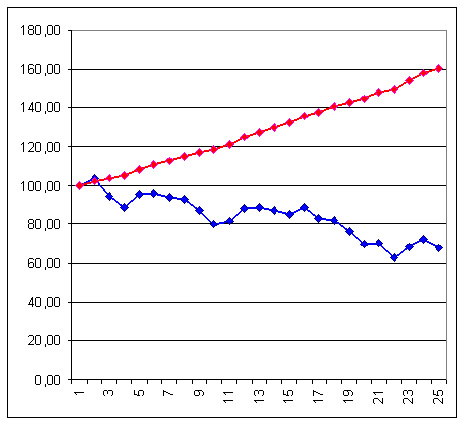
Wizualna inspekcja wykresów może być więc zawodna. Jeśli słyszymy, że stopy zwrotu dwóch instrumentów są idealnie skorelowane dodatnio to nie będzie oznaczać, że krzywa zmian ich cen (trend, tendencja) będzie poruszać się w tym samym kierunku. Widać to na poniższym rysunku, który stworzyłem przez kumulowanie kolejnych stóp zwrotu funduszu A i indeksu S&P500, biorąc szacunkowe wartości właśnie z diagramu wyżej i zaczynając od wspólnego poziomu 100:
 ———————————————————————————–
I pytanie do konkursu, którego szczegóły we wpisie Michała:
Na czym polega zjawisko „momentum” (impetu) na rynku akcji i podstawowa, dwukierunkowa strategia inwestycyjna wykorzystująca je?
Powodzenia!
—Kat—-



Dodaj komentarz