

Na koniec mini serialu o instynktach stadnych i zjawisku ?większość-się-myli” (głównie przy ekstremach) krótka ciekawostka o tym jak wygląda to na wysoko profesjonalnym poziomie.
Dość rzadki obrazek ponieważ dotyczy analityków, wyceniających firmy giełdowe i wydających rekomendacje ze strony brokerów – w niektórych ocenianych przez nich branżach ich populacja jest na tyle wysoka, że zaczęto mówić o działaniach stadnych. W zasadzie każdy z nich może wydać dwojakiego rodzaju rekomendację:
– taką, która wpisuje się w obraz kreowany przez resztę kolegów czyli podobne perspektywy, zbliżona wycena
– lub też diametralnie różną, poddającą w wątpliwość szacunki większości
Tym razem nie chodzi jednak o rację (podczas hossy zwykle większość ją ma, podczas bessy i przy ekstremach bywa raczej odwrotnie) ani o to czy w dobrym tonie jest płynąć na fali wytworzonej przez większość – kolejna podobna opinia nie zmienia nic, za to radykalnie różna może wstrząsnąć rynkiem (vide PGNiG niedawno i możliwa wycena zero Pln). Okazuje się, że i analitycy posiadają w sobie ludzkie odruchy (hmmm…) i czasem pójście na kompromis (czytaj- ustawienie się z głównym prądem branży) aktywuje w mózgu te obszary, które są nagradzane dopaminą (hormonem szczęścia) za dopasowanie się do reszty towarzystwa.
W opisywanym wypadku kryterium będzie ilość rekomendujących w poszczególnych branżach.
Niedawno Dylan Grice, londyński analityk Societe Generale (SocGen), przedstawił wyliczenia statystyczne, stojące za tzw. Zagregowanym Bankowym Indeksem Działań Stadnych Analityków (BAAH index – Banks’ Aggregate Analyst Herding index). Jeśli wierzyć tym wynikom to należałoby unikać w inwestycjach tych branż gdzie skupisko rekomendujących jest relatywnie największe. Teoretycznie sektor o większej kapitalizacji powinien przyciągać wyższą liczbę analizujących profesjonalistów lecz okazuje się, że owe rozkłady są nieproporcjonalne i generują ciekawe zjawisko, istotne statystycznie dla efektywności inwestycji. Drabinka SocGen została stworzona w oparciu o liczbę analityków przypadających na 1 miliard USD kapitalizacji danej branży i czołówka wygląda następująco:
Budownictwo – 3,5 analityka na 1 miliard kapitalizacji
Odzieżówka – 3,2 analityka
Podczas gdy najmniejszym zainteresowaniem cieszą się:
Energia – 0,7 analityka
Tytoń – 0,5 analityka
I teraz: Mr. Grice zrobił test na historycznych danych od 1987 roku. Co roku ów ranking był odnawiany i do portfela wstawiano aktualnych 2 liderów tej klasyfikacji oraz 2 maruderów. Okazało się, że najbardziej nafaszerowane analitykami branże przyniosły roczny zysk w wysokości 10%, te najmniej wzięte – 17%. Różnica 7% rocznie przez 20 lat daje potężny efekt. Widać to na wykresie poniżej:
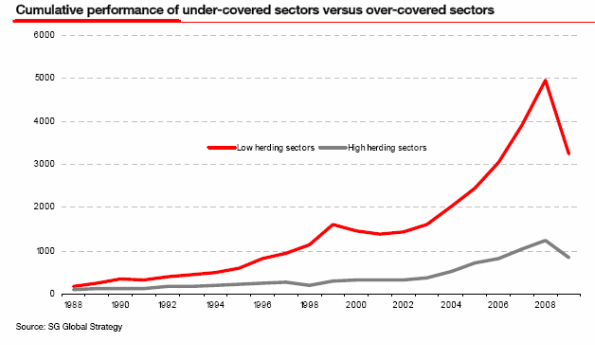
Źródło: Societe Generalew za pośrednictwem Financial Times www.ft.com
Szara krzywa ukazuje zyskowność przodowników (duża ilość rekomendujących analityków), czerwona – te branże najmniej zauważalne.
Wyjaśnienie tego efektu jest jak się okazuje dość trywialne. Tam gdzie analityków siedzi na pęczki (np. 17 osób dla Nokii) tam ilość informacji dostępnych rynkowi jest aż nadto więc trudno o zaskoczenia i szoki informacyjne na taką skalę jak w tych sektorach, gdzie informacja nie przebija się z taką siłą.
Najprostsza strategia: kupno indeksu branży najmniej popularnej i sprzedaż krótka indeksu sektora z czołówki. To daje 7% zysku bez ryzyka rocznie. Rynek efektywny po raz kolejny nie zadziałał…
—Kat—



Dodaj komentarz