

Patrząc na krzywą kapitału (equity) po raz pierwszy próbujemy ocenić jej atrakcyjność, posługując się typowo wzrokowymi kryteriami- gładkością i kątem nachylenia. Miss wszystkich takich krzywych pnie się w górę niemal pionowo i bez żadnych wypukłości.
To jak bardzo krzywa jest pofałdowana określa jej zmienność (czyli gwałtowność zmian), jedno z najważniejszych pojęć w inwestowaniu. Najprostszym jej miernikiem jest odchylenie standardowe (ang. standard deviation). To pojęcie znane ze statystyki służy do określenia zmienności samych cen instrumentów finansowych jak i wyników inwestycji (np. funduszu inwestycyjnego) i ma zawsze takie samo zadanie- określić jak szeroko wokół średniej rozrzucone są wszystkie badane wielkości. Zasada jest prosta: im większe skupienie wokół średniej tym mniejsza wartość odchylenia standardowego. Dla krzywej kapitału bez żadnych wypukłości, zbliżającej się kształtem niemal idealnie do linii prostej, wartość odchylenia standardowego dąży do zera.
Dla porządku wzór pomagający obliczyć odchylenie dla znanej, skończonej populacji jaką są na przykład historyczne wyniki dowolnego testu systemu transakcyjnego.
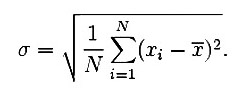
gdzie:
? (sigma) – to odchylenie standardowe
N – numer kolejnej obserwacji (tu- wynik każdej kolejnej transakcji)
Xi – wartość kolejnej obserwacji
X (z daszkiem) – średnia z wszystkich wartości obserwacji
W praktyce wzór nie wygląda aż tak odstraszająco. Najpierw sumujemy wartości wszystkich kolejnych obserwowanych wartości i wyciągamy z nich zwykłą średnią arytmetyczną. Następnie od każdej kolejnej wartości obserwacji odejmujemy ową uzyskaną średnią i podnosimy wynik do kwadratu. Sumujemy wszystkie tak uzyskane kwadraty i wyciągamy z nich pierwiastek. Odchylenie ma taką samą miarę jak poszczególne obserwacje czyli jeśli liczymy odchylenie od średniej dla kolejnych cen akcji notowanych w PLN to będzie ono również miarą rozproszenia podaną w PLN.
W zasadzie raporty systemów nie podają odchylenia standardowego ale wchodzi ono w skład innego ważnego miernika- wskaźnika Sharpa. Odchylenia standardowego używa się natomiast we Wstęgach Bollingera, można je również używać zamiennie z ATR w strategiach (choćby w tej wybicia ze zmienności). Odchylenie podają też czasami fundusze w swoich wynikach. Fundusze obligacji powinno charakteryzować dużo niższe odchylenie niż akcyjne.
Zakłada się ze względów praktycznych, że wartości obserwacji mają rozkład normalny, co w finansach nie jest niestety prawdą gdyż istnieją zdarzenia, które wychylają się dość znacznie od średniej. Taleb nazywa je właśnie Czarnymi Łabędziami (Black Swans) gdyż ich istnienie choć niesamowicie rzadkie jest jednak możliwe. Inną ich popularnie spotykaną nazwą jest ?six sigma” co wzięło się właśnie z odchyleń standardowych. Statystycznie jest tak, że w obrębie jednego odchylenia (1 sigma) poniżej i powyżej średniej znajduje się 68% obserwowanych wartości (np. 68% cen zamknięcia danej akcji). Drabinka wygląda tak:
68% wartości leży w odległości 1odchylenia (1 sigma) od średniej;
95,5% wartości leży w odległości 2 odchyleń (2 sigma) od średniej;
99,7% wartości leży w odległości 3 odchyleń (3 sigma) od średniej;
Dochodząc do 6 sigma (six sigma) otrzymujemy zdarzenie, które leży w obszarze nieprawdopodobnie odległym od średniej wartości (oczekiwanej).
Należałoby też podkreślić, że małe odchylenie standardowe (gładka w miarę krzywa) czyli mała zmienność nie oznacza małego ryzyka ! Słynne ostatnio na świecie amerykańskie obligacje hipoteczne o podwyższonym ryzyku miały niskie odchylenie a mimo to jednorazowe ryzyko okazało się dla nich zabójcze!
I mały, podchwytliwy teścik na koniec:
Poniższe krzywe kapitału 2 systemów zostały wygenerowane z tej samej wartości początkowej. (1) ma spore odchylenie, w (2) zbliża się ono do zera. Którą krzywą chcielibyście widzieć w swoim systemie?
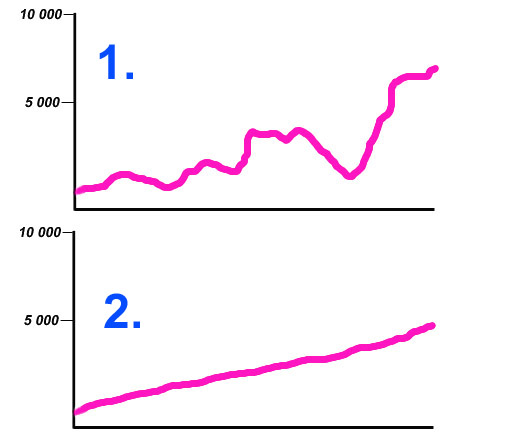
Najczęstsza odpowiedź to equity nr. 2. Ja podpowiem, że to dobra i zła odpowiedź jednocześnie. Dlaczego ? To już w kolejnym wpisie o ile ktoś wcześniej nie błyśnie całkiem rzeczową podpowiedzią 🙂
–* Kathay *–



Dodaj komentarz