

W poprzednim tekście zwróciłem uwagę, że w ubiegłbym tygodniu rynek bardzo spokojnie przyjął podane przez BEA wstępne dane o zanualizowanym spadku amerykańskiego PKB w IV kwartale 2012 roku o 0,1%.
Wspomniany raport stanowi dobrą ilustrację tego, że o zmianie aktywności gospodarki inwestorzy mogą się więcej dowiedzieć wgłębiając się w szczegóły raportu i ignorując nagłaśniane w mediach najważniejsze wskaźniki.
Najważniejszą informacją o amerykańskim PKB, którą powinien sobie przyswoić polski inwestor jest fakt, że kwartalna zmiana PKB podawana jest w wersji zanualizowanej, a więc określa o ile hipotetycznie zmieniłby się amerykański PKB w ciągu roku gdyby tempo zmian z danego kwartału zostało utrzymane.
Prosty przykład: w I kwartale PKB=100, w II kwartale PKB=105. Zwykła kwartalna zmiana wyniesie 5%. BEA poda, że amerykański PKB wzrósł w zanualizowanym tempie 21,6% w II kwartale: ((105/100)4-1)*100. Naturalnie, nie jest to ‘statystyczny’ spisek, którego celem jest zawyżenie zmiany PKB – anualizowanie kwartalnej zmiany PKB zwiększa przecież wysokość spadku PKB w czasie recesji.
PKB to suma wartości wszystkich finalnych produktów i usług wytworzonych na danym obszarze w określonym okresie, na przykład: w USA w IV kwartale 2012 roku. Jest to o tyle istotna informacja, że dużo łatwiej jest uzyskać dane nie o produkcji lecz o sprzedaży i część metodologii obliczenia PKB związana jest z zamianą danych o sprzedaży na dane o produkcji.
Obliczany przez Bureau of Economic Analysis amerykański PKB od strony wydatkowej (a więc jako suma wszystkich zakupów dokonanych przez finalnych użytkowników) składa się z czterech głównych grup:
- indywidualnych wydatków konsumpcyjnych
- inwestycji prywatnych: z podziałem na inwestycje w środki trwałe i inwestycje w zapasy
- eksportu i importu (wartość importu ma znak ujemny), które tworzą eksport netto
- wydatków rządowych (konsumpcji i inwestycji), do których nie zalicza się transferów pieniężnych (przy czym wynagrodzenia pracowników sektora publicznego nie są transferami pieniężnymi)
Prywatne inwestycje w środki trwałe dzieli się na inwestycje mieszkaniowe oraz inwestycje nie-mieszkaniowe, które dzieli się na inwestycje w budynki oraz inwestycje w sprzęt i oprogramowanie.
Wydatki rządowe dzieli się na wydatki federalne oraz stanowe i lokalne, a same wydatki federalne na wydatki na obronę narodową i inne wydatki.
Oczywiście, cała istota systemu rachunków narodowych umożliwia wyróżnianie kolejnych subkategorii – ograniczyłem się do wymienienia najważniejszych.
W każdym kwartalnym raporcie o zmianie amerykańskiego PKB można więc wyodrębnić pozytywny lub negatywny wkład poszczególnych grup wydatków i subkategorii w zmianę PKB. Wszystkie te wartości podaje się w wersji zanualizowanej.
Na Zero Hedge znajduje się zestawienie wkładu poszczególnych kategorii w zmianę kwartalnego PKB w USA w ostatnich trzech latach:
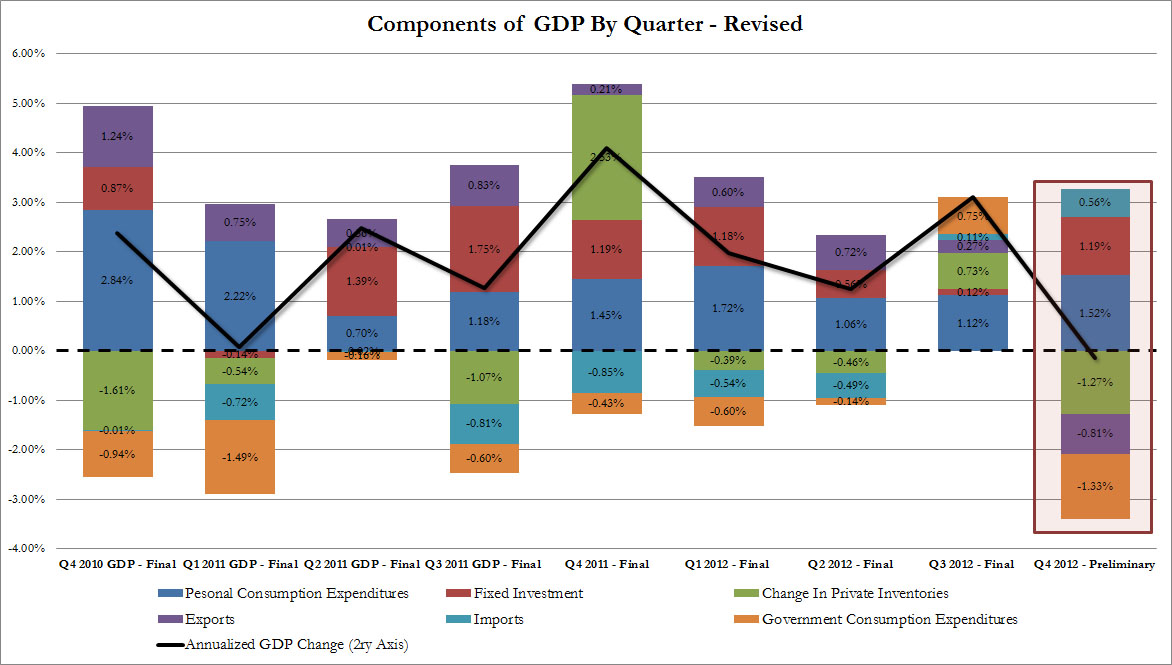
Jak łatwo się domyśleć, wzrost PKB generowany przez niektóre sektory wydaje się bardziej ‘zdrowy’ niż wzrost PKB generowany przez inne. Przyjęło się uważać, że najważniejsze znaczenie mają indywidualne wydatki konsumpcyjne i inwestycje prywatne w środki trwałe. Wzrost PKB generowany przez wzrost wydatków rządowych przyjmowany jest z najmniejszym uznaniem.
Istotne znaczenie odgrywa subkategoria: zmiana inwestycji prywatnych w zapasy. Można ją traktować jako kategorię czysto rachunkową – pokazuje różnicę pomiędzy wartością dóbr wyprodukowanych w danych okresie i sprzedanych w danym okresie. Jeśli więcej wyprodukowano niż sprzedano – zapasy rosną, jeśli więcej sprzedano niż wyprodukowano to zapasy maleją. Można powiedzieć, że ocena jakości zmiany PKB generowanej przez zmianę zapasów zależy od miejsca w cyklu koniunkturalnym, w którym znajduje się gospodarka.
Warto jeszcze raz spojrzeć na wkład poszczególnych subkategorii w zmianę PKB w IV kwartale 2012 roku:
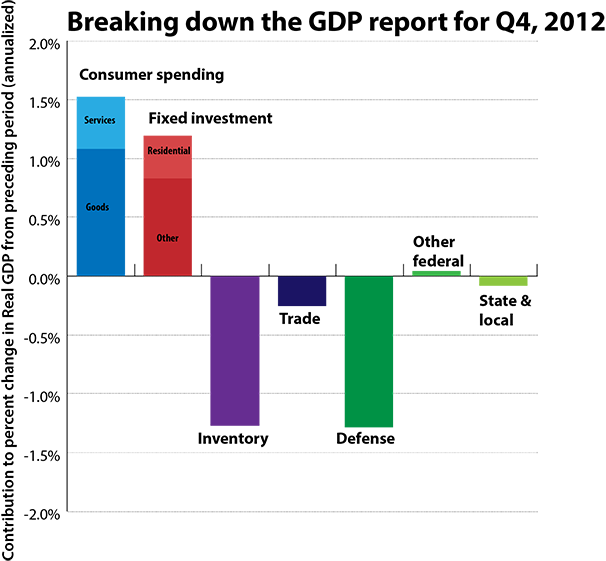
Jak można zauważyć, drastyczne obcięcie wydatków na obronę odjęło około 1,4 punktu procentowego ze zanualizowanej zmiany PKB w IV kwartale. Zmniejszenie się inwestycji w zapasy (prywatny sektor inwestował w zapasy ale mniej niż w III kwartale) odjęło od zmiany PKB kolejne 1,3 punktu procentowego.
Właśnie dlatego, że w IV kwartale rosły wydatki konsumpcyjne i prywatne inwestycje w środki trwałe a spadały wydatki rządowe (przede wszystkim na obronę) oraz inwestycje w zapasy wielu analityków oceniało raport za IV kwartał neutralnie, mimo, że pokazał spadek PKB o 0,1% i minął się z prognozami na poziomie 1.1%.
Ubiegłotygodniowy raport można także ocenić bardzo negatywnie – zwłaszcza jeśli weźmie się pod uwagę potencjalne efekty ostatnich decyzji politycznych (podwyżek niektórych wydatków i kolejnych cięć wydatków rządowych) na amerykańską gospodarkę w 2013 roku.
Ze względu na fakt, że raport o zmianie PKB zawiera mnóstwo danych poza najważniejszą liczbą (zanualizowaną zmianą PKB w danym kwartale), analitycy, w tym skrzywieni pod względem sentymentu rynkowego, mają praktycznie nieograniczone możliwości interpretacji tego raportu. Nawet w najgorszym raporcie o PKB, wieczne byki, znajdą jakieś pozytywne dane i nawet dobry raport o zmianie PKB może posłużyć wiecznym niedźwiedziom do wsparcia swojego pesymistycznego nastawienia do rynku.



Dodaj komentarz