

Wczorajszy poranek w USA miał być pierwszym dniem nowej hossy, amerykańską orgią zakupów i fiestą panicznych wzrostów. Wszystko było za. W teorii. Praktyka miała swoje, nieco inne zdanie… Urokliwy obrazek nieliniowości w świecie finansów.
Antycypowanie określonych wydarzeń i ruchów cen, poszukiwanie dla nich uzasadnień i analizowanie przyczyn ich (nie)spodziewanych przebiegów jest z całą pewnością doskonałą gimnastyką umysłu oraz testem wiedzy i inteligencji ale jednocześnie ciężkim przejściem dla psychiki jeśli logika rozumowania zostaje spoliczkowana a emocje sponiewierane. Tworzenie wyobrażeń i kreowanie nastawień niepotrzebnie w ten sposób obciąża mózg i podświadomość a przez to przeszkadza efektywnie tradować. To moje zdanie, dlatego od lat skupiam się jedynie na efektach zdarzeń i ich mechanice zamiast roztrząsać powody.
Z tego również powodu bardziej mnie urzekł brak w USA efektu short squeezing, czyli wyciskania zabronionych w piątek krótkich pozycji, niż doszukiwanie się czego zabrakło w planie ratunkowym Mr. Paulsona & Co. Albo więc zamykanie pozycji najmniej odpornych trwało gwałtownie już w ostatni piątek (jeszcze jako reperkusja środowej decyzji o zakazie naked short selling) albo zostało w większości zignorowane. Bardziej przychyliłbym się do tej drugiej wersji. Głównie dlatego, że struktura tych pozycji jest inna niż po prostu zwykła spekulacja a także dlatego, że fundusze hedgingowe są wściekłe na zakaz (powstrzymują się przed ruchami).
Na marginesie – chyba nie przypadkiem do zakazu krótkiej sprzedaży przyłączyło się kilka innych giełd świata. Wiele akcji jest notowanych na kilku parkietach jednocześnie więc wyłączenie tylko USA może spowodować szybki skok kapitału za ocean. Tak było po ataku na WTC 11 września, kiedy obowiązywał identyczny zakaz, więc popyt na krótką sprzedaż przeniósł się do Europy i Azji, przygniatając kursy. Ja natomiast sprawdziłem czy działają krótkie pozycje w CFD (kontrakty na różnice, rynek pozagiełdowy) – bez problemu otworzyłem krótką w AIG ! To może być jednak tylko dowodem na to, że brokerzy CFD nie zabezpieczają pozycji i biorą, wbrew twierdzeniom, ryzyko na siebie (grają przeciw klientom)…
Sprawdziłem również z ciekawości ostatnie dostępne zestawienie pozycji krótkich na NYSE. Pochodzi ono z końca sierpnia czyli 2 tygodnie przez upadkiem Lehmana. Fragment z największych pozycji wklejam poniżej. W kolumnie za nazwą spółki widnieje ilość aktualnie otwartych pozycji krótkich (z ?nagimi’ włącznie), dalej ilość z poprzedniego pomiaru i ostatnia kolumna to średni wolumen obrotu na sesji. Dla większości spółek pozycje krótkie są równe kilkudniowym obrotom sesyjnym. Gdyby taka lawina ruszyła , i do tego bez presji nowych pozycji krótkich, wyciskanie musiałoby być znaczące. Jak widać pierwsze miejsce okupuje Washington Mutual, który przez kilka dni był we wrześniu na czołówkach serwisów z racji kłopotów. Lehman dopiero 23 miejsce ale proszę zwrócić uwagę, że pozycje short są jeszcze proporcjonalnie niewielkie 2 tygodnie przed rozerwaniem firmy na strzępy. A taki General Motors ma już pozycje 8- krotnie przewyższające dzienny wolumen obrotu. Jeśli ktoś spojrzy dzisiaj co i dlaczego robią te walory być może połączy to z brakiem nadmiernego wyciskania krótkich wcześniej.
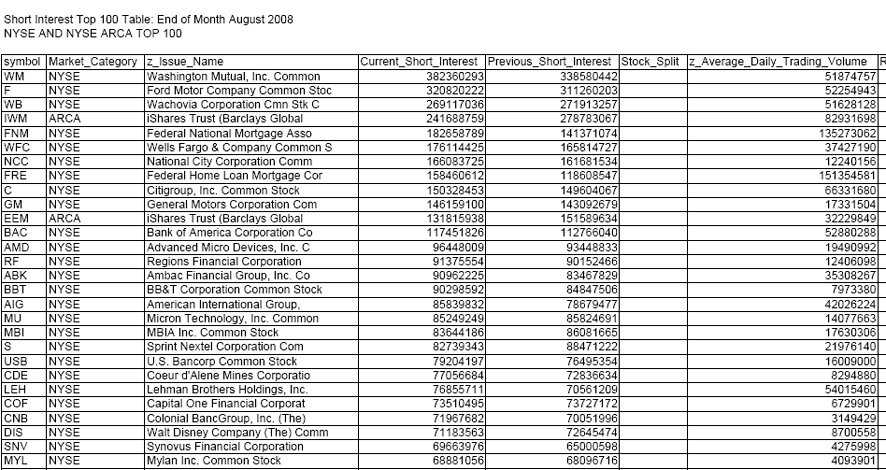
Podobne i szersze dane można uzyskać dla swojej (nie)lubianej firmy np. na Yahoo. Spójrzmy jak wygląda to właśnie dla General Motors ->
http://finance.yahoo.com/q/ks?s=GM
Z lewej strony wybieramy ?Key statistics’, z prawej jedna z kolumn nosi nazwę ?Share Statistics’. Tam widać, że pozycje short stanowią aż 25% wszystkich dostępnych na rynku papierów!
Uważa się, nie bez racji, że za krótkim pozycjami stoi najbardziej profesjonalny kapitał, który doskonale wie czego można się spodziewać. Jeśli spojrzeć na jego strukturę to aż 75% short sales na NYSE stanowią instytucje a 20% członkowie giełdy, którzy mają prawo handlować bezpośrednio na parkiecie (głownie animatorzy i arbitraż czyli program trading). Jeśli chodzi o owe wspomniane instytucje, to przede wszystkim są to fundusze o dość skrajnej orientacji czasowej i reakcji na ruchy cen:
– statyczne które albo w ten sposób zabezpieczają ryzyko (hedge), albo stanowią podstawę portfeli w ramach funduszy indeksowych ETF, czy też jedną nogę funduszy tzw. 1XX/XX (np. 130/30) gdzie druga część (owe XX) to właśnie wielkość pozycji short w portfelach
– dynamiczne czyli wszystkie robiące arbitraż (statystyczny, momentum i inne) czyli tzw. high frequency trading – im właśnie dość mocno zepsuto humory
Przeglądnąłem akademickie zasoby dotyczące short sale. To temat na wiele wpisów. Jest za to jedna z bardzo świeżych prac, dotycząca zakazu naked shorts w lipcu:
http://www.imd.ch/news/upload/Report.pdf
Potwierdza ona kilka wcześniejszych obserwacji – zakaz krótkiej sprzedaży pogarsza jakość notowań – zwiększa spready, zmniejsza płynność, zmienność i relatywną wielkość wzrostów. Ale żeby aż tak jak wczoraj ? 😉
Na koniec ciekawostka. Czy ktoś wie, że GPW od miesięcy ma w planach wprowadzenie krótkiej sprzedaży intraday bez pożyczania akcji ? To nic innego jak naked short selling! Aż trudno uwierzyć, że stać naszych na taką odwagę. Zastanawiam się dlaczego? Przychodzi mi tylko do głowy, że to dla rozruszania animatorów akcji i akcyjnych derywatów oraz dla wymiataczy na śmieciowych spółkach , choć pewnie te ostatnie nie wchodzą pod uwagę w tym kontekście. No ale jak pokazuje przykład zza oceanu – wystarczy dopuścić szarańczę na szacowną spółkę z problemami a może ona stać się śmieciowa 😉
Niestety, jak wiemy od kilku godzin, nasz Prezydent miał nieco inne zdanie o legalności nowej ustawy, która również powyższą kwestię miała regulować. Ktoś chciał coś powiedzieć… ?
–*Kathay*–



Dodaj komentarz