

Dywidenda jako synonim pasywnego i mądrego inwestowania. Kupujesz akcje firmy, która zarabia i dzieli się z Tobą zyskiem. Tymczasem dla mnie jest jak “sprzedaż akcji” i zakłócenie mojego oszczędnego inwestowania. Dlaczego?
Opiszę to poniżej, w drugiej części serii „Inwestowanie w praktyce – za i przeciw”.
W pierwszej części rozpisałem krótką instrukcję obsługi dywidendy. Pojawiły się definicje odcięcia, prawa do dywidendy, stopy dywidendy. Okazało się, że jest parę rys na kryształowym obliczu dywidendy.
Z czego bierze się to kryształowe oblicze?
Dywidenda była kiedyś synonimem sensu inwestowania. Kupujesz akcje firmy, która zarabia, a ona dzieli się z Tobą zyskiem czyli wypłaca dywidendę. Wzrost kursu był tylko miłym dodatkiem. To tak, jakby kupić mieszkanie, po to, żeby je wynajmować i na tym zarabiać, a nie czekać na wzrost jego ceny.
Skąd to się brało? Z poczucia, że firma jest wartościowa, jeśli przynosi zysk. A jeśli przynosi zysk to go wypłaci, jako dywidendę.
I miało to potwierdzenie w liczbach. Jak to zgrabnie ujął autor książki „How to get rich in American history” J.S. Moore,
od czasów George’a Washingtona aż do płyty „Thriller” Michaela Jacksona (1982) dywidendy stanowiły ponad 90% stóp zwrotu z akcji.
To nie do końca precyzyjne dane, albo trzeba je umieć zintepretować. Przyjmijmy bardziej ogólnie “do lat 80-tych głównym źródłem zysku amerykańskiego inwestora były dywidendy”.
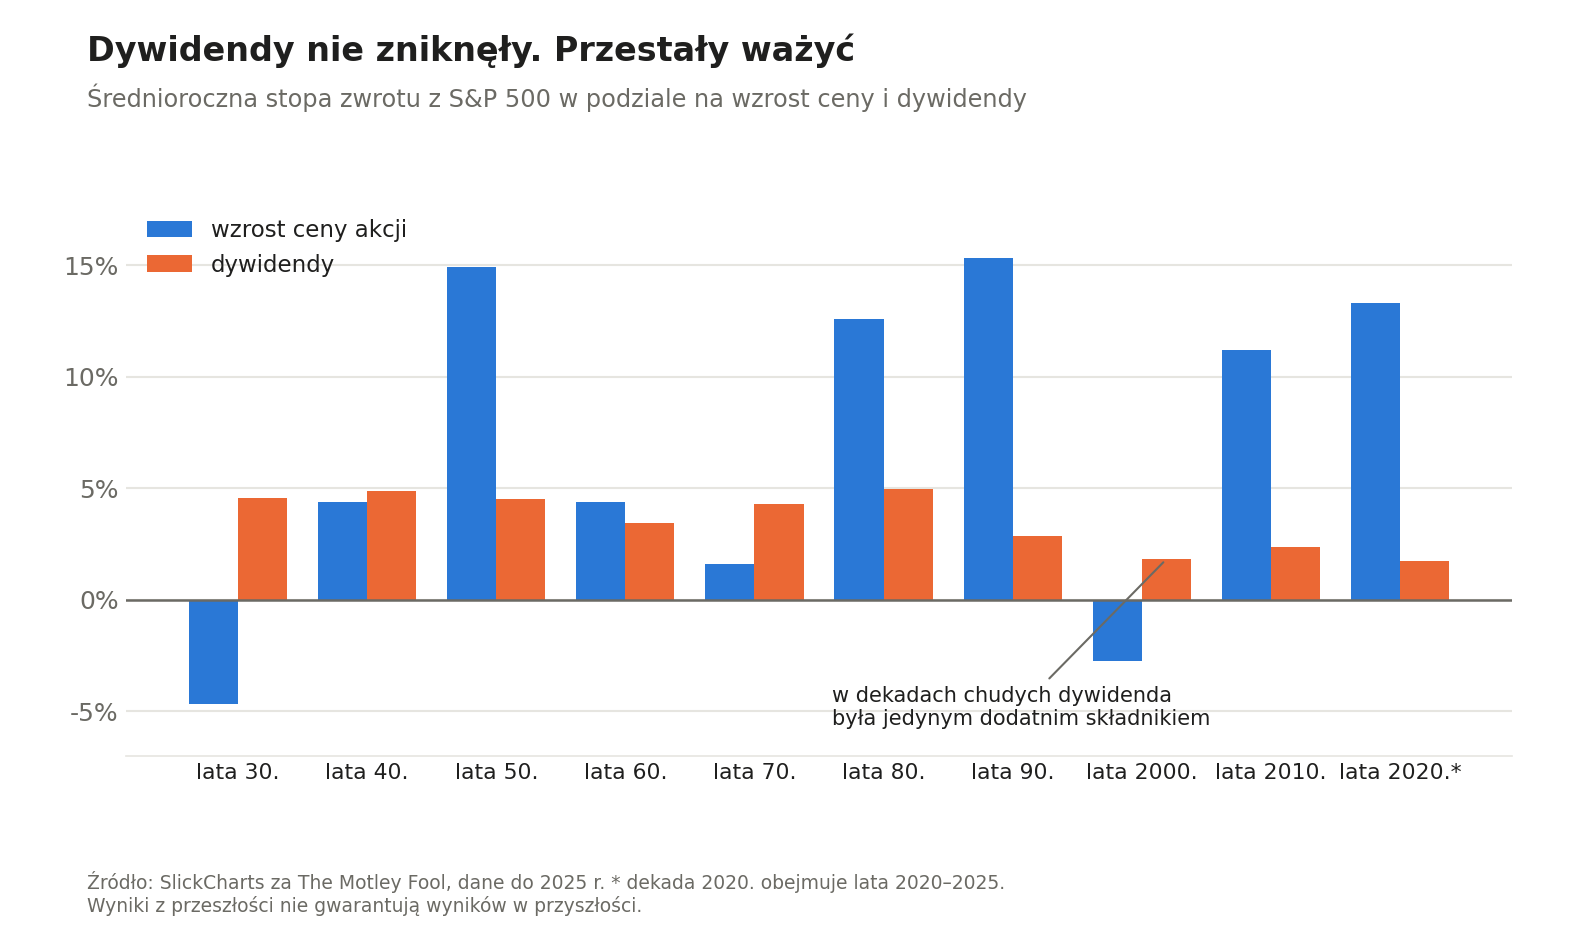
Wszystko było jasne, aż pojawiły się:
- spółki wzrostowe
- skupy
- spekulacja na wzrost cen akcji
czyli cel inwestowania się zmienił. Okazało się, że można dużo więcej zarobić na wzroście cen akcji, niż na samych dywidendach. Zwolennicy dywidend zostali przeniesieni do narożnika: stateczne inwestowanie. A jednocześnie sami określili się mianem: prawdziwych inwestorów. Nie jakieś tam wymysły, narracje, kombinacje. Wartość = zysk (tu i teraz) = dywidenda.
Zróbmy przegląd argumentów za i przeciw. Zacznijmy od przeciwników.
Jak to widzą przeciwnicy dywidend?
Coś z firmą jest nie tak
Daje firmie swoje pieniądze, żeby je pomnażała. Czyli robiła biznes: kupowała, sprzedawała, świadczyła usługi. I żeby nie robiła tego raz, tylko ciągle. Skoro firma uzyskała nadwyżkę (zysk) to pytanie brzmi: jak ją zainwestuje, żeby zarobić jeszcze więcej? Jeśli nie ma pomysłu co z tymi pieniędzmi robić to … oddaje je z powrotem? Czyli wypłaca dywidendę?
Zwolennicy dywidend już się wyrywają do ciętej riposty. “Oddam im” mikrofon w trzeciej części artykułu.
Nie przeszkadzaj procentowi składanemu
Inwestor długoterminowy liczy na procent składany czyli odsetki od odsetek.
Charlie Munger ujął to tak:
pierwsza zasada procentu składanego brzmi – nigdy nie przerywaj go niepotrzebnie.
A czym jest wypłata dywidendy? Zamianą pracującego aktywa na gotówkę. Mieliśmy akcje, spółka zamieniła ich część na pieniądze i przelała nam na konto. A gotówka jest leniwa – nie pracuje.
To trochę jak otwieranie piekarnika co dziesięć minut. Ciasto nadal rośnie, tylko wolniej.
Dlatego przeciwnicy dywidend nazywają to nawet przymusową sprzedażą i proponują inny domowy sposób na dywidendę:
“Sprzedaj tyle akcji, ile potrzebujesz, wtedy kiedy potrzebujesz. I wypłać sobie dywidendę”
Kłopot w tym, że inwestorzy nie wiążą dywidendy ze spadkiem cen w dniu odcięcia (patrz badania Hartzmark i Solomon, The Dividend Disconnect – Journal of Finance, 2019). Ludzie oceniają oddzielnie “dochód” i “zmianę ceny”, tak jakby to były dwa różne światy. A to powoduje, że szczególnie “lubią” spółki dywidendowe wtedy, gdy stopy procentowe są niskie, bo “spółka płaci więcej niż lokata”. To z kolei podbija ceny takich spółek i obniża przyszłe stopy zwrotu.
Nie zawracaj mi głowy
Jako oszczędny inwestor staram się oszczędzać czas, pieniądze i energię. Dywidenda zabiera mi wszystkie trzy:
- czas – trzeba ogarnąć cały proces opisany w pierwszej części, a potem jeszcze reinwestycję
- pieniądze – część moich inwestycji zamienia się w gotówkę, za którą trzeba coś kupić, czyli zapłacić prowizję. A wcześniej od tej gotówki pobrano mi podatek, czyli kolejny koszt.
- energię – gdyby nie wypłacona dywidenda, nie musiałbym z tą inwestycją nic robić. Gotówka na koncie wymaga decyzji, a każda decyzja to spalona energia życiowa.
Nie lubię płacić podatków
Dywidendy bardzo lubią ministrowie finansów. Bo opodatkowują te same zyski po raz drugi. Pokazałem to w pierwszej części: ze 100 zł zysku spółki, do akcjonariusza może trafić co najwyżej 65 zł.
A jak to wygląda od strony inwestorów?
Przykład inwestora dywidendowego Dobromira i niedywidendowego Nikodema
Policzmy na dwóch inwestorach: Dobromirze i Nikodemie.
Załóżmy, że mamy dwie identyczne spółki, ta sama branża, ten sam zysk. Jedna wypłaca go akcjonariuszom, druga zostawia u siebie.
Dobromir inwestuje w spółkę dywidendową, Nikodem w niedywidendową.
Obaj mają 100 akcji, których cena to 77 zł czyli zainwestowali 7700 zł.
Rok pierwszy
Dobromir kupuje 100 akcji spółki dywidendowej po 77 zł. Spółka wypłaca 4,50 zł na akcję. W dniu odcięcia kurs spada do 72,50 zł, a na rachunek wpływa 450 zł minus 19% podatku, czyli 364,50 zł. Przez rok spółka znów zarabia i kurs wraca do 77 zł czyli rośnie o 6,21%
Dobromir ma: akcje za 7700 zł + 364,50 zł gotówki = 8064,50 zł.
Nikodem – spółka niedywidendowa
Nikodem kupuje 100 akcji spółki, która nic nie wypłaca. Ten sam zysk zostaje w firmie, więc wartość każdej akcji rośnie o 6,21% czyli do 8 177,93 zł .
Nikodem ma: 100 akcji × 81,7793 zł = 8177,93 zł.
Różnica: 113,43 zł czyli zapłacony podatek i niewykorzystane pieniądze z dywidendy. Nikodem dodatkowo oszczędza czas i energię.
Rok pierwszy
| Dobromir (spółka dywidendowa) | Nikodem (spółka niedywidendowa) | |
| Cena akcji na starcie | 77,00 zł | 77,00 zł |
| Cena po odcięciu dywidendy | 72,50 zł | — |
| Wzrost kursu w ciągu roku | +6,21% (z 72,50 do 77,00) | +6,21% (z 77,00 do 81,78) |
| Cena akcji po roku | 77,00 zł | 81,78 zł |
| Wartość 100 akcji | 7 700,00 zł | 8 177,93 zł |
| Dywidenda brutto | 450,00 zł | — |
| Podatek 19% | −85,50 zł | — |
| Gotówka na rachunku | 364,50 zł | — |
| Razem | 8 064,50 zł | 8 177,93 zł |
Rok drugi
Spółka Dobromira podnosi dywidendę do 5 zł na akcję. I znowu następuje odcięcie. Czyli cena spada z 77 zł do 72 zł. Zakładamy, że jednak po kolejnym roku odrabia to odcięcie i wraca do 77 zł czyli rośnie o 6,94%. Dobromir dostaje 500 zł brutto, płaci 95 zł podatku i ma na rachunku kolejne 405 zł. Dobromir ma: akcje za 7700 zł + 769,50 zł gotówki = 8469,50 zł.
Nikodem ma: 100 akcji × 87.46 zł czyli 8746 zł bo cena akcji urosła tak samo o 6,94%.
Rok drugi
| Dobromir | Nikodem | |
| Cena akcji na początku roku | 77,00 zł | 81,78 zł |
| Cena po odcięciu dywidendy | 72,00 zł | — |
| Wzrost kursu w ciągu roku | +6,94% | +6,94% |
| Cena akcji po dwóch latach | 77,00 zł | 87,46 zł |
| Wartość 100 akcji | 7 700,00 zł | 8 746 zł |
| Dywidendy brutto łącznie | 950,00 zł | — |
| Podatek łącznie | −180,50 zł | — |
| Gotówka na rachunku | 769,50 zł | — |
| Razem | 8 469,50 zł | 8 746 zł |
Różnica: 276,50 zł, czyli 180,50 zł podatku plus 96 zł, których nie zarobiła gotówka leżąca na rachunku.
Dobromir dostawał dywidendę, płacił podatek i przerywał działanie procentu składanego. Nikodem nic nie robił.
Dobromir stracił na tym, że jego zysk został opodatkowany od razu, a zysk Nikodema czeka na swoją kolej. Nikodem też kiedyś zapłaci przy sprzedaży akcji. Ale za rok, za dziesięć albo nigdy, jeśli inwestował przez IKE i spełnił warunki.
Trzeba reinwestować!
A co się stanie jeśli Dobromir reinwestuje od razu dywidendę i kupi te same akcje? Będzie ich miał więcej, więc dostanie większą dywidendę w kolejnym roku. Prawdziwie perpetum mobile.
To sprawdźmy jak działa to perpetuum mobile.
Po pierwszym roku Dobromir kupuje za dywidendę:
5 akcji po 72,50.
Czyli w kolejnym roku otrzyma dywidendę od 105 akcji czyli 525 zł – podatek czyli 425,25 zł.
I kupi za nie akcje po 72 zł czyli znów 5 akcji.
Po drugim roku będzie zatem miał 110 akcji po cenie 77 zł i 67,25 zł resztówki z niewydanej dywidendy.
Czyli 8537,25 zł
A Nikodem?
Nadal ma 100 akcji ale wartych 87.46 czyli 8746 zł
A gdyby Dobromir reinwestował
| Rok 1 | Rok 2 | |
| Liczba akcji na początku | 100 | 105 |
| Dywidenda brutto | 450,00 zł | 525,00 zł |
| Podatek 19% | -85,50 zł | -99,75 zł |
| Do reinwestycji (z resztówką) | 364,50 zł | 427,25 zł |
| Cena zakupu (po odcięciu) | 72,50 zł | 72,00 zł |
| Kupuje | 5 akcji | 5 akcji |
| Resztówka | 2,00 zł | 67,25 zł |
| Akcji po roku | 105 | 110 |
Po dwóch latach Dobromir ma 110 akcji po 77 zł plus 67,25 zł resztówki, czyli 8 537,25 zł. Nikodem ma 100 akcji po 87,46 zł, czyli 8 746 zł.
Różnica: 208,75 zł. Reinwestowanie zmniejszyło stratę o niecałe 68 zł, ale jej nie zlikwidowało.
A co gdyby inwestować bez podatku i kupować akcje ułamkowe?
Będziemy mieć więcej akcji, ale tańszych. Rachunki obu inwestorów będą praktycznie takie same. O ile nie płacimy prowizji za kolejne transakcje.
Jedyna szansa dla Dobromira to większy wzrost cen akcji dywidendowej od niedywidendowej. Badania wskazują na taki efekt, przed dniem prawa do dywidendy. Akcje takich spółek rosną bardziej niż rynek. Tylko, że później ta dynamika “siada” i efekt zanika. Więcej o tym w kolejnej części “Za co można polubić dywidendy”
Obie spółki rosną w tym samym tempie. Spółka dywidendowa dwa razy oddaje część swojej wartości akcjonariuszom, więc jej kurs po dwóch latach jest w tym samym miejscu co na starcie.
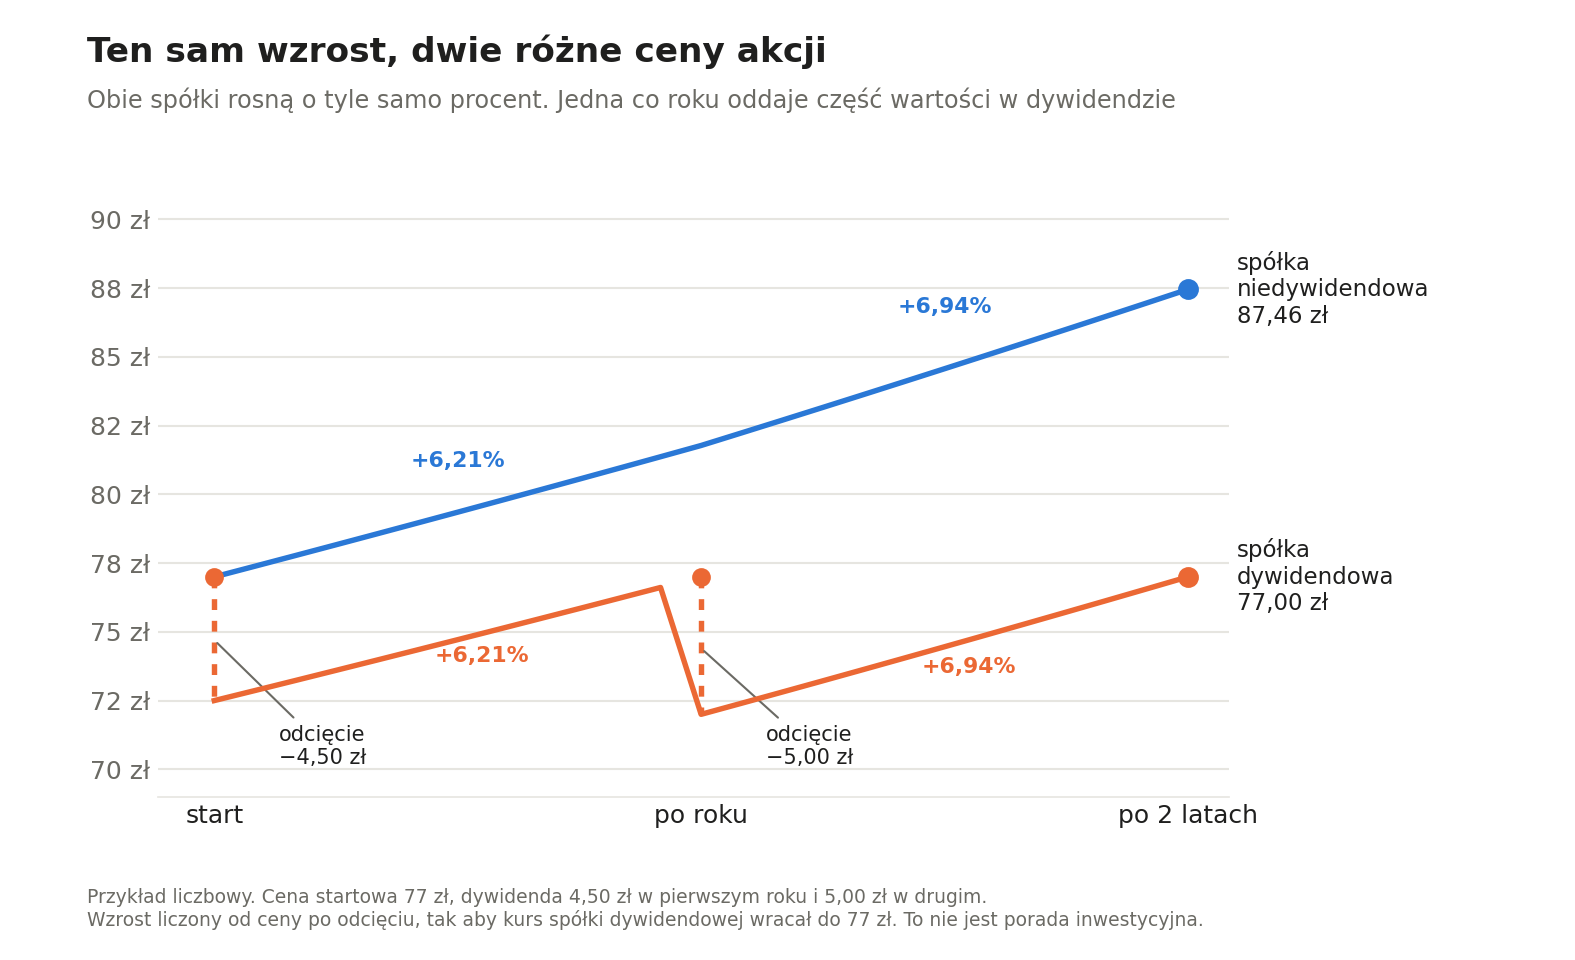
Wnioski z przykładów:
- wypłata dywidendy wiąże się z zapłaceniem podatku. Nawet jeśli dywidendę reinwestujemy to i tak “przeszkadzamy procentowi składanemu”.
- odcięcie dywidendy powoduje, że ten sam 6% wzrost ceny akcji oznacza mniej (niższa cena akcji).
- gdy inwestujemy na rachunku IKE/IKZE/OKI to przy pewnych warunkach nie zapłacimy dywidendy. Żeby nie przeszkadzać procentowi składanemu musimy dodatkowo “nie płacić prowizji” i mieć dostęp do akcji ułamkowych.
- przy wszystkich tych założeniach, w najlepszym przypadku będziemy mieli podobną wartość na rachunku co inwestor niedywidendowy.
Czyli nasza kula śnieżna się toczy, choć jakby pod górę.
Wolę skupy akcji niż dywidendę
A co jeśli firma zarobiła wyjątkowo dużo w danym roku i nie ma pomysłu na zainwestowanie tych środków?
Może je wydać na skup akcji własnych, żeby je później umorzyć.
Skutek jest odwrotny niż przy dywidendzie. Pieniądze wprawdzie wypływają ze spółki, co zmniejsza jej wartość, ale ta wartość dzieli się na mniejszą liczbę akcji. Nie ma więc powodu do obniżenia ceny akcji (odcięcie). A dodatkowy popyt na akcje może spowodować jej wzrost.
Akcjonariusz nie dostaje gotówki na konto, tylko większy udział w firmie. I nie płaci podatku od razu, a dopiero przy sprzedaży.
Skup nie jest tak efektowny, jak dywidenda, ale bardziej efektywny.
Pewnie dlatego coraz więcej spółek wydaje więcej na skupy niż na dywidendy.
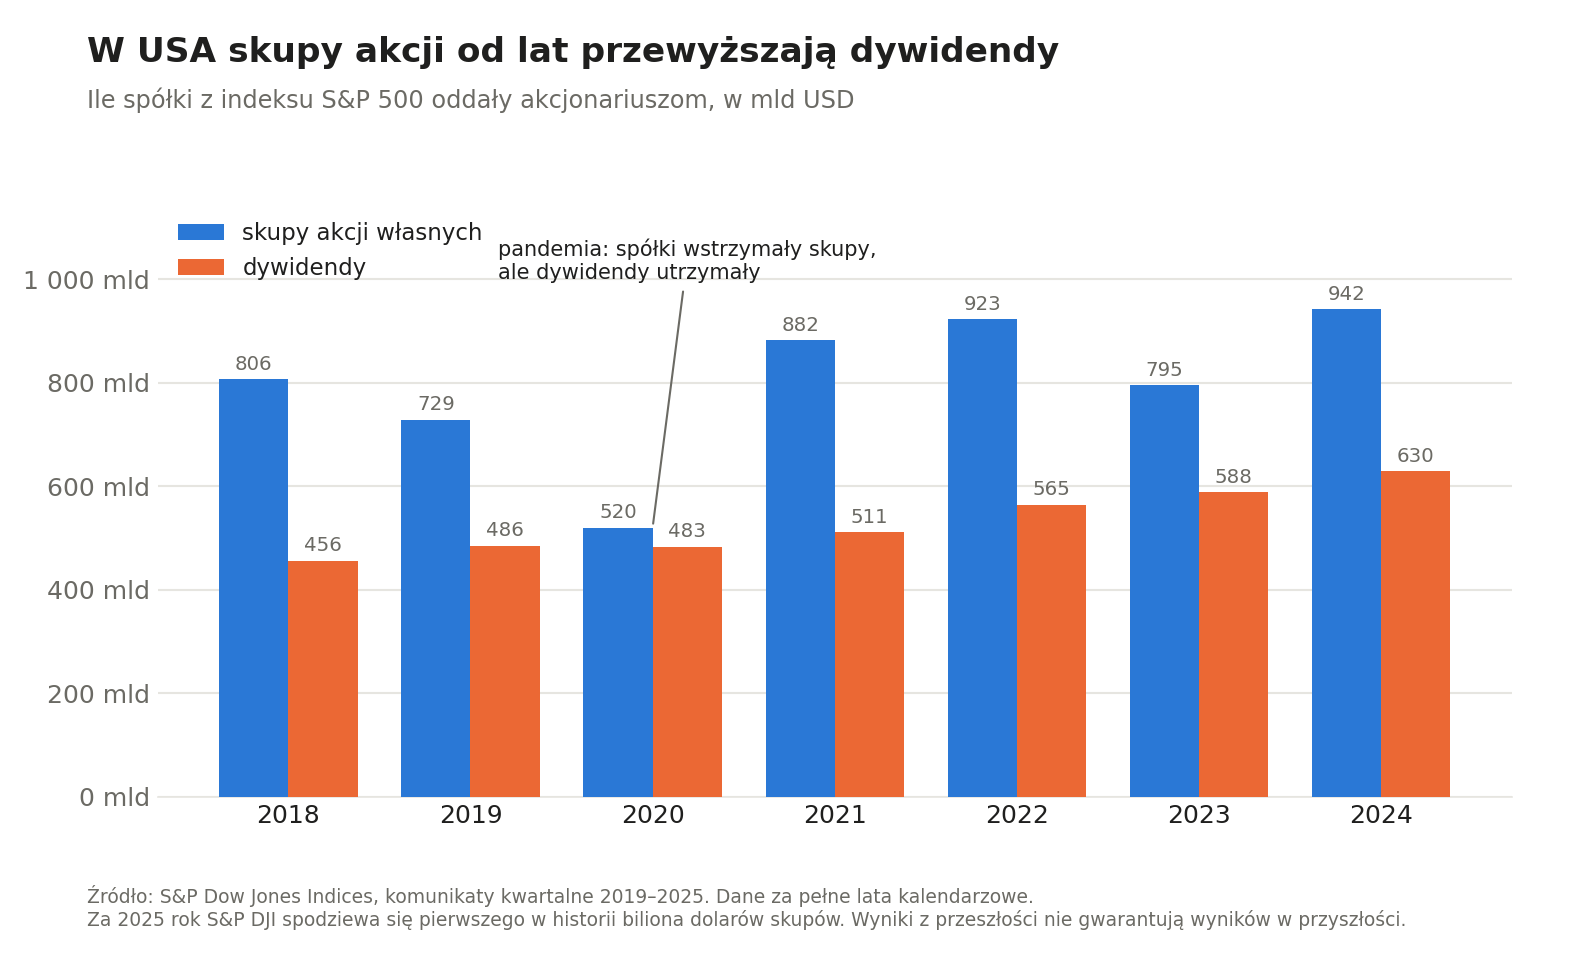
- Skupy przewyższają dywidendy w każdym roku. W 2024 roku było to 942,5 mld wobec 629,6 mld, czyli półtora raza więcej.
- Rok 2020 pokazuje różnicę charakteru obu narzędzi. Skupy spadły o prawie 30%, a dywidendy prawie się nie zmieniły. Skup jest elastyczny, dywidenda jest zobowiązaniem.
- Dywidendy też rosną, tylko wolniej. Spółki nie zrezygnowały z dywidend, tylko dołożyły do nich drugi kanał.
Dobrym przykładem może być tutaj Nvidia. W maju 2026 roku podniosła dywidendę do 1 dolara rocznie na akcję i przy tej samej okazji przeznaczyła dodatkowe 80 miliardów dolarów na skup własnych akcji. Cztery miesiące później, 28 września, dołożyła kolejne 150 miliardów. Łącznie ma dziś do wykorzystania 235 miliardów dolarów na skup, z terminem do roku obrotowego 2028.
Dla porównania: cała roczna wypłata dywidend przez 500 największych amerykańskich spółek to około 630 miliardów dolarów.
Dla ciekawskich
Popularność skupów akcji w USA sprowokowała ich urząd skarbowy do wprowadzenia 1-procentowego podatku od skupów netto. Przewaga podatkowa skupu nad dywidendą została więc lekko nadgryziona.
Najważniejsze w skrócie
- Dywidenda zamienia Twój pracujący kapitał w gotówkę, która czeka na Twoją decyzję.
- Ta sama złotówka jest opodatkowana dwa razy: raz w spółce, drugi raz u Ciebie.
- Z ponownym zainwestowaniem dywidendy łączą się koszty: podatek, prowizje, resztówki.
- Reinwestowanie dywidend zwiększa liczbę akcji na Twoim rachunku, ale każda z nich jest po odcięciu warta mniej.
- Skup akcji własnych osiąga podobny cel i nie uruchamia podatku od razu. Jest mniej efektowny, za to bardziej efektywny.
Jeśli uważacie, że się mylę to zapraszam do dyskusji. Uruchomiliśmy grupę na Facebooku, na której blogerzy bossy rozmawiają o pieniądzach.
Chętnie posłucham kontrargumentów. Zbieram je do trzeciej części, w której zwolennicy dywidend wytoczą działa.
Źródła:
- S. Hartzmark, D. Solomon, The Dividend Disconnect, Journal of Finance, 2019.
- A. Hameed, J. Xie, Y. Zhong, Preferences for Dividends and Stock Returns Around the World, 2024 (44 rynki, 1993–2018).
- J. S. Moore, How to Get Rich in American History, HarperCollins 2026.
- S&P Dow Jones Indices, komunikaty kwartalne o skupach i dywidendach w S&P 500, 2019–2025.
- NVIDIA, komunikaty prasowe z 21 maja i 28 września 2026



Dodaj komentarz